猜你想问
博士眼镜2026年半年报核心数据有哪些?
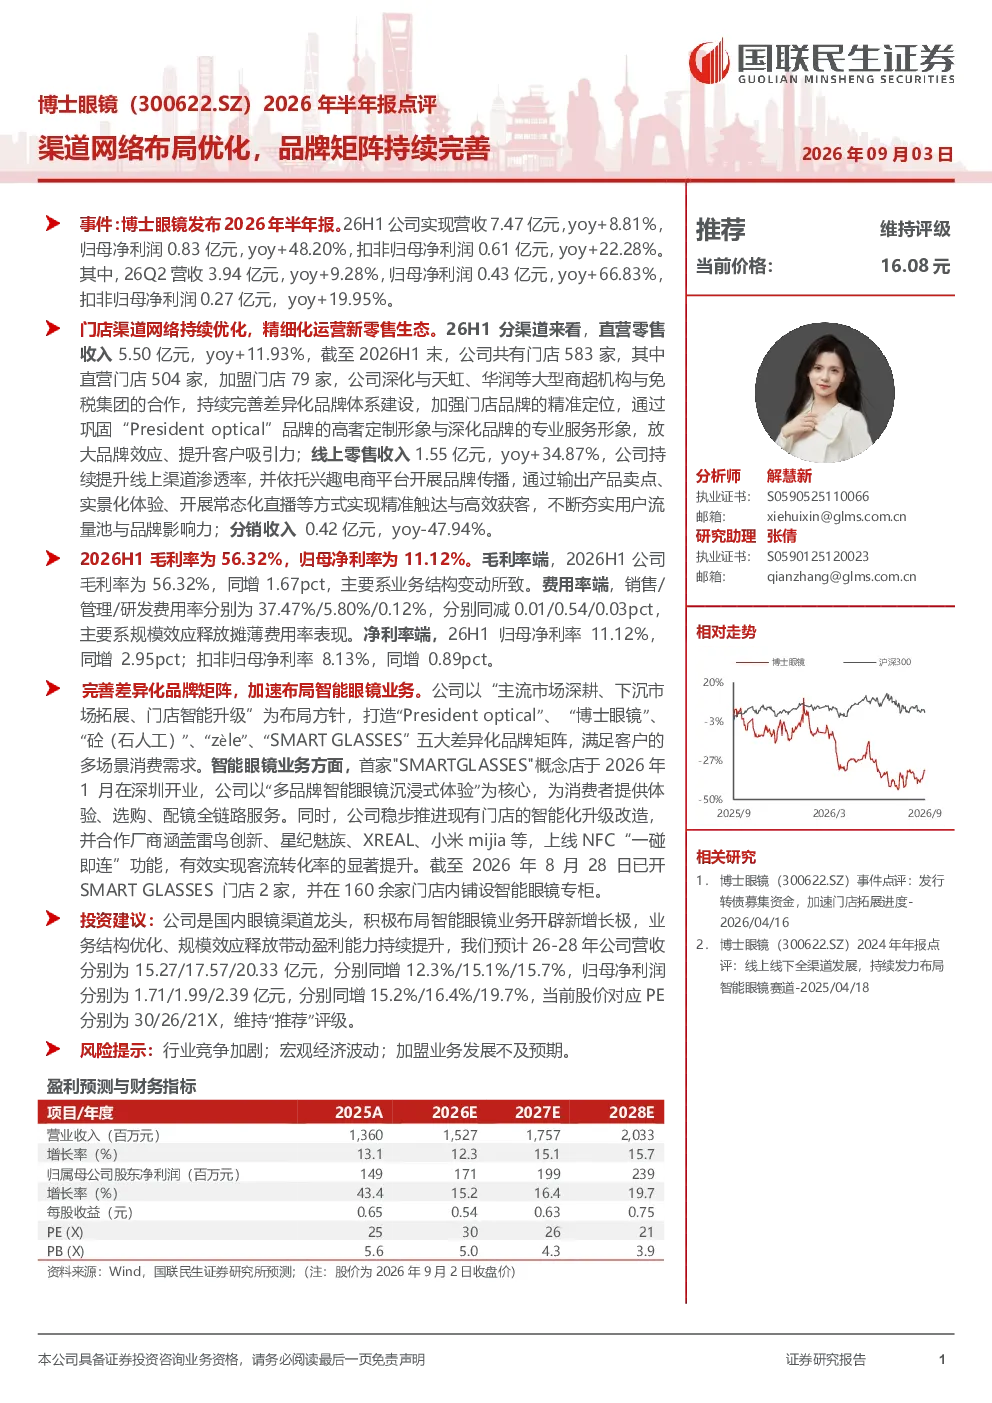
博士眼镜2026年半年报显示,公司实现营收7.47亿元,同比增长8.81%;归母净利润0.83亿元,同比增长48.20%。直营零售收入5.50亿元,同比增长11.93%,直营门店达504家。线上零售收入1.55亿元,同比增长34.87%,分销收入0.42亿元,同比下降47.94%。毛利率提升至56.32%,净利率达11.12%。公司布局五大品牌矩阵,SMART GLASSES概念店已开业2家,并在160余家门店设专柜。
眼镜行业未来发展趋势如何?
眼镜行业正经历数字化转型,智能眼镜成为新增长点。品牌矩阵化布局提升市场竞争力,主流市场深耕与下沉市场拓展并重。线上线下融合加速,电商平台成为重要传播渠道。技术驱动产品创新,个性化定制服务受青睐。行业集中度提升,龙头企业通过渠道优化和品牌建设巩固市场地位。
研报对博士眼镜的重点分析方向是什么?
研报重点分析博士眼镜渠道网络优化策略,包括直营加盟比例调整、门店智能升级等。关注其五大品牌矩阵差异化发展,特别是SMART GLASSES智能眼镜业务的布局。同时,分析线上线下收入结构变化,以及毛利率净利率提升的驱动因素。报告强调公司在国内眼镜渠道的龙头地位和业务结构优化带来的盈利能力提升。
当前眼镜市场现状如何判断?
当前眼镜市场呈现龙头集中趋势,品牌化、差异化竞争加剧。数字化渠道成为关键增长引擎,智能眼镜等创新产品备受关注。下沉市场潜力巨大,但竞争也日益激烈。企业需平衡线上线下发展,提升品牌影响力和产品竞争力。行业整体盈利能力受原材料、渠道成本等因素影响,头部企业通过规模效应和效率提升保持优势。
研报提示的主要风险有哪些?
研报提示眼镜行业面临竞争加剧风险,市场份额可能被新兴品牌蚕食。宏观经济波动影响消费需求,尤其对非必需品消费造成压力。加盟业务发展存在不确定性,若扩张不及预期可能影响整体业绩。此外,智能眼镜等新业务投入大、回报周期长,市场接受度存在不确定性,需关注技术迭代和消费者偏好变化带来的风险。