猜你想问
宁沪高速2026年H1盈利增长的主要驱动因素是什么?
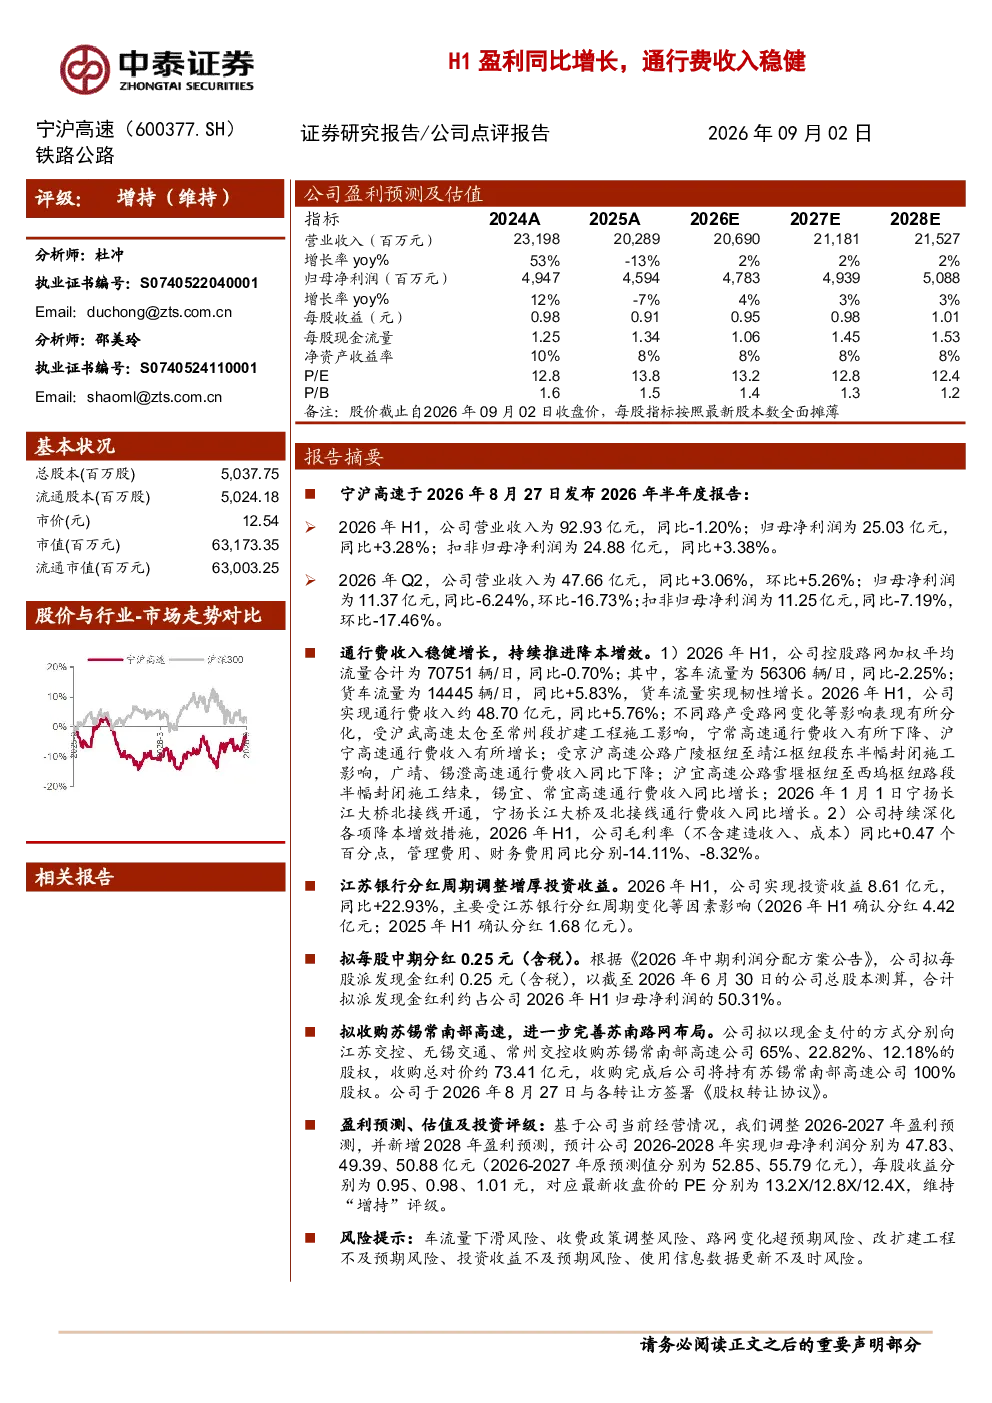
宁沪高速2026年H1盈利同比增长的主要驱动因素包括货车流量的韧性增长,同比提升5.83%,带动通行费收入约48.70亿元,同比增加5.76%。同时,公司持续推进降本增效措施,毛利率(不含建造收入、成本)同比提升0.47个百分点,管理费用和财务费用分别下降14.11%和8.32%,这些因素共同促进了净利润的增长。此外,投资收益同比增加22.93%,主要受江苏银行分红周期变化影响,也对净利润增长起到了积极作用。
当前高速公路行业的发展趋势如何?
当前高速公路行业的发展趋势主要体现在几个方面:一是数字化转型加速,智能化收费、大数据分析等技术逐步应用于路网管理,提升运营效率;二是绿色低碳成为重要方向,环保材料、节能技术等在高速公路建设和维护中得到更广泛应用;三是区域路网布局持续优化,如宁沪高速拟收购苏锡常南部高速,进一步完善苏南路网布局,这类并购重组有助于提升资源整合能力和市场竞争力;四是政策支持力度加大,国家层面推动交通基础设施建设,为行业提供稳定增长环境。这些趋势将共同塑造未来高速公路行业的竞争格局和发展方向。
研报对宁沪高速未来几年的盈利预测有何亮点?
研报对宁沪高速未来几年的盈利预测显示,公司盈利能力将保持稳定增长态势。预计2026-2028年归母净利润分别为47.83、49.39、50.88亿元,年复合增长率约为3.8%,每股收益对应提升至0.95、0.98、1.01元。这一预测基于公司持续优化成本结构、提升货车流量占比以及路网布局完善等多重积极因素。同时,PE估值随盈利增长逐步下降,2026-2028年分别为13.2X/12.8X/12.4X,反映市场对其长期发展潜力认可,维持“增持”评级。
当前高速公路市场的整体表现如何?
当前高速公路市场整体表现稳健,但呈现结构性分化。一方面,经济复苏带动出行需求回暖,尤其是货车流量增长对通行费收入形成支撑,如宁沪高速货车流量同比+5.83%。另一方面,市场竞争加剧导致部分路段收费压力增大,需关注政策调整影响。技术进步如ETC普及、智慧高速建设等提升运营效率,但初期投入成本较高。区域路网整合加速,如宁沪高速收购苏锡常南部高速,反映行业资源整合趋势明显。综合来看,市场整体处于平稳发展期,但需关注车流量波动、收费政策调整等不确定性因素。
研报提示的主要风险有哪些?
研报提示的主要风险包括:一是车流量下滑风险,宏观经济波动可能影响物流运输需求,进而削弱通行费收入增长动力;二是收费政策调整风险,地方政府为刺激消费可能调整收费标准或实施优惠政策,影响公司收入水平;三是路网变化超预期风险,如竞争对手新增路段或路网规划调整可能分流部分客源;四是改扩建工程不及预期风险,项目延期或成本超支可能影响后续运营效益;五是投资收益不及预期风险,公司投资收益受外部市场波动影响较大,如江苏银行分红周期变化已体现此类风险。需密切关注这些因素对经营业绩的潜在影响。