猜你想问
这份研报的核心内容是什么?
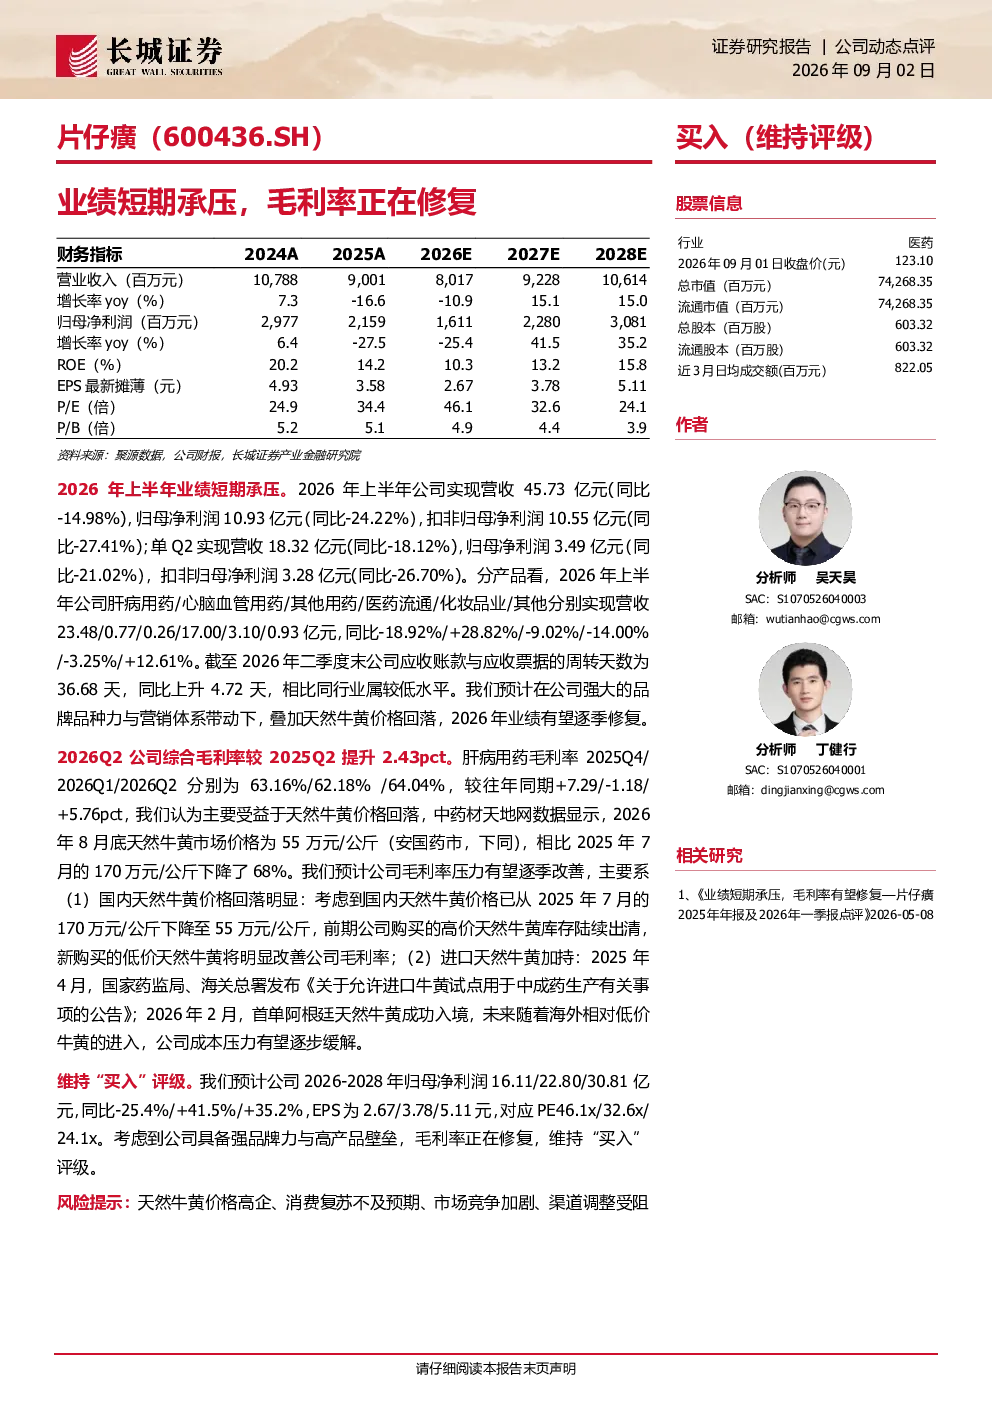
该研报指出2026年上半年公司业绩短期承压,营收和净利润同比下滑,但预计逐季修复。主要产品中,肝病用药营收下降,但毛利率改善得益于天然牛黄价格下降。公司整体毛利率在2026Q2较2025Q2提升2.43个百分点,预计未来将逐季改善。报告维持“买入”评级,预计2026-2028年归母净利润分别为16.11/22.80/30.81亿元。
行业发展趋势如何?
研报分析,医药行业受品牌品种力、营销体系及原材料价格影响较大。天然牛黄价格大幅下降(2026年8月底55万元/公斤,较2025年7月170万元/公斤下降68%),对毛利率改善有显著作用。进口天然牛黄的引入(首单2026年2月入境)也提供了一定支撑。未来行业发展趋势需关注原材料价格波动及市场竞争变化。
报告重点分析了哪些方向?
报告重点分析了公司短期业绩承压的原因及修复路径,特别是天然牛黄价格波动对毛利率的影响。分产品看,肝病用药毛利率改善明显,医药流通业务表现稳定。报告还关注应收账款周转天数上升的问题,并强调品牌品种力和营销体系对公司长期发展的重要性。
当前市场现状如何判断?
当前市场对该公司业绩持谨慎态度,但看好其长期修复潜力。公司营收和净利润同比下滑,但毛利率呈现修复迹象。天然牛黄价格下降是关键利好因素,进口供应增加也提供了一定保障。不过,应收账款周转天数上升提示需关注运营效率问题。整体来看,市场期待公司业绩逐步回升。
研报提示了哪些风险?
研报提示的主要风险包括:天然牛黄价格再次高企可能影响毛利率;消费复苏不及预期可能拖累业绩增长;市场竞争加剧可能压缩利润空间;渠道调整受阻可能影响销售表现。此外,原材料价格波动和运营效率问题也是需关注的潜在风险点。
你可能感兴趣
业绩短期承压,毛利率有望修复
长城证券2026-05-08
短期毛利率承压,期待下半年逐步修复
国盛证券2022-08-25
经营短期承压,毛利率显著修复
家用电器信达证券2023-04-28
Q3收入短期承压,毛利率持续修复
安信证券2022-10-28
毛利率短期承压,海外市场与碳化硅起量有望修复产品价格中枢
电子设备国信证券2024-05-06
2023年半年报点评:市场需求疲弱收入短期承压,成本下行毛利率修复显著
建筑建材东吴证券2023-08-25
业绩承压,毛利率有望修复
长城证券2026-04-30
2023年Q3报告点评:23Q3业绩承压,毛利率修复、现金流改善
中泰证券2023-10-30
2023年半年度报告点评:23H1业绩承压、毛利率修复,新签高增叠加氢能业务落地,看好业绩成长
中泰证券2023-08-23
MiniMax 业绩点评 To B放量兑现 毛利率同比修复但相较2025H2承压 后续3款
未知机构2026-08-27