猜你想问
铅价近期走势如何?
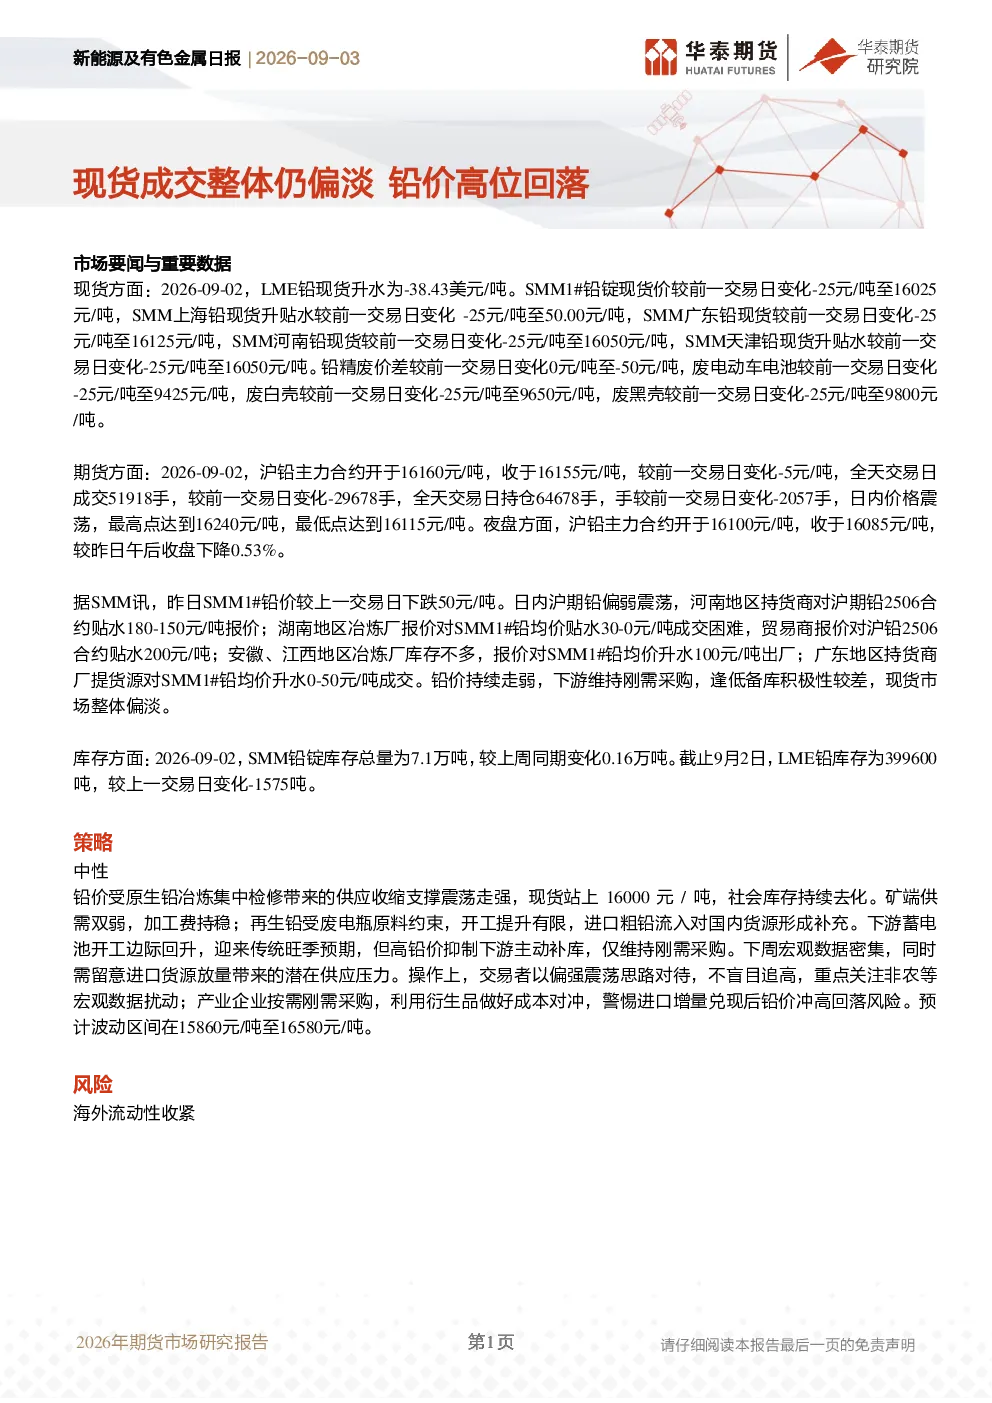
根据最新研报,铅价近期呈现高位回落的态势。2026年9月2日数据显示,沪铅主力合约价格从开盘的16160元/吨下跌至16155元/吨,跌幅为5元/吨,成交量为51918手,持仓量为64678手。夜盘沪铅主力合约也出现下跌,从16100元/吨收至16085元/吨,跌幅为0.53%。现货市场方面,LME铅现货升水为-38.43美元/吨,SMM1#铅锭现货价下跌25元/吨至16025元/吨。各主要地区铅现货升贴水均下跌25元/吨,显示市场整体偏淡。铅价持续走弱,下游维持刚需采购,逢低备库积极性较差。
铅行业未来发展趋势是什么?
铅行业未来发展趋势呈现多面性。供应端方面,原生铅冶炼集中检修带来供应收缩,但矿端供需双弱,加工费持稳。再生铅受废电瓶原料约束,开工提升有限,进口粗铅流入对国内货源形成补充。需求端方面,下游蓄电池开工边际回升,迎来传统旺季预期,但高铅价抑制下游主动补库,仅维持刚需采购。整体来看,铅行业在供应和需求两端均存在一定的制约因素,未来价格走势需关注宏观经济环境、政策调控以及市场供需关系的变化。
本报告重点分析了哪些方面?
本报告重点分析了铅市场的现货成交、期货价格、库存变化以及供需关系。在现货方面,报告详细梳理了LME和SMM铅价、升贴水、铅精废价差等关键数据。期货方面,分析了沪铅主力合约的开盘价、收盘价、成交量、持仓量等指标,并探讨了价格的日内波动情况。库存方面,报告关注了SMM铅锭库存和LME铅库存的变动情况。此外,报告还深入分析了铅市场的供需关系,包括原生铅和再生铅的供应情况,以及下游蓄电池的开工情况和采购行为。通过对这些方面的综合分析,报告为投资者提供了对铅市场的全面了解。
当前铅市场现状如何判断?
当前铅市场现状呈现整体偏淡的态势。从现货市场来看,铅价持续走弱,下游维持刚需采购,逢低备库积极性较差。各主要地区铅现货升贴水均下跌,显示市场供需关系偏弱。期货市场方面,沪铅主力合约价格震荡下跌,成交量有所减少,持仓量变化不大,表明市场参与者情绪较为谨慎。库存方面,SMM铅锭库存总量有所增长,但LME铅库存减少,显示库存变化存在地区差异。综合来看,当前铅市场供需关系较为复杂,价格走势受多种因素影响,整体呈现偏淡态势。
本报告提示了哪些风险?
本报告提示了铅市场面临的一些潜在风险。首先,海外流动性收紧可能对全球经济造成影响,进而影响铅市场的供需关系和价格走势。其次,下周宏观数据密集发布,可能带来市场预期变化,对铅价产生影响。此外,进口货源放量可能增加国内市场供应,对价格形成压力。最后,铅价持续走弱可能影响下游企业的采购意愿,进而影响市场需求。投资者需密切关注这些风险因素,做好市场应对准备。