猜你想问
康辰药业2026年半年报核心内容有哪些?
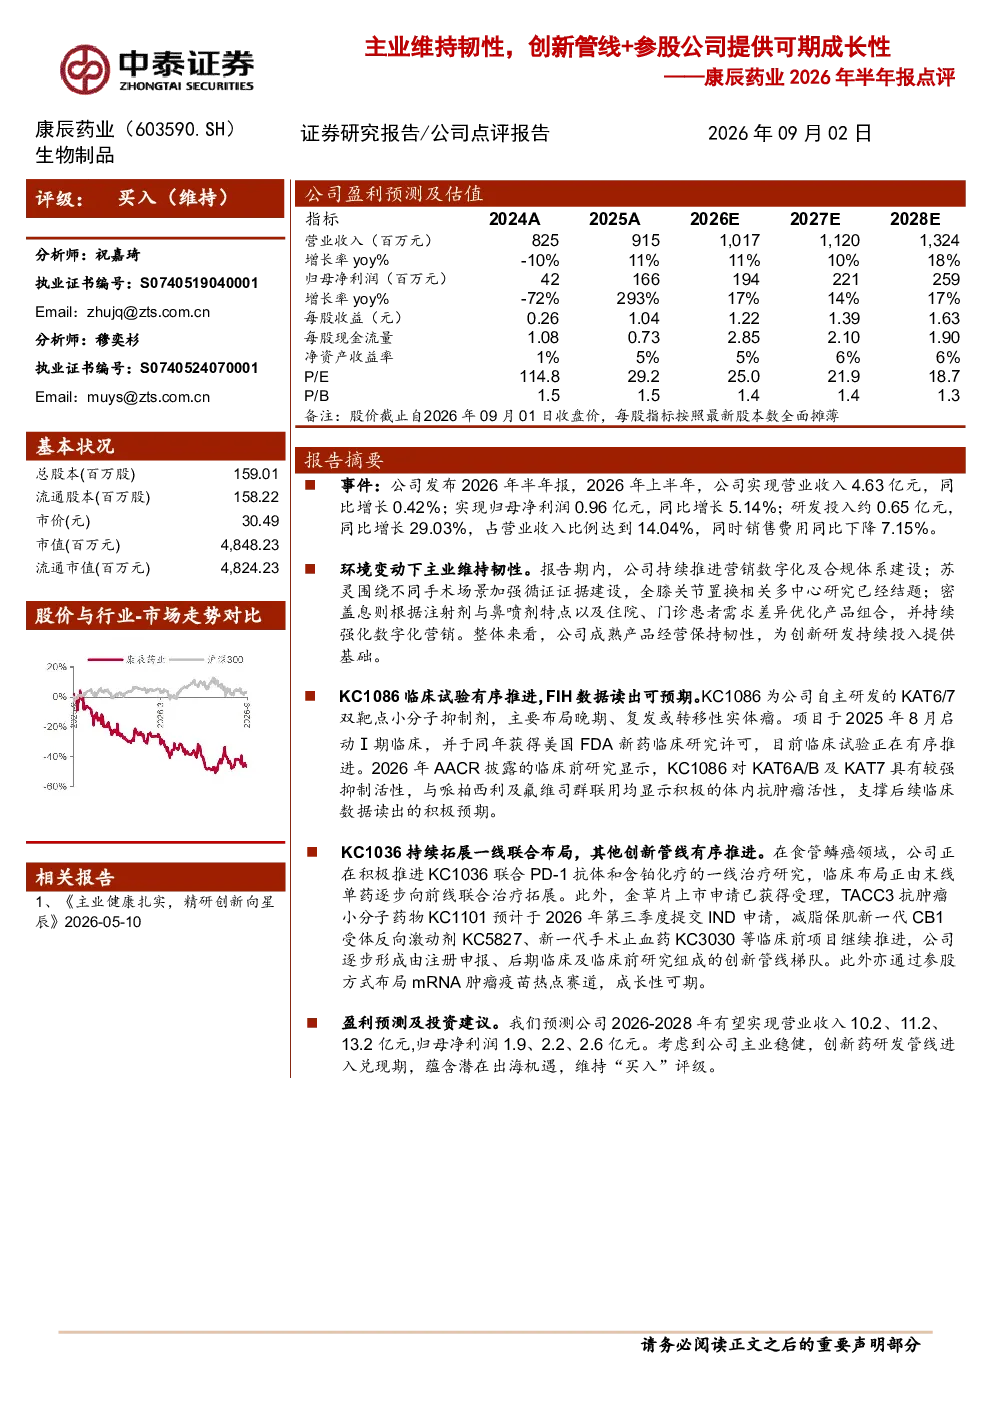
康辰药业2026年半年报显示,公司上半年实现营业收入4.63亿元,同比增长0.42%;归母净利润0.96亿元,同比增长5.14%。研发投入约0.65亿元,同比增长29.03%,占营收14.04%。销售费用同比下降7.15%。公司持续推进营销数字化及合规体系建设,成熟产品经营保持韧性,为创新研发提供基础。
医药行业KAT6/7双靶点抑制剂赛道发展趋势如何?
KAT6/7双靶点抑制剂是肿瘤治疗领域的重要研究方向,目前处于临床早期阶段。随着靶点机制研究的深入和临床数据的积累,该赛道有望迎来突破性进展。FDA对KC1086的许可显示国际监管机构对该领域的重视,未来若能证实其临床疗效,将推动该靶点药物的开发进程。国内多家药企也在布局相关靶点药物,竞争格局将逐步形成。
康辰药业创新管线重点分析方向是什么?
康辰药业创新管线重点围绕肿瘤治疗展开,KC1086作为KAT6/7双靶点抑制剂是核心品种,目前有序推进临床研究。KC1036在食管鳞癌领域从末线向一线拓展临床布局,显示公司对治疗线数延伸的重视。此外,金草片上市申请已受理,KC1101等品种进入临床前阶段,形成完整的研发梯队。公司通过参股布局mRNA肿瘤疫苗赛道,拓展未来增长点。
当前医药市场对康辰药业所处赛道的现状判断是什么?
康辰药业所处肿瘤治疗赛道正处于创新药物快速发展的阶段,靶向治疗和免疫治疗联合应用成为趋势。公司创新管线进入临床验证期,若能获得积极数据,将提升市场对其价值的认可。同时,国内创新药企竞争激烈,产品管线布局和临床进展是关键竞争因素。康辰药业在研发投入和管线储备方面表现稳健,具备一定竞争优势。
阅读康辰药业研报需注意哪些风险提示?
阅读康辰药业研报需关注研发风险,创新管线临床研究存在不确定性,部分品种可能无法达到预期效果或面临失败风险。此外,市场竞争加剧可能导致产品市场份额不及预期。政策风险方面,药品审评审批政策变化可能影响产品上市进程。公司对创新药依赖度高,若创新管线进展不及预期,可能对公司业绩造成影响。