猜你想问
赛轮轮胎2026年上半年业绩表现如何?
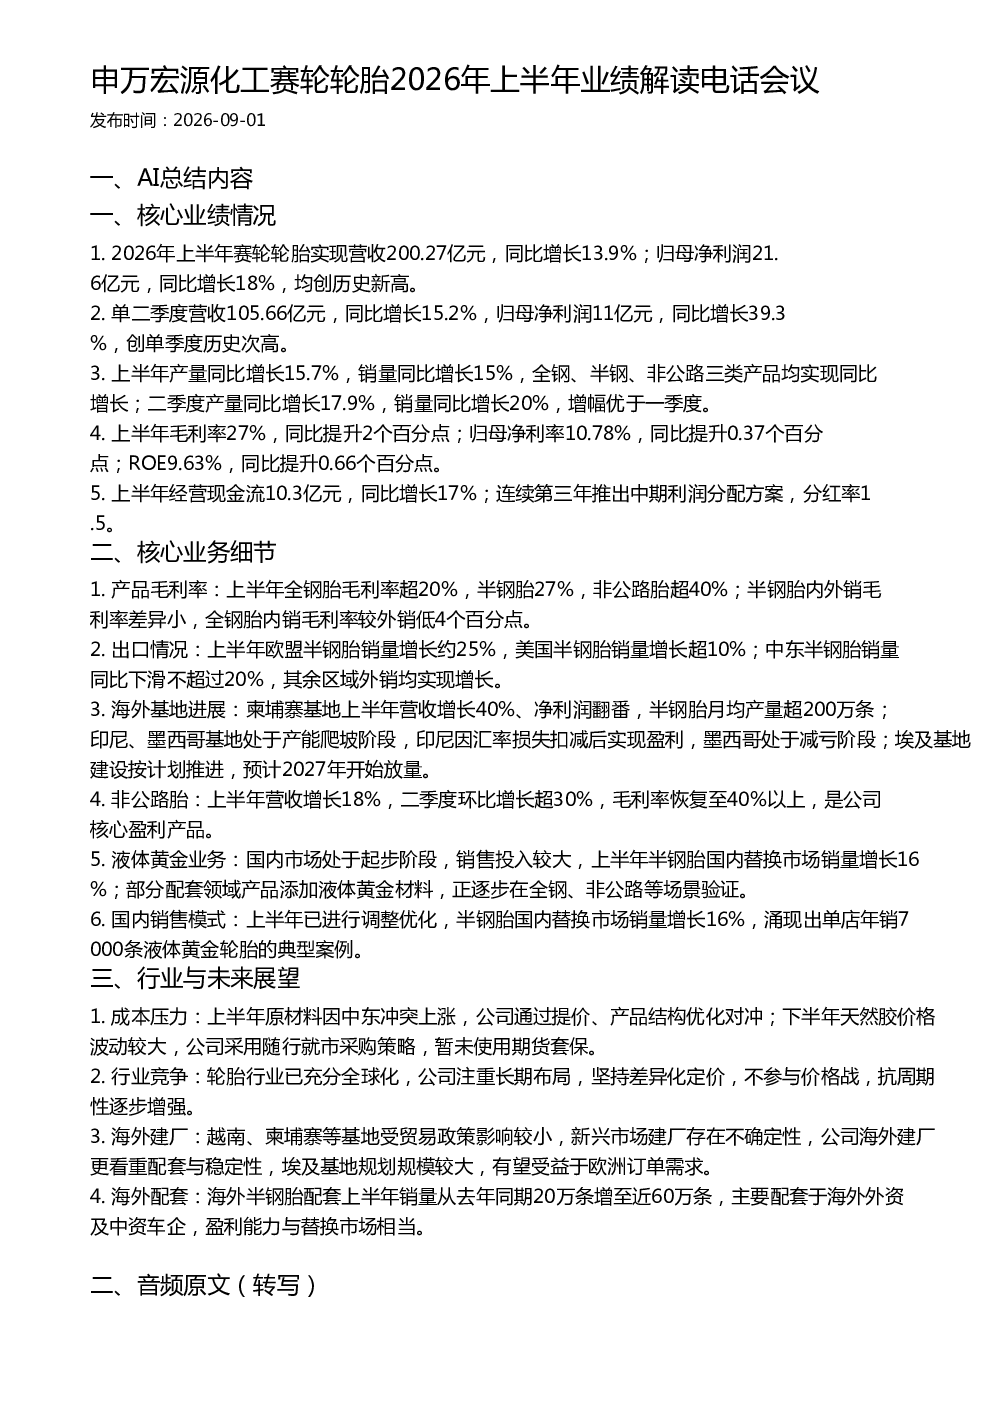
赛轮轮胎2026年上半年实现营收200.27亿元,同比增长13.9%;归母净利润21.6亿元,同比增长18%。产销增长强劲,产量同比增长15.7%,销量同比增长15%,全钢、半钢、非公路三类产品均实现同比增长。二季度产量同比增长17.9%,销量同比增长20%。盈利能力提升,上半年毛利率27%,同比提升2个百分点;归母净利率10.78%,同比提升0.37个百分点;ROE9.63%,同比提升0.66个百分点。现金流稳健,上半年经营现金流10.3亿元,同比增长17%。
赛轮轮胎的核心业务细节有哪些?
赛轮轮胎上半年全钢胎毛利率超20%,半钢胎27%,非公路胎超40%。出口情况良好,欧盟半钢胎销量增长约25%,美国半钢胎销量增长超10%,中东半钢胎销量同比下滑不超过20%,其余区域外销均实现增长。海外基地进展顺利,柬埔寨基地上半年营收增长40%、净利润翻番,半钢胎月均产量超200万条;印尼、墨西哥基地处于产能爬坡阶段,埃及基地建设按计划推进,预计2027年开始放量。非公路胎营收增长18%,二季度环比增长超30%,毛利率恢复至40%以上。液体黄金业务国内市场处于起步阶段,上半年半钢胎国内替换市场销量增长16%。国内销售模式已调整优化,半钢胎国内替换市场销量增长16%。
轮胎行业发展趋势如何?
轮胎行业已充分全球化,竞争激烈。赛轮轮胎注重长期布局,坚持差异化定价,不参与价格战,抗周期性逐步增强。原材料成本压力存在,公司通过提价、产品结构优化对冲,下半年天然胶价格波动较大,公司采用随行就市采购策略。海外建厂方面,越南、柬埔寨等基地受贸易政策影响较小,埃及基地规划规模较大,有望受益于欧洲订单需求。公司海外建厂更看重配套与稳定性,不盲目扩张。
赛轮轮胎的市场现状如何?
赛轮轮胎2026年上半年市场表现良好,营收和利润创历史新高,产销增长强劲,盈利能力提升,现金流稳健。产品毛利率表现优异,非公路胎成为核心盈利产品。出口市场拓展顺利,欧盟、美国等区域销量增长显著。海外基地建设稳步推进,柬埔寨基地已实现较高营收和利润。国内市场方面,液体黄金业务逐步验证,国内销售模式优化取得成效。公司整体市场竞争力增强,抗风险能力提升。
赛轮轮胎面临哪些风险?
赛轮轮胎面临的主要风险包括原材料成本波动,上半年原材料因中东冲突上涨,公司虽通过提价、产品结构优化对冲,但下半年天然胶价格波动仍需关注。海外建厂存在不确定性,新兴市场建厂受贸易政策影响较大,印尼基地因汇率损失扣减后实现盈利,墨西哥基地处于减亏阶段。行业竞争激烈,公司需持续提升产品竞争力和品牌影响力。此外,汇率波动、地缘政治风险等也可能对公司经营产生影响。