猜你想问
这份研报的核心内容是什么?
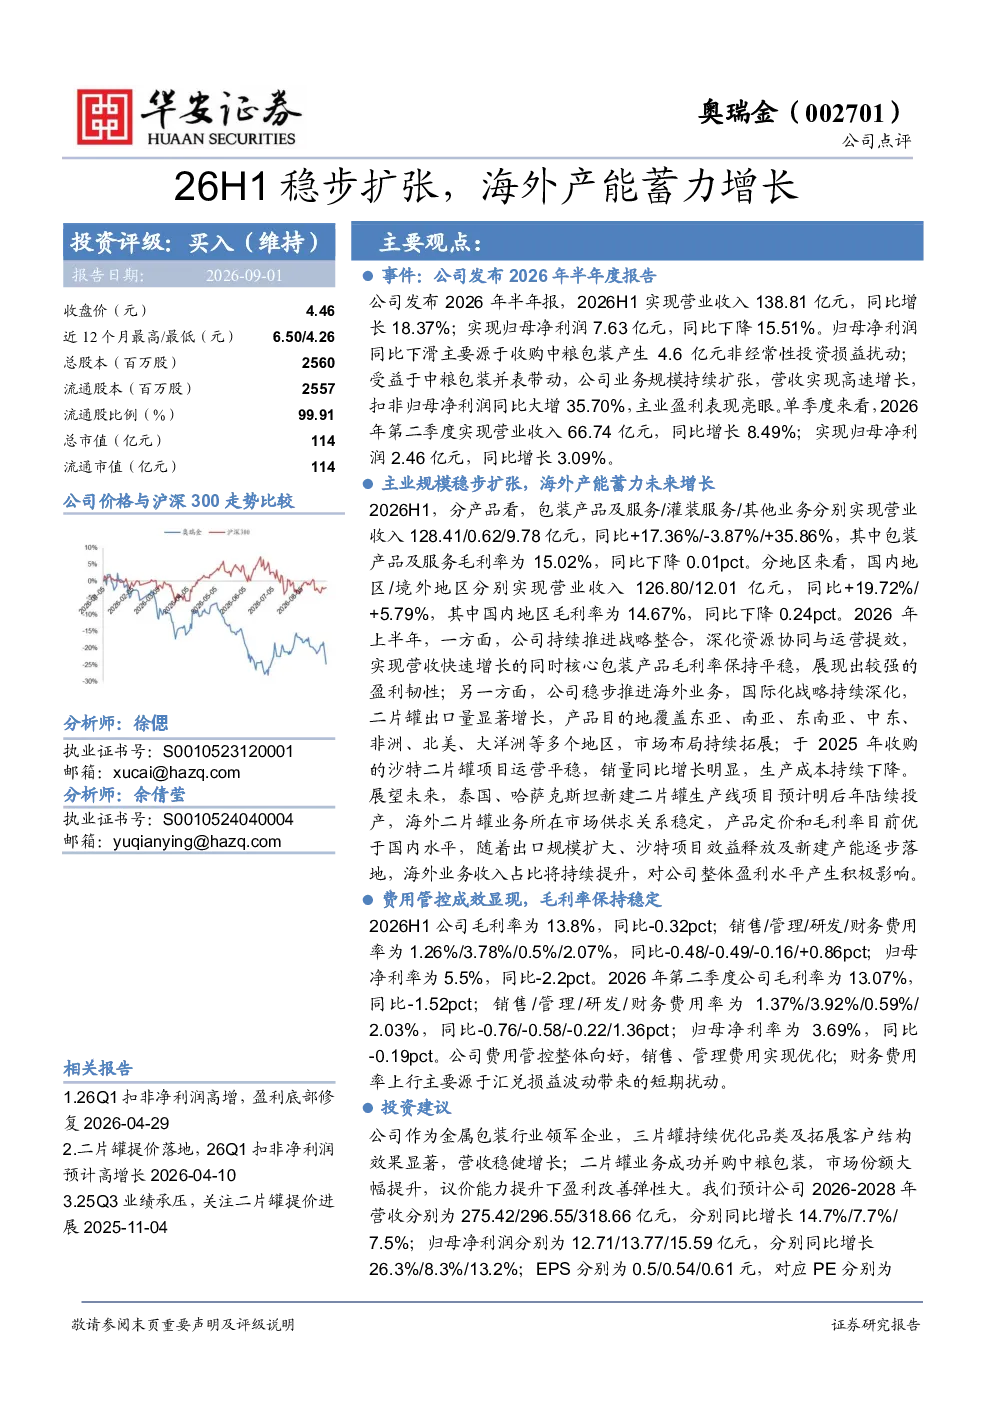
该研报分析奥瑞金2026H1业绩,显示营业收入138.81亿元同比增长18.37%,但归母净利润因收购中粮包装产生4.6亿元非经常性投资损益扰动而同比下降15.51%。扣非归母净利润同比大增35.70%,主业盈利表现亮眼。公司业务规模持续扩张,二片罐出口量显著增长,市场布局持续拓展,海外业务收入占比将持续提升。费用管控成效显现,毛利率保持稳定,2026H1公司毛利率为13.8%,同比-0.32pct。
金属包装行业发展趋势如何?
金属包装行业发展趋势显示,领军企业通过优化品类及拓展客户结构实现稳健增长。并购整合成为提升市场份额和议价能力的重要手段,二片罐业务通过成功并购中粮包装,市场份额大幅提升,盈利改善弹性大。同时,海外市场拓展成为重要增长点,如沙特二片罐项目运营平稳,销量同比增长明显,泰国、哈萨克斯坦新建生产线项目预计明后年投产,推动海外业务收入占比提升。
研报重点分析了哪些方向?
研报重点分析了奥瑞金的主营业务扩张和海外产能增长。公司二片罐出口量显著增长,产品目的地覆盖多个地区,市场布局持续拓展。沙特二片罐项目运营平稳,销量同比增长明显,生产成本持续下降。泰国、哈萨克斯坦新建二片罐生产线项目预计明后年陆续投产,海外业务收入占比将持续提升。此外,报告还分析了公司费用管控成效,毛利率保持稳定,销售、管理费用实现优化。
当前金属包装市场现状如何?
当前金属包装市场现状显示,行业领军企业通过并购整合和市场拓展实现规模扩张。奥瑞金通过并购中粮包装,市场份额大幅提升,议价能力增强,盈利改善弹性大。海外市场成为重要增长引擎,二片罐出口量显著增长,产品销往多个地区,海外业务收入占比持续提升。同时,市场竞争加剧、原材料价格波动、汇率波动和客户信用风险是行业面临的主要挑战。
研报提到了哪些风险提示?
研报提示了金属包装行业面临的主要风险,包括市场竞争加剧的风险,原材料价格波动的风险,汇率波动的风险,以及客户的信用风险。市场竞争加剧可能导致市场份额和盈利能力下降;原材料价格波动可能影响生产成本和盈利水平;汇率波动可能影响财务费用率;客户信用风险可能导致坏账损失。这些风险需要企业密切关注并采取相应措施应对。