猜你想问
网易云音乐26H1半年报核心内容是什么?
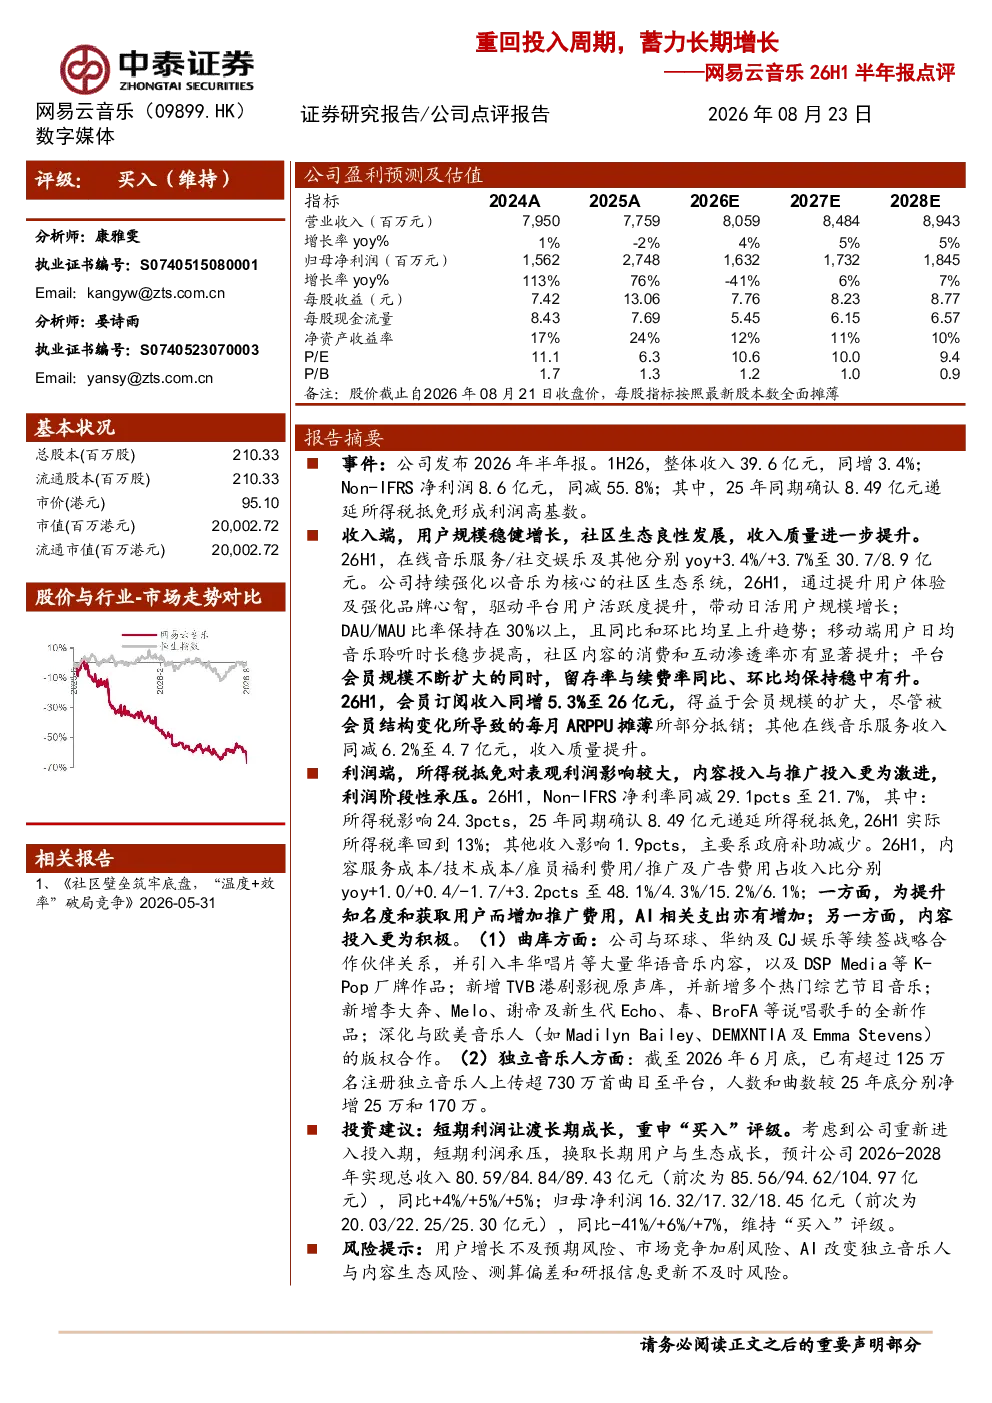
网易云音乐2026年上半年报告显示,整体收入39.6亿元,同比增长3.4%;Non-IFRS净利润8.6亿元,同比减少55.8%,主要受25年递延所得税抵免影响。在线音乐服务收入增长3.4%至30.7亿元,社交娱乐及其他收入增长3.7%至8.9亿元。用户规模稳健增长,DAU/MAU比率超30%,移动端用户日均音乐聆听时长提升,社区内容消费和互动渗透率显著提高。会员订阅收入同比增长5.3%至26亿元,留存率与续费率稳中有升。报告还显示,公司加大了曲库和独立音乐人的投入,续签环球等战略合作,引入丰华唱片等华语内容及DSPMedia等K-Pop厂牌,新增TVB港剧原声库及多个综艺节目音乐,深化欧美音乐人合作。截至2026年6月底,注册独立音乐人超125万,上传曲数超730万,较25年底分别净增25万和170万。
在线音乐行业未来发展趋势如何?
在线音乐行业未来发展趋势呈现多元化与深度整合的特点。首先,用户规模增长进入稳定期,但用户粘性与社区互动成为关键竞争要素,平台需持续优化内容生态与互动体验。其次,AI技术应用将加速渗透,从音乐推荐到独立音乐人扶持,AI将提升内容分发效率与创作生产力。此外,曲库版权的持续布局与国际化拓展仍是重要方向,尤其华语及K-Pop内容将成为新的增长点。最后,独立音乐人生态建设将持续加码,平台需提供更完善的创作、分发与变现工具,以构建更健康的音乐内容生态。
网易云音乐报告重点分析了哪些方向?
网易云音乐报告重点分析了收入结构优化、用户规模增长及内容生态建设三大方向。在收入端,报告详细拆解了在线音乐服务、社交娱乐及其他业务的增长情况,特别关注会员订阅收入的质量提升与其他在线音乐服务收入结构的改善。在用户规模方面,报告强调了DAU/MAU比率的提升、移动端用户日均音乐聆听时长的增加以及社区内容消费和互动渗透率的显著提高。在内容生态建设方面,报告重点介绍了曲库版权的拓展,包括续签环球等战略合作、引入丰华唱片等华语内容及DSPMedia等K-Pop厂牌,以及独立音乐人生态的持续建设,截至2026年6月底,注册独立音乐人超125万,上传曲数超730万。
当前在线音乐市场竞争状况如何?
当前在线音乐市场竞争呈现寡头格局与差异化竞争并存的态势。国内市场主要由腾讯音乐、网易云音乐和酷狗音乐等主导,各平台在用户规模、曲库版权、技术实力和社区生态方面存在差异。腾讯音乐凭借QQ音乐的品牌优势和海量曲库占据领先地位,网易云音乐则在社区氛围和独立音乐人扶持方面具有特色。酷狗音乐则在下沉市场拥有较强影响力。国际市场方面,Spotify等海外平台持续加码,对国内平台构成挑战。未来,市场竞争将更加注重技术驱动的内容创新、用户粘性提升和社区生态建设,差异化竞争将愈发明显。
网易云音乐报告提示了哪些风险?
网易云音乐报告提示了四类主要风险:一是用户增长不及预期,随着市场趋于饱和,用户规模的持续增长面临挑战;二是市场竞争加剧,来自国内外竞争对手的竞争压力可能影响市场份额和盈利能力;三是AI技术变革带来的不确定性,AI可能改变独立音乐人的创作模式与内容生态格局,对现有模式构成冲击;四是测算偏差及研报信息更新不及时,由于市场环境变化迅速,报告中的数据和预测可能存在偏差或滞后。这些风险需持续关注,以评估投资价值。