猜你想问
这份报告的核心内容是什么?
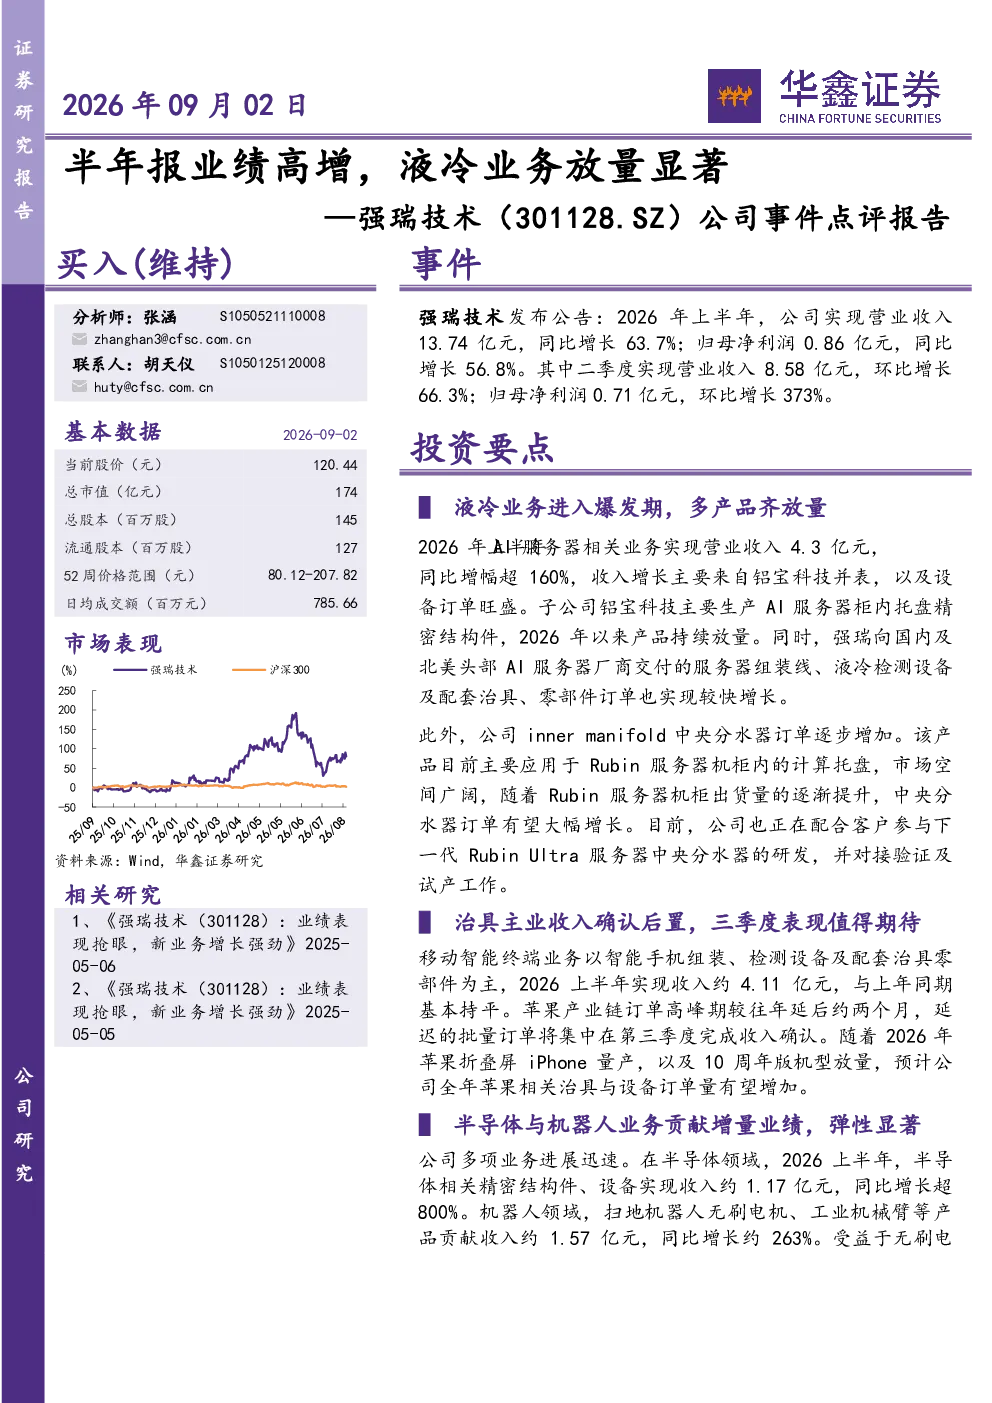
报告指出,2026年上半年公司实现营业收入13.74亿元,同比增长63.7%;归母净利润0.86亿元,同比增长56.8%。二季度营业收入8.58亿元,环比增长66.3%;归母净利润0.71亿元,环比增长373%。液冷业务爆发,AI服务器相关业务收入4.3亿元,同比增幅超160%,主要来自铝宝科技并表及设备订单增长。子公司铝宝科技AI服务器柜内托盘精密结构件持续放量。强瑞技术向国内外AI服务器厂商交付的服务器组装线、液冷检测设备及零部件订单增长较快。中央分水器订单逐步增加,主要应用于Rubin服务器机柜,市场空间广阔,随Rubin服务器出货量提升,订单有望大幅增长。公司正参与下一代Rubin Ultra服务器中央分水器的研发及验证。
液冷行业的发展趋势如何?
液冷行业正进入爆发期,AI服务器相关业务收入增长超160%,显示出巨大的市场潜力。随着AI算力需求的持续提升,液冷技术因其高效散热优势,在服务器领域的应用将更加广泛。报告提到,中央分水器作为液冷系统关键部件,其订单逐步增加,市场空间广阔,未来有望随Rubin服务器出货量提升而大幅增长。同时,公司正参与下一代Rubin Ultra服务器中央分水器的研发及验证,显示液冷技术正向更高性能、更智能方向发展。
报告中重点分析了哪些业务板块?
报告重点分析了液冷业务、移动智能终端业务和半导体与机器人业务。液冷业务进入爆发期,AI服务器相关业务收入增长超160%,中央分水器订单有望大幅增长。移动智能终端业务收入约4.11亿元,与上年同期基本持平,预计第三季度苹果相关订单将集中确认,全年订单量有望增加。半导体与机器人业务中,半导体精密结构件、设备收入约1.17亿元,同比增长超800%;机器人领域扫地机器人无刷电机、工业机械臂等产品收入约1.57亿元,同比增长约263%,无刷电机订单显著增长。
当前液冷市场的现状如何?
当前液冷市场正呈现快速发展态势,尤其在AI服务器领域需求旺盛。液冷技术因其高效散热优势,正逐步替代传统风冷技术。报告显示,AI服务器相关业务收入同比增幅超160%,显示出市场对高性能计算设备的迫切需求。同时,液冷核心部件如中央分水器的订单也在逐步增加,市场空间广阔。然而,液冷技术相对风冷成本较高,且供应链成熟度有待提升,市场竞争也在逐步加剧。
报告中提示了哪些风险?
报告提示了原材料价格波动风险、行业竞争加剧风险、下游需求不及预期以及订单交付不及预期等风险。原材料价格波动可能影响公司成本控制,行业竞争加剧可能压缩利润空间,下游需求不及预期可能导致订单增长放缓,订单交付不及预期则可能影响公司业绩兑现。此外,液冷技术作为新兴技术,其市场接受度和标准化程度仍需时间验证,也存在一定的不确定性。