猜你想问
2026保险中报主要说了什么?
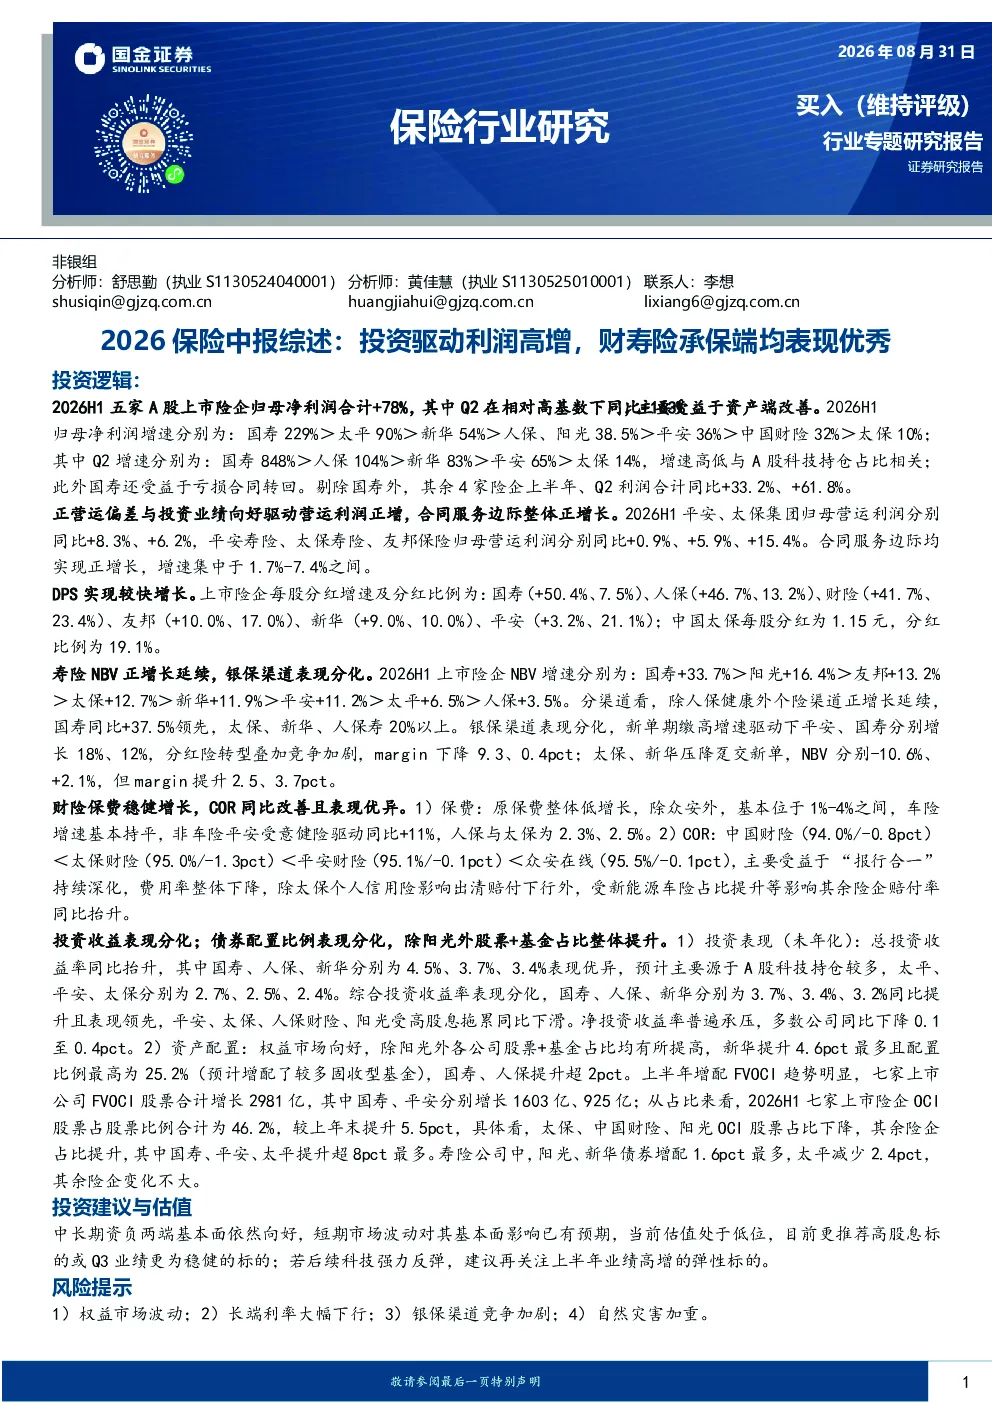
2026年上半年,A股上市险企净利润合计同比增长78%,主要受益于资产端投资收益改善。寿险NBV延续正增长,银保渠道表现分化,个险渠道正增长延续。财险保费稳健增长,COR同比改善且表现优异。投资收益表现分化,总投资收益率普遍向好,FVOCI趋势明显。中长期资负两端基本面依然向好,当前估值处于低位。
保险行业未来发展趋势如何?
寿险NBV延续正增长,银保渠道表现分化,个险渠道正增长延续。财险保费稳健增长,COR同比改善且表现优异。投资收益表现分化,总投资收益率普遍向好,FVOCI趋势明显。中长期资负两端基本面依然向好。
研报重点分析了哪些方面?
研报重点分析了2026年上半年A股上市险企净利润增长78%的原因,主要受益于资产端投资收益改善。同时分析了寿险NBV、银保渠道、个险渠道、财险保费、COR、车险、非车险等具体数据表现,以及投资收益、FVOCI趋势和中长期资负两端基本面。
当前保险市场状况如何判断?
当前A股上市险企基本面依然向好,净利润增长显著,寿险和财险业务均表现稳健。投资端收益改善明显,FVOCI趋势显著。中长期资负两端匹配良好,估值处于低位,具备一定投资价值。
研报提示了哪些风险?
研报提示的风险包括权益市场波动可能影响投资收益,长端利率大幅下行可能影响保险资金配置,银保渠道竞争加剧可能影响寿险业务发展,自然灾害加重可能影响财险业务表现。
你可能感兴趣
2026保险中报综述投资驱动利润高增财寿险承保端均表现优秀
未知机构2026-09-03
保险行业研究:2025中报综述:投资驱动Q2利润改善,财寿险承保端均表现优异
金融国金证券2025-09-01
保险II行业上市险企2025年中报综述:利润稳健增长,承保端表现亮眼
金融华西证券2025-09-06
保险Ⅱ:上市险企2022年3季报综述-寿险NBV基本符合预期,财险承保利润超预期
金融开源证券2022-11-03
寿险负债端向好,财险利润双位数增长——阳光保险 2026 年一季报偿付报告点评
国泰海通证券2026-05-06
寿险NBV同比+0.1%优于上市同业,财险实现承保盈利,23年受银保高增驱动NBV有望实现双位数高增长
财通证券2023-03-31
点评报告:寿险人力继续下滑,财险承保端保持优秀
金融万联证券2019-10-25
寿险人力继续下滑,财险承保端保持优秀
金融万联证券2019-10-28
中国人民保险集团2024年中报业绩点评:财险承保盈利超预期,寿险NBV高增
国泰君安证券2024-08-29
非银行业(保险)2024年中报业绩综述:权益投资驱动利润表现回暖,资负有望共振
民生证券2024-09-08