猜你想问
PP日报核心内容是什么?
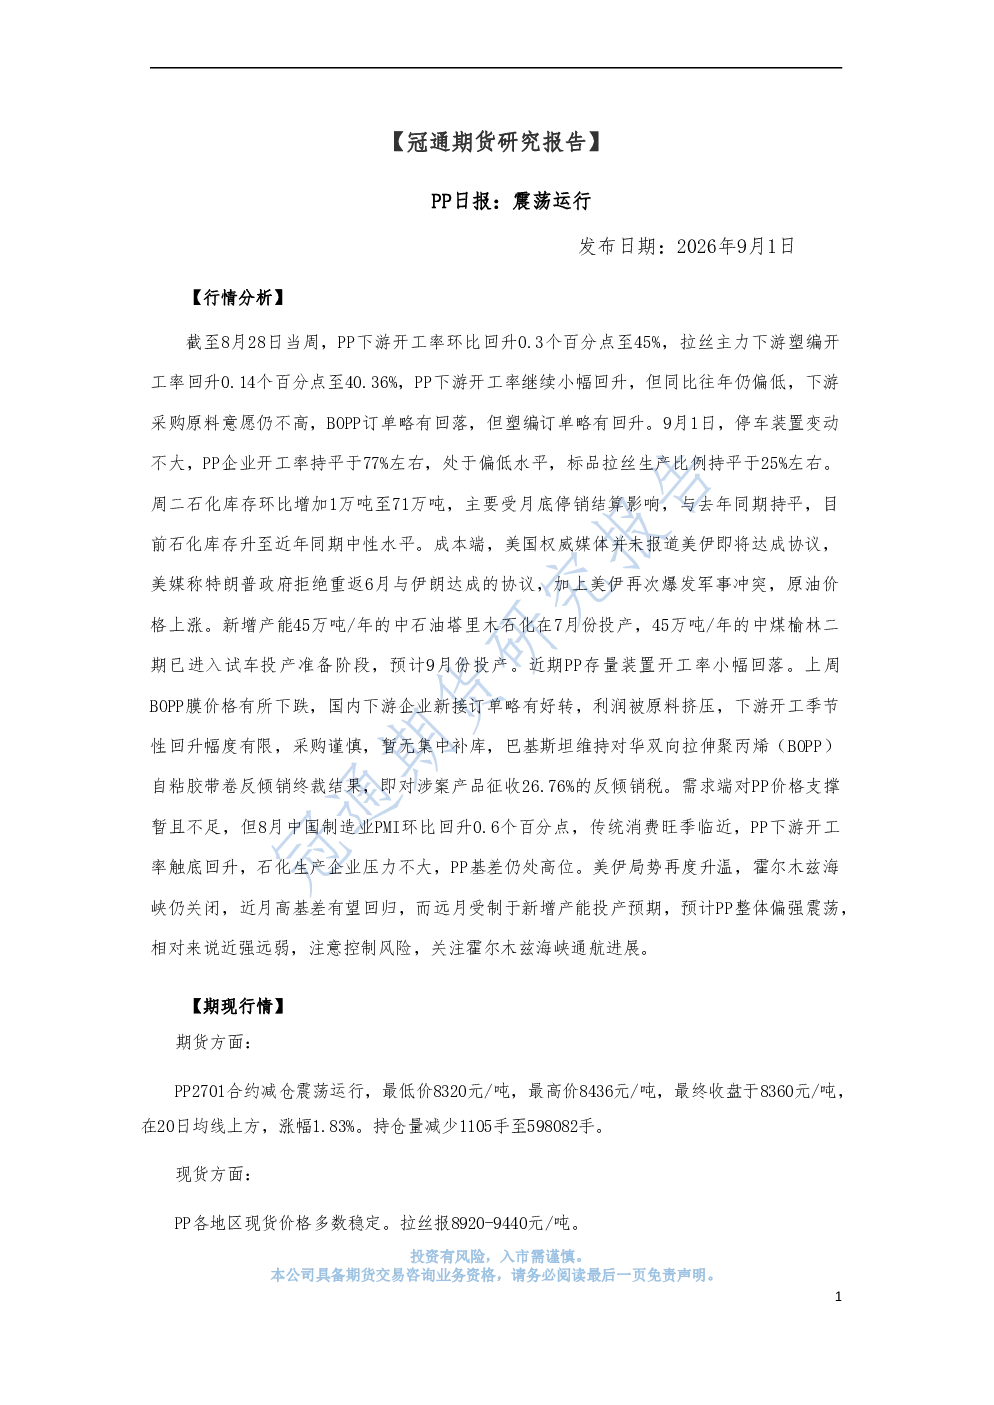
本报告分析PP行业震荡运行态势。报告指出,截至8月28日当周,PP下游开工率环比回升0.3个百分点至45%,但同比偏低,采购原料意愿不高。BOPP订单略有回落,塑编订单略有回升。石化库存升至近年同期中性水平。成本端,美伊局势推动原油上涨。新增产能投产预期影响远月价格。报告建议关注霍尔木兹海峡通航进展及新增产能投产情况。
PP行业发展趋势如何?
PP行业呈现震荡运行态势。报告显示,下游开工率触底回升但同比偏低,采购谨慎。石化库存处于中性水平。成本端受原油价格上涨影响。新增产能投产将影响远月价格预期。传统消费旺季临近或提供一定支撑。需关注国际局势及供需变化对行业的影响。
报告重点分析了哪些方向?
报告重点分析了PP行业供需平衡及价格走势。包括下游开工率变化、BOPP及塑编订单情况、石化库存水平、原料成本变动等。同时关注新增产能投产情况及国际地缘政治对市场的影响。报告建议投资者关注霍尔木兹海峡通航及产能变化动态。
当前PP市场现状如何判断?
当前PP市场处于震荡运行状态。下游开工率小幅回升但采购意愿不高,库存处于中性水平。成本端受原油上涨影响。供需关系相对平衡,但新增产能投产预期对远月价格形成压力。近月高基差有望回归,但远月价格承压。需持续关注供需变化及国际局势发展。
本报告有哪些风险提示?
本报告提示投资者关注霍尔木兹海峡通航受阻风险,可能导致原油供应中断。同时需关注新增产能投产进度及对市场供需格局的影响。国际地缘政治紧张局势可能加剧成本波动。此外,下游开工率恢复不及预期也可能影响市场需求表现。建议投资者密切关注相关动态变化。
你可能感兴趣
PP日报:低开后震荡运行
冠通期货2026-05-21
PP日报:PP高开后震荡运行
冠通期货2026-04-23
PP日报:PP高开后震荡运行
冠通期货2026-03-27
PP日报:低开后震荡运行
冠通期货2026-06-17
PP日报:PP低开后震荡运行
冠通期货2026-04-14
PP日报:震荡运行
冠通期货2026-02-11
PP日报:震荡运行
冠通期货2025-12-31
PP日报:高开后震荡运行
冠通期货2026-07-28
PP日报:低开后震荡运行
冠通期货2026-05-08
PP日报:高开后震荡运行
冠通期货2026-03-12