猜你想问
这份研报的核心内容是什么?
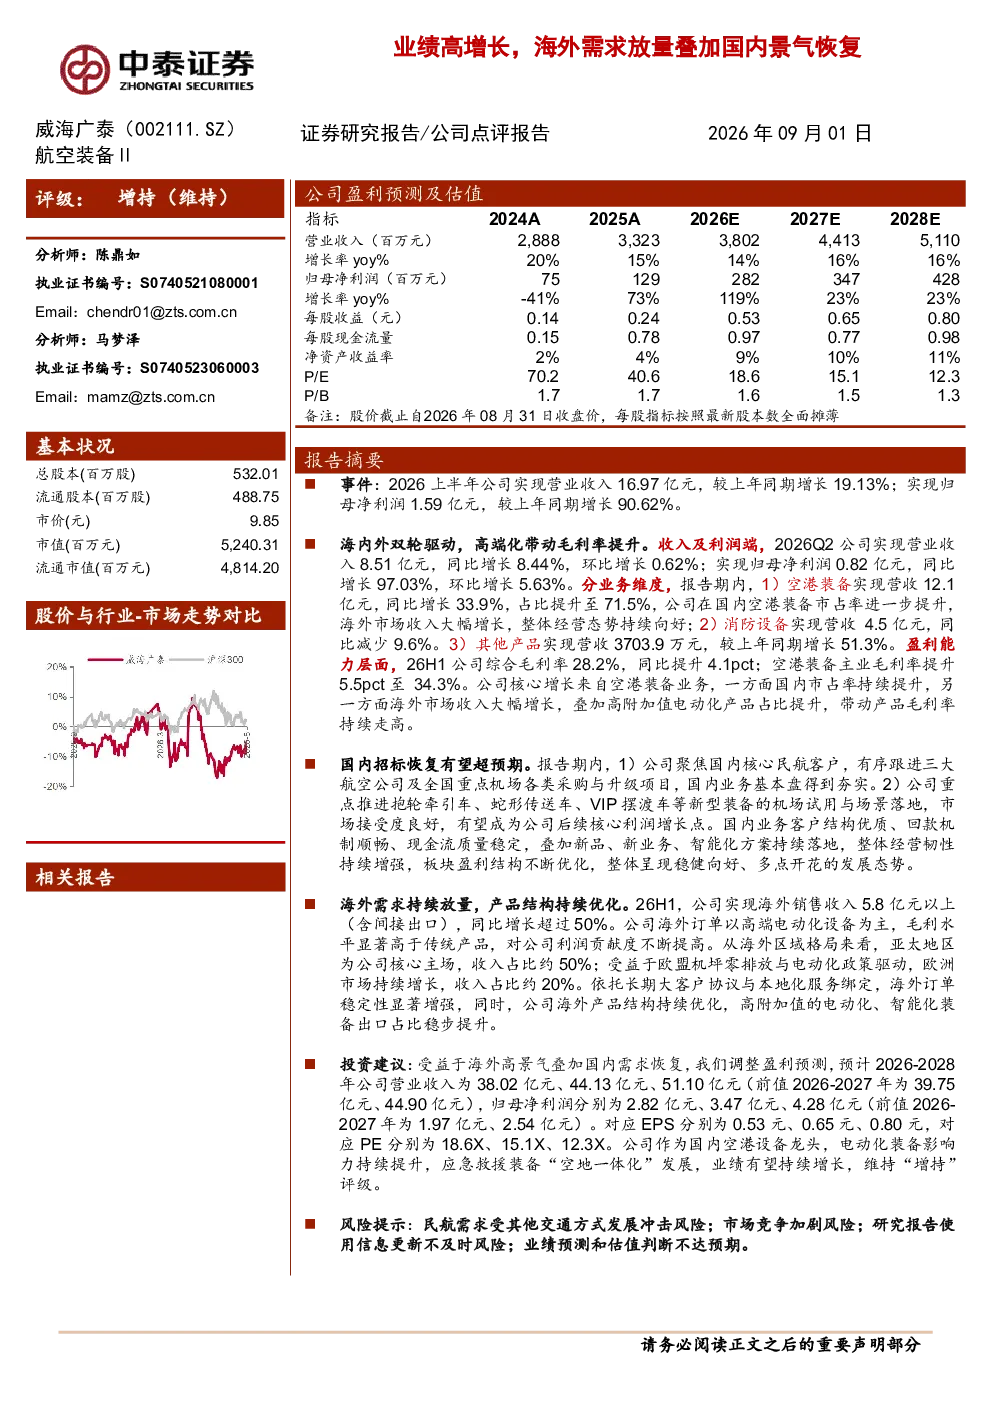
研报显示,2026年上半年威海广泰实现营业收入16.97亿元,同比增长19.13%;归母净利润1.59亿元,同比增长90.62%。空港装备营收12.1亿元,同比增长33.9%,占比71.5%;海外销售收入5.8亿元以上,同比增长超50%。综合毛利率提升至28.2%,空港装备毛利率达34.3%。国内市场聚焦三大航空公司及重点机场,新型装备市场接受度高;海外市场亚太地区收入占比约50%,欧洲市场受政策驱动持续增长,高附加值电动化装备出口占比提升。
该行业的发展趋势如何?
该行业受益于民航需求增长及装备升级。国内市场方面,随着新型装备市场接受度提升,国内业务有望成为增长点。海外市场方面,亚太地区收入占比约50%,欧洲市场受政策驱动持续增长,高附加值电动化装备出口占比提升。行业整体呈现结构性优化,高附加值产品占比提升,但需关注民航需求受其他交通方式冲击的风险。
研报重点分析了哪些方向?
研报重点分析了威海广泰的业绩表现、业务结构及国内外市场发展。业绩方面,公司营收和利润均实现高增长,空港装备贡献主要增长动力。业务结构方面,空港装备营收占比71.5%,消防设备营收有所下降,其他产品营收增长较快。国内市场方面,公司聚焦三大航空公司及重点机场,经营韧性增强;海外市场方面,订单稳定性高,产品结构持续优化,高附加值装备占比提升。
当前市场现状如何判断?
当前市场现状显示,威海广泰业绩高增长主要得益于海外需求放量及国内景气恢复。国内市场方面,公司客户结构优质,现金流稳定,新品与新业务持续落地,经营韧性增强。海外市场方面,公司销售收入同比增长超50%,亚太和欧洲市场均呈现增长态势,高附加值装备出口占比提升。但需关注市场竞争加剧及民航需求受其他交通方式冲击的风险。
研报提示了哪些风险?
研报提示的主要风险包括:民航需求受其他交通方式冲击可能导致需求波动;市场竞争加剧可能影响市场份额和盈利能力;信息更新不及时可能导致分析偏差;业绩预测可能因市场变化等因素不达预期。此外,政策变化、汇率波动等外部因素也可能对公司经营产生影响。