猜你想问
这份研报的核心内容是什么?
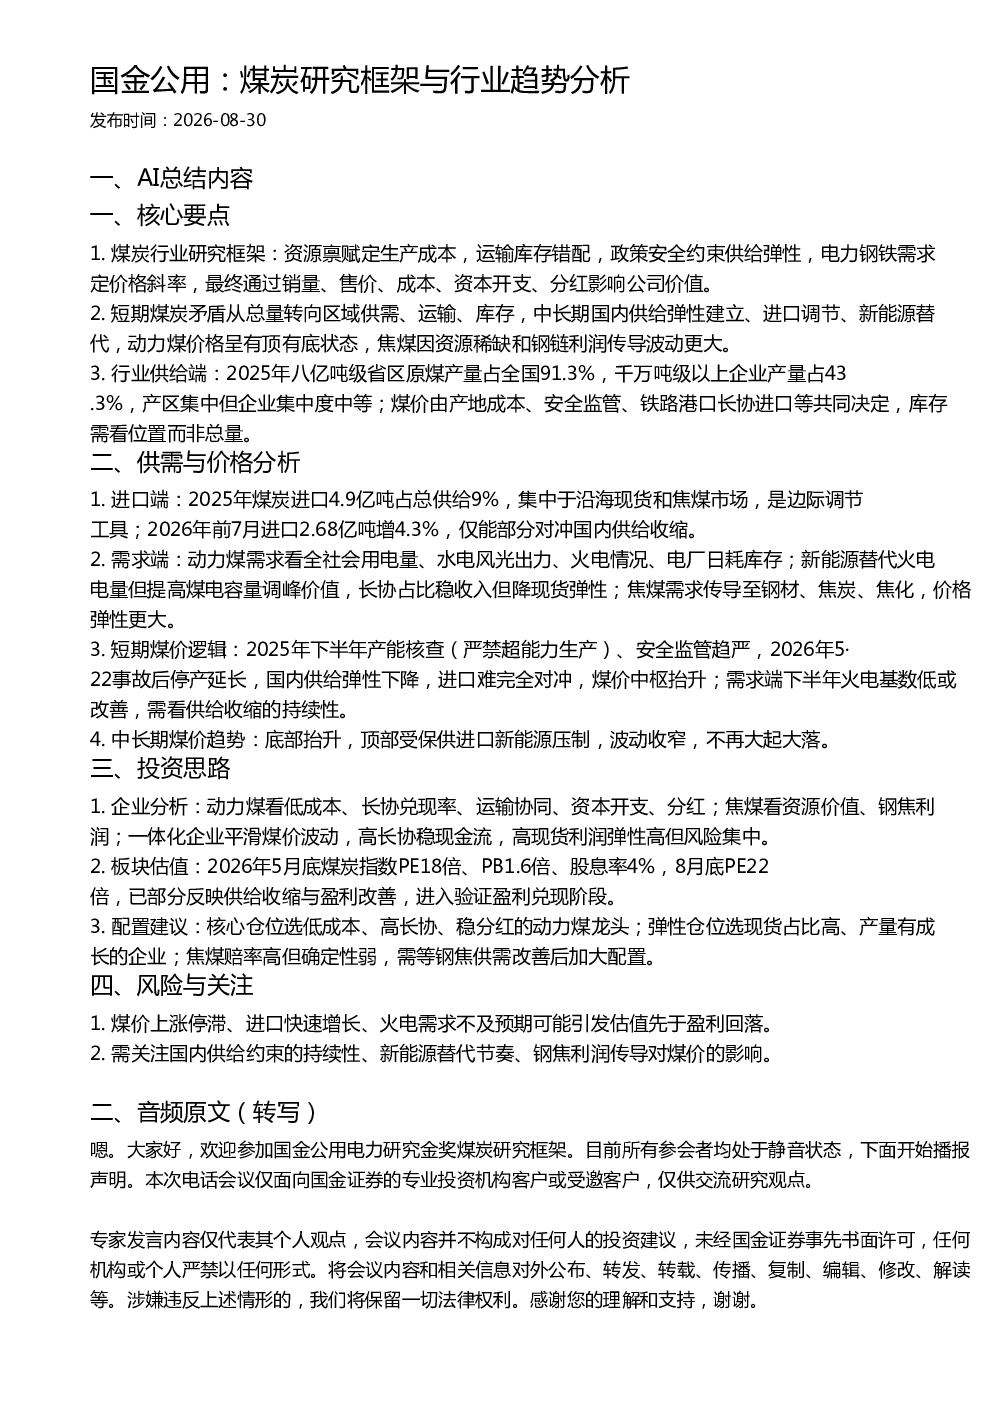
这份研报的核心内容是构建了煤炭行业的研究框架,分析了煤炭供需与价格趋势,并提出了投资思路。研究框架指出,煤炭行业价值受资源禀赋、运输条件、政策安全、电力钢铁需求等多重因素影响。报告详细分析了煤炭供需格局,包括进口端对国内市场的调节作用、动力煤和焦煤需求的特点,以及短期和长期煤价走势。投资思路方面,报告建议关注低成本、高长协、稳分红的动力煤龙头,以及现货占比高、产量有成长的企业,并对焦煤板块的配置提出了建议。
煤炭行业未来的发展趋势如何?
煤炭行业未来的发展趋势呈现底部抬升、顶部受压制、波动收窄的特点。短期内,国内供给弹性下降,进口难以完全对冲供给收缩,煤价中枢将抬升。长期来看,新能源替代火电将提高煤电的调峰价值,但保供和进口政策将限制煤价上涨空间,导致价格波动幅度减小。此外,煤炭需求端将受到全社会用电量、水电风光出力、火电情况等多重因素影响,需求结构也将发生变化。
研报重点分析了哪些方向?
研报重点分析了煤炭行业的供需与价格、投资思路以及相关风险。在供需与价格方面,报告详细探讨了国内煤炭产量分布、进口煤的作用、动力煤和焦煤需求特点,以及短期和长期煤价走势。投资思路方面,报告从企业分析和板块估值两个角度提出了建议,建议关注低成本、高长协、稳分红的动力煤龙头,以及现货占比高、产量有成长的企业。风险提示方面,报告关注煤价上涨停滞、进口快速增长、火电需求不及预期等因素可能带来的影响。
当前煤炭市场处于什么状态?
当前煤炭市场呈现供给收缩、价格中枢抬升的特点。短期内,国内煤炭产能核查、安全监管趋严,以及2026年5·22事故后停产延长,导致国内供给弹性下降。进口煤虽然有所增加,但难以完全对冲国内供给收缩,因此煤价中枢将抬升。需求端方面,全社会用电量增长、水电风光出力情况、火电运行状况等因素都将影响煤炭需求。总体来看,煤炭市场处于供给收缩、价格中枢抬升的状态。
研报提示了哪些风险?
研报提示了几个关键风险,包括煤价上涨停滞、进口快速增长、火电需求不及预期等。如果煤价上涨停滞,或者进口煤快速增长,可能会引发估值先于盈利回落的局面。此外,火电需求不及预期也可能对煤炭市场造成影响。报告还关注国内供给约束的持续性、新能源替代节奏、钢焦利润传导对煤价的影响等因素,这些因素都可能对煤炭市场带来不确定性。