猜你想问
这份研报的核心内容是什么?
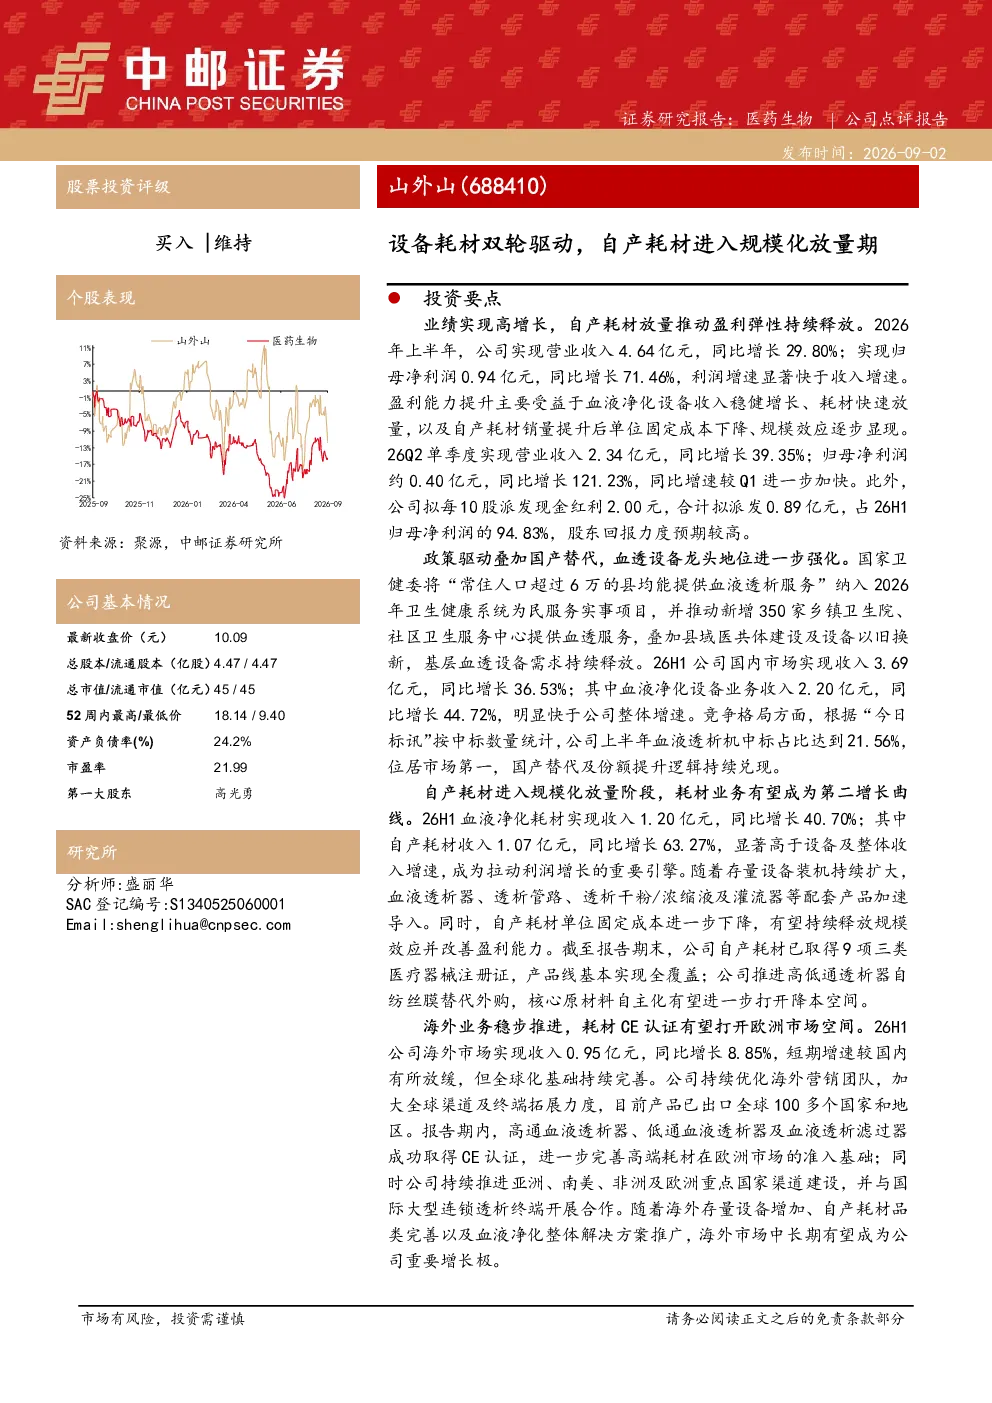
这份研报的核心内容是分析山外山公司2026年上半年的业绩表现,重点关注其血液净化设备与耗材的双轮驱动增长模式。报告显示,公司上半年实现营业收入4.64亿元,同比增长29.80%;归母净利润0.94亿元,同比增长71.46%。主要增长动力来自血液净化设备的稳健增长和自产耗材的快速放量,尤其是自产耗材收入同比增长63.27%,成为利润增长的重要引擎。此外,报告还强调了公司在血透设备领域的龙头地位,上半年血液透析机中标占比达21.56%,位居市场第一。
血液净化设备行业的发展趋势如何?
血液净化设备行业的发展趋势呈现积极态势。国家卫健委推动新增基层医疗机构提供血透服务,县域医共体建设和设备以旧换新政策进一步释放了基层血透设备需求。根据报告,山外山公司2026年上半年国内市场实现收入3.69亿元,同比增长36.53%,其中血液净化设备业务收入同比增长44.72%。行业整体受益于政策支持和人口老龄化趋势,市场需求持续增长,头部企业如山外山通过技术积累和渠道拓展,有望进一步巩固市场地位。
研报重点分析了哪些方向?
研报重点分析了山外山公司在设备与耗材协同效应下的业务发展。一方面,报告详细解读了公司自产耗材的规模化放量进程,指出2026年上半年自产耗材收入已达1.07亿元,同比增长63.27%,并强调公司已取得9项三类医疗器械注册证,产品线基本实现全覆盖。另一方面,报告也关注了公司血液净化设备的龙头地位,如上半年血液透析机中标占比达21.56%。此外,研报还分析了公司海外市场的拓展情况,如高通血液透析器取得CE认证,以及未来全球渠道的拓展计划。
当前市场对山外山公司的现状判断是什么?
当前市场对山外山公司的现状判断是积极且认可的。公司凭借设备与耗材的双轮驱动策略,实现了业绩的快速增长,2026年上半年营收和利润均实现双位数增长,其中利润增速显著快于收入增速。自产耗材的放量不仅提升了收入,还通过规模效应降低了成本,增强了盈利能力。公司在血透设备领域占据市场领先地位,且积极拓展海外市场,中长期发展潜力较大。不过,市场也需关注行业竞争加剧、政策变动等潜在风险因素。
研报中提示了哪些风险?
研报中提示了几个主要风险点。首先,血液净化设备市场竞争日趋激烈,可能影响公司设备的市场份额和价格水平。其次,设备更新换代政策若执行不及预期,可能影响公司设备的销售速度。此外,海外渠道拓展面临不确定性,如国际市场准入壁垒、汇率波动等因素可能影响海外业务的推进效果。最后,公司自产耗材的规模化生产仍需持续提升供应链管理能力,以应对市场需求的快速增长。这些风险需持续关注,但报告也认为公司具备较强的抗风险能力。