猜你想问
这份研报的核心内容是什么?
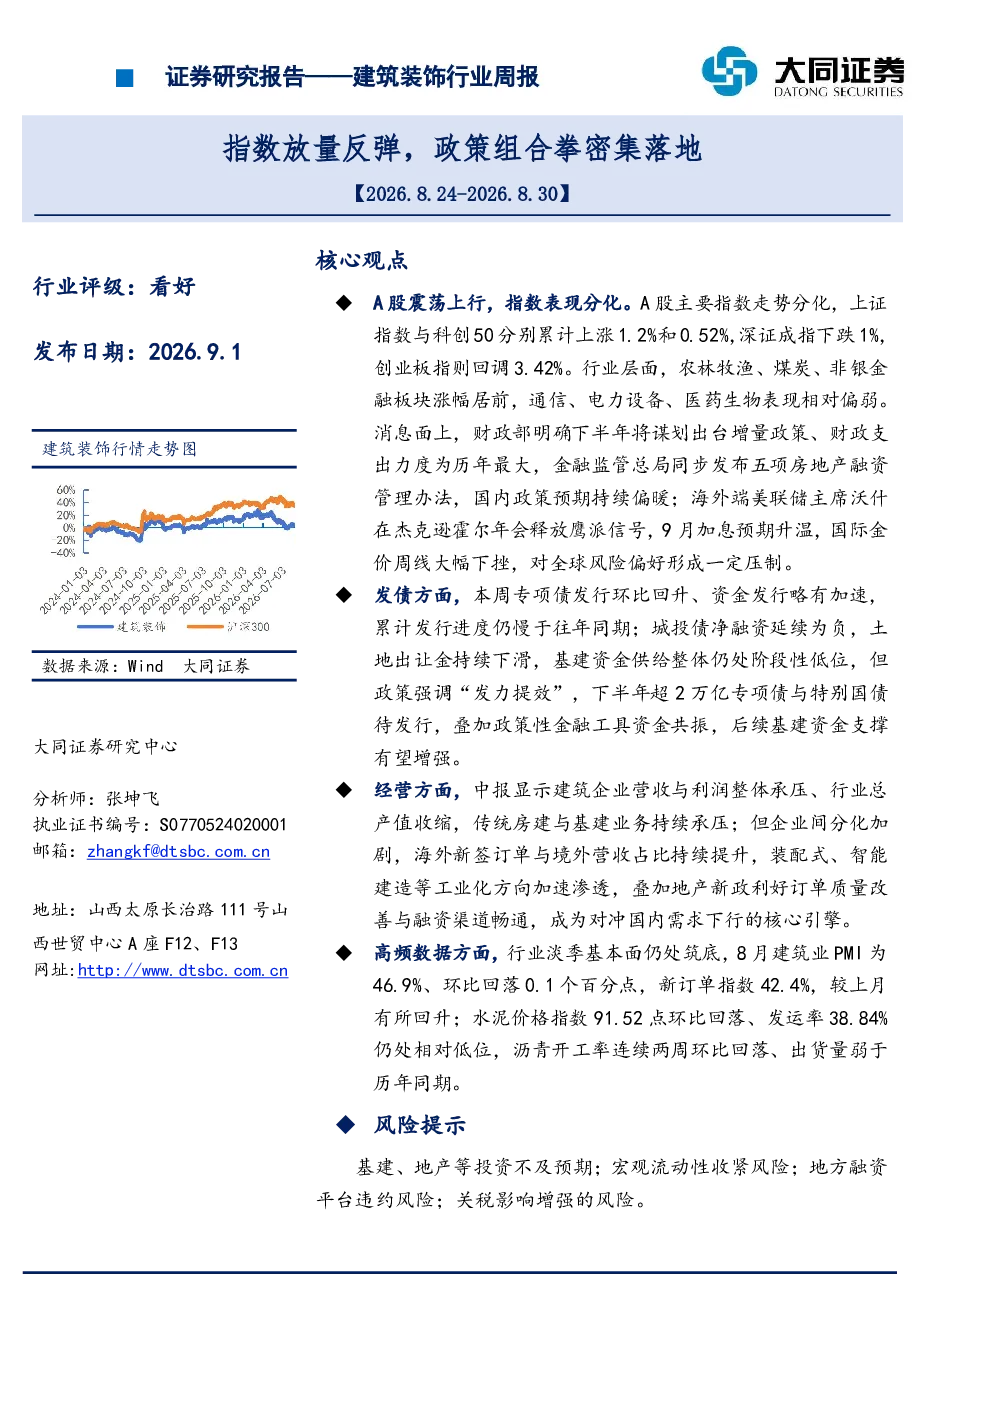
本报告指出A股主要指数走势分化,上证指数与科创50上涨,深证成指下跌,创业板指回调。国内政策预期持续偏暖,财政部将出台增量政策,金融监管总局发布房地产融资管理办法,但国际方面美联储释放鹰派信号,9月加息预期升温,对全球风险偏好形成压制。专项债发行环比回升,但累计进度慢于往年同期,城投债净融资延续为负,基建资金供给仍处低位,下半年超2万亿专项债与特别国债待发行。建筑企业营收与利润承压,行业总产值收缩,但企业间分化加剧,海外订单与境外营收占比提升,装配式、智能建造等工业化方向加速渗透,地产新政利好订单质量与融资渠道。
建筑装饰行业未来发展趋势如何?
建筑装饰行业未来发展趋势显示企业间分化加剧,部分企业海外订单与境外营收占比提升,装配式、智能建造等工业化方向加速渗透。地产新政对订单质量和融资渠道产生利好影响。同时,行业估值处于历史相对低位,PE(TTM)13.42倍,位于近10年79.52%分位数;PB(LF)0.7倍,位于近10年4.8%分位数,具备估值优势。建议关注业绩优异、现金流充足、分红稳定的个股,以及半导体洁净室与城市更新等高景气方向布局充分的优质标的。
报告重点分析了哪些方向?
报告重点分析了建筑装饰行业政策组合拳密集落地对行业的影响,包括财政部增量政策、金融监管总局房地产融资管理办法等国内政策预期持续偏暖,以及美联储鹰派信号对国际市场的影响。此外,报告还分析了专项债发行、城投债净融资、建筑业PMI、新接订单指数等关键数据,以及水泥、螺纹钢、石油沥青等高频数据变化。同时,报告建议关注低估值高股息方向和高景气方向,如半导体洁净室与城市更新。
当前市场对建筑装饰行业的判断是什么?
当前市场对建筑装饰行业的判断显示行业估值处于历史相对低位,PE(TTM)13.42倍,PB(LF)0.7倍,具备估值优势。同时,行业政策预期持续偏暖,专项债发行环比回升,但累计进度慢于往年同期,基建资金供给仍处低位,下半年超2万亿专项债与特别国债待发行,政策性金融工具将增强资金支撑。此外,建筑企业营收与利润承压,行业总产值收缩,但企业间分化加剧,海外订单与境外营收占比提升,装配式、智能建造等工业化方向加速渗透,地产新政利好订单质量与融资渠道。
研报提示了哪些风险?
研报提示的风险包括基建、地产等投资不及预期,宏观流动性收紧风险,地方融资平台违约风险,以及关税影响增强的风险。此外,报告还指出美联储鹰派信号对全球风险偏好形成压制,国际金价下挫可能影响市场情绪。需要注意的是,行业估值虽处于历史相对低位,但仍需关注政策落地效果和市场需求变化。