猜你想问
这份研报主要分析了哪些核心内容?
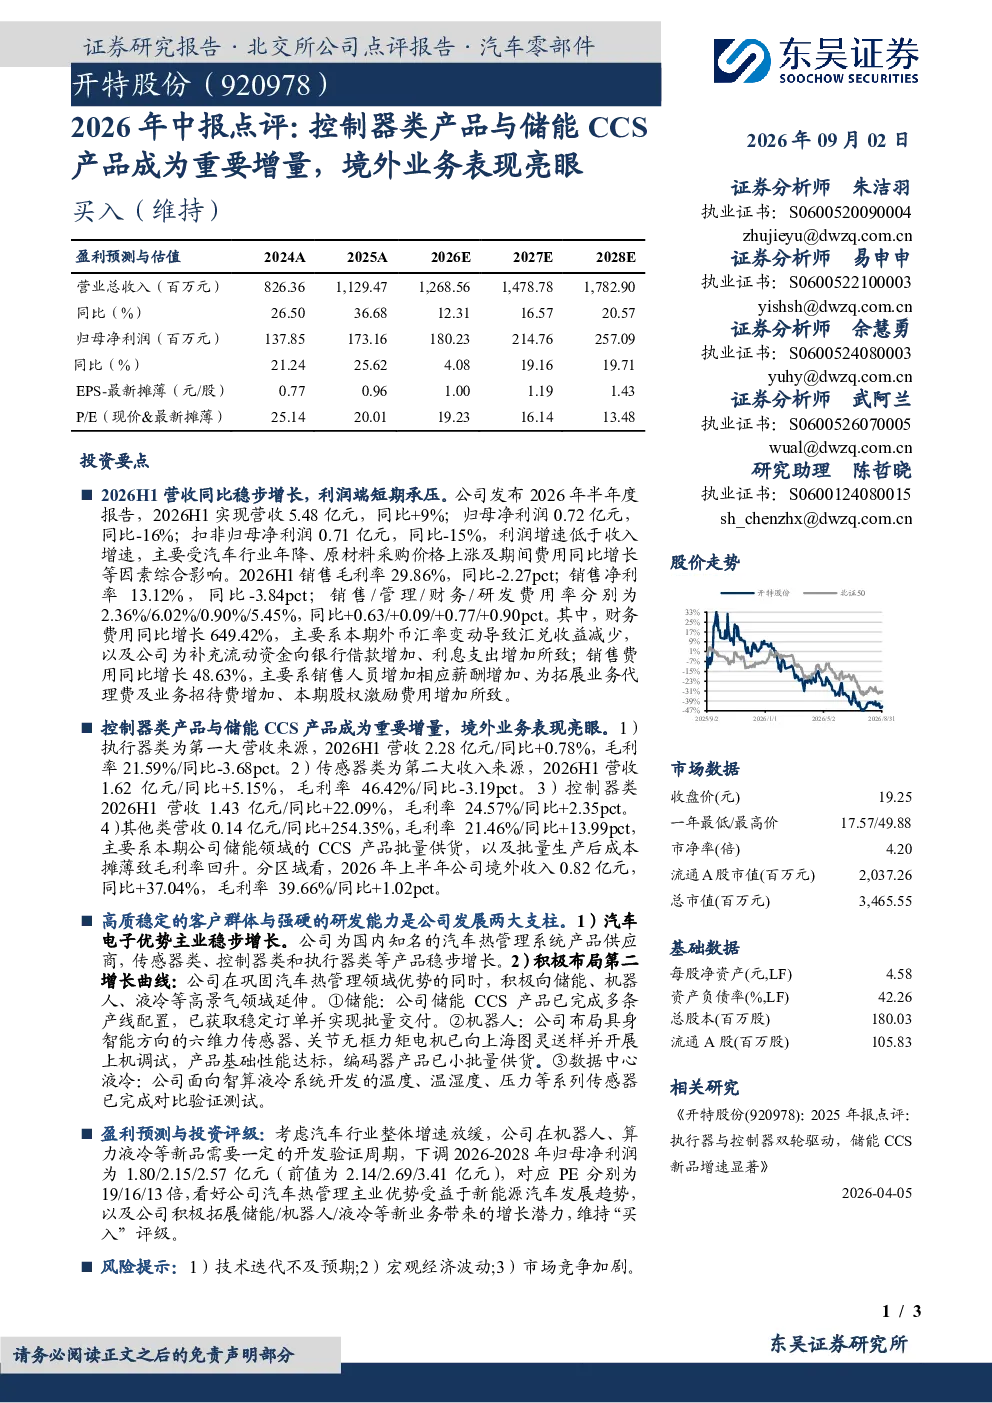
这份研报主要分析了开特股份2026年上半年的经营情况。报告显示公司营收同比增长9%,达到5.48亿元,但归母净利润同比下滑16%,至0.72亿元。利润端承压主要由于汽车行业年降、原材料价格上涨及期间费用增加。控制器类和储能CCS产品成为重要增长点,分别实现营收1.43亿元和0.14亿元,同比增长22.09%和254.35%。境外业务表现亮眼,收入同比增长37.04%至0.82亿元。
汽车热管理行业的发展趋势如何?
汽车热管理行业正经历重要转型,主要趋势包括电动化带来的热管理需求增加、智能化推动的热管理系统复杂度提升以及轻量化对材料和技术提出更高要求。随着新能源汽车的普及,电池热管理成为关键环节,对传感器、控制器等产品的需求持续增长。同时,汽车电子电气架构变革也促使热管理系统向集成化、智能化方向发展。行业竞争格局加剧,头部企业凭借技术积累和客户资源优势保持领先,但新进入者也在积极布局相关领域。
研报重点分析了哪些业务方向?
研报重点分析了开特股份的两大业务方向。一是汽车电子优势主业,公司作为国内知名汽车热管理系统产品供应商,传感器类、控制器类和执行器类产品稳步增长,受益于新能源汽车发展持续受益。二是积极布局的第二增长曲线,公司在巩固汽车热管理领域优势的同时,向储能、机器人、液冷等高景气领域延伸。其中,储能CCS产品已完成多条产线配置并实现批量交付,机器人领域布局六维力传感器和关节无框力矩电机,数据中心液冷传感器也已完成对比验证测试。
当前市场对开特股份有何判断?
当前市场对开特股份的判断显示公司经营稳健但面临挑战。一方面,公司汽车电子主业受益于新能源汽车发展趋势,控制器类和储能CCS产品成为重要增量,境外业务表现亮眼,显示出较强的市场竞争力。另一方面,公司短期利润承压,主要受汽车行业年降、原材料价格上涨及期间费用增加等因素影响。此外,公司在机器人、算力液冷等新品领域尚处于开发验证阶段,需要一定时间实现规模化应用。综合来看,市场对开特股份的判断是其在传统主业优势的基础上,积极拓展新业务,但需关注短期业绩波动和新技术商业化进程。
研报提示了哪些主要风险?
研报提示了开特股份面临的三项主要风险。一是技术迭代不及预期,随着汽车电子和机器人等领域技术快速发展,如果公司产品研发进度放缓或技术路线选择失误,可能影响其市场竞争力。二是宏观经济波动,经济下行压力可能影响汽车和电子产品的消费需求,进而影响公司业绩。三是市场竞争加剧,随着行业进入者增多,公司可能面临更激烈的市场竞争,尤其是在储能、机器人等新兴领域。这些风险因素可能对公司未来经营和盈利能力产生不利影响。