猜你想问
这份研报的核心内容是什么?
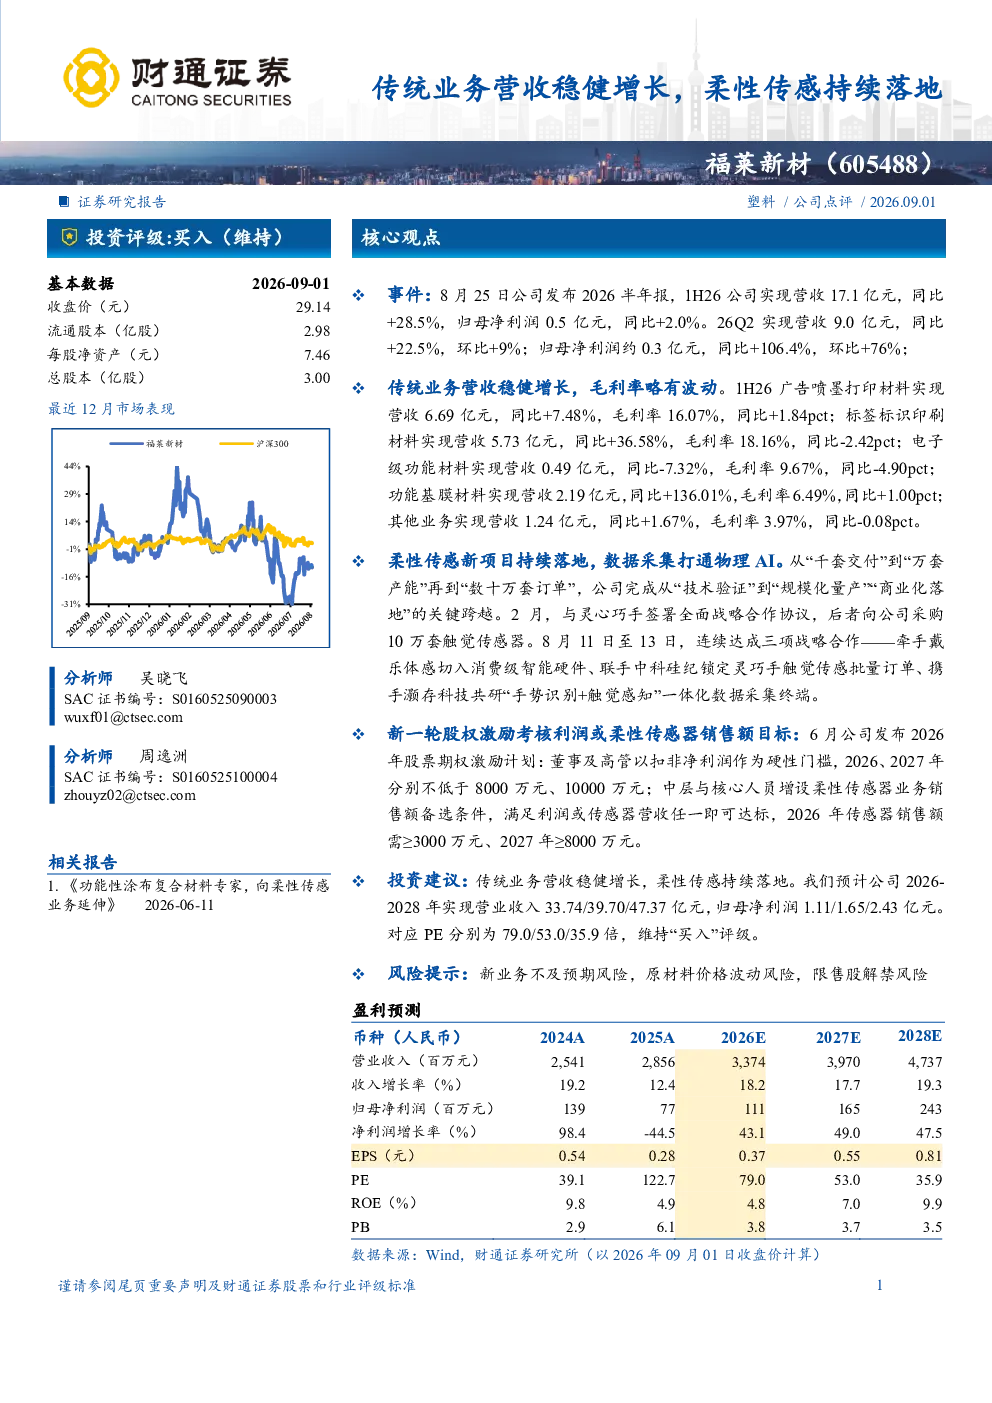
这份研报分析了福莱新材2026年半年报数据,显示公司1H26实现营收17.1亿元,同比增长28.5%,归母净利润0.5亿元,同比增长2.0%。传统业务如广告喷墨打印材料、标签标识印刷材料等保持增长,但毛利率略有波动。柔性传感新项目持续落地,与多家企业达成战略合作,如灵心巧手、戴乐体感等,用于物理AI数据采集。报告维持买入评级。
柔性传感赛道的发展趋势如何?
柔性传感技术正快速发展,应用场景不断拓展。福莱新材在柔性传感领域持续布局,与多家企业合作,推动技术落地。未来,柔性传感器在机器人、人机交互等领域需求有望增长,技术成熟度和成本下降将促进市场普及。目前行业竞争格局尚未稳定,头部企业优势明显,但新进入者仍有机会。
研报重点分析了福莱新材的哪些方面?
研报重点分析了福莱新材的传统业务营收和毛利率变化,以及柔性传感新项目的进展。传统业务方面,广告喷墨打印材料、标签标识印刷材料增长显著,但电子级功能材料营收下降。柔性传感方面,公司已与多家企业达成合作,采购触觉传感器,并计划通过股权激励推动销售。报告认为公司新业务进展符合预期。
当前市场对福莱新材的判断是什么?
市场对福莱新材的判断较为积极。公司传统业务稳健,新业务如柔性传感进展顺利,且获得多家企业合作验证。报告预计公司未来三年营收和净利润将稳步增长,维持买入评级。但需关注新业务落地效果和原材料价格波动等风险。目前公司估值处于合理区间,具备一定投资价值。
研报提示了哪些风险?
研报提示的主要风险包括新业务不及预期、原材料价格波动和限售股解禁。新业务如柔性传感市场推广和客户拓展存在不确定性,若进展缓慢可能影响公司业绩。原材料价格波动会直接影响生产成本,进而影响利润水平。此外,未来两年限售股解禁可能对股价造成短期压力。需密切关注这些风险因素的变化。
你可能感兴趣
公司2020年三季报点评:营收保持稳健增长,传统创新业务持续推进
信息技术长城证券2020-10-29
福莱新材Q2净利翻倍 柔性触觉传感订单持续落地
未知机构2026-08-26
23年营收稳健增长,看好光传感芯片快速放量
长城证券2024-05-15
2024年中报点评:传统业务稳健增长,战略新兴业务持续落地
民生证券2024-08-30
营收稳健增长,看好公司新业务逐步落地-2024年报点评
国联民生证券2025-05-06
营收稳健增长,AI大模型持续商用落地
信息技术国泰君安证券2024-09-05
新签和营收稳健增长,BIPV业务持续放量
建筑建材财通证券2023-11-01
营收稳健增长,物业管理业务持续扩张2026年半年报点评
房地产财信证券2026-08-28
24Q2营收增长稳健,空悬&传感器明星业务放量持续
交通运输中泰证券2024-09-01
恒工精密(301261):2025Q3营收稳健增长 机器人业务持续推进
中泰证券2025-11-28