猜你想问
这份研报的核心内容是什么?
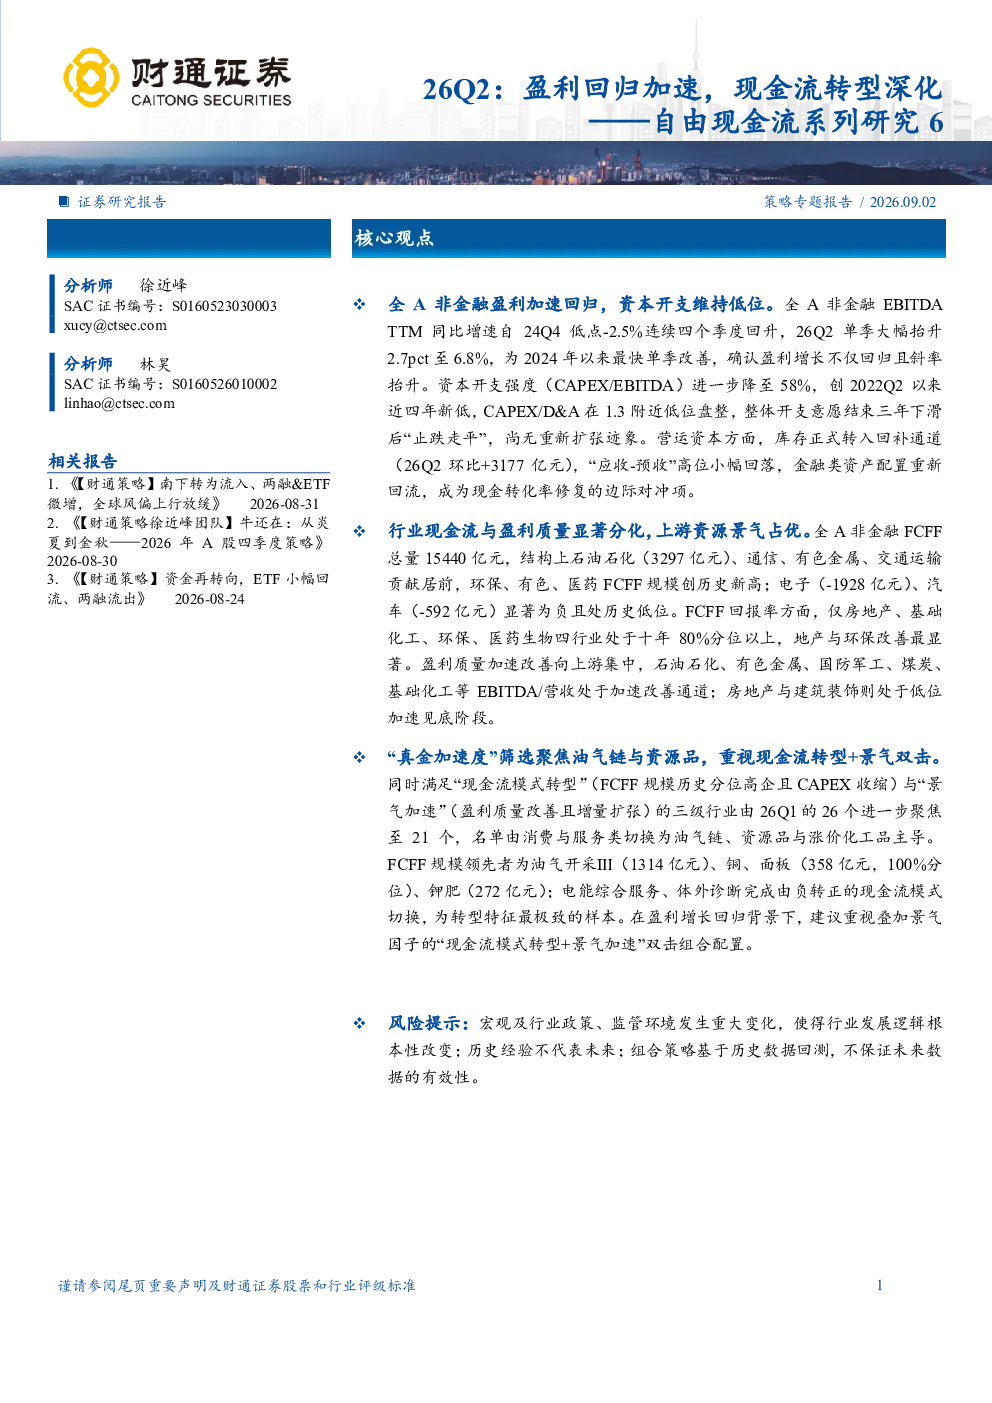
这份研报的核心内容是分析全A非金融企业的盈利增长、资本开支和营运资本变化。报告指出盈利增长斜率正在抬升,资本开支维持低位,营运资本回补,现金转化率在低位企稳。具体来看,全A非金融EBITDA同比增速连续四个季度回升,26Q2单季大幅提升2.7个百分点至6.8%。资本开支强度进一步降至58%,创近四年新低。营运资本方面,库存正式转入回补通道,金融类资产配置回流助力现金转化率修复。
哪些赛道或行业值得关注?
报告关注现金流模式转型且景气加速的行业。主要聚焦油气链与资源品,如石油石化、通信、有色金属、交通运输等。同时,环保、有色、医药行业FCFF规模创历史新高。报告中特别提到,同时满足“现金流模式转型”(FCFF规模历史分位高企且CAPEX收缩)与“景气加速”(盈利质量改善且增量扩张)的三级行业由26Q1的26个进一步聚焦至21个,名单由消费与服务类切换为油气链、资源品与涨价化工品主导。
报告重点分析了哪些方向?
报告重点分析了自由现金流的变化趋势和行业分化。首先,分析了全A非金融企业的盈利增长、资本开支和营运资本变化,确认盈利增长不仅回归且斜率抬升,资本开支低位稳定,营运资本回补。其次,分析了不同行业的现金流模式,如FCFF规模、FCFF回报率、CAPEX/D&A等指标,发现多数行业资本开支持续新低,但综合、军工、煤炭开支意愿历史高位。最后,筛选出同时满足“现金流模式转型”与“景气加速”的行业,聚焦油气链、资源品与涨价化工品。
当前市场现状如何判断?
报告指出,在上市公司整体前端盈利增长回归的背景下,市场对成长风格的风偏或再迎提升。全A非金融盈利增长斜率抬升,资本开支维持低位,营运资本回补,现金转化率低位企稳,这些变化表明市场正在经历现金流模式的转型。同时,盈利质量加速改善向上游集中,石油石化、有色金属、国防军工、煤炭、基础化工等EBITDA/营收处于加速改善通道,而房地产与建筑装饰则处于低位加速见底阶段。
研报有哪些风险提示?
报告提示了几个主要风险:一是宏观及行业政策、监管环境发生重大变化可能影响现金流模式;二是历史经验不代表未来,市场状况可能发生变化;三是组合策略基于历史数据回测,不保证未来数据的有效性。这些风险提示强调了投资决策需谨慎,并关注宏观和行业政策的变化。