猜你想问
中控技术2026年半年报核心内容有哪些?
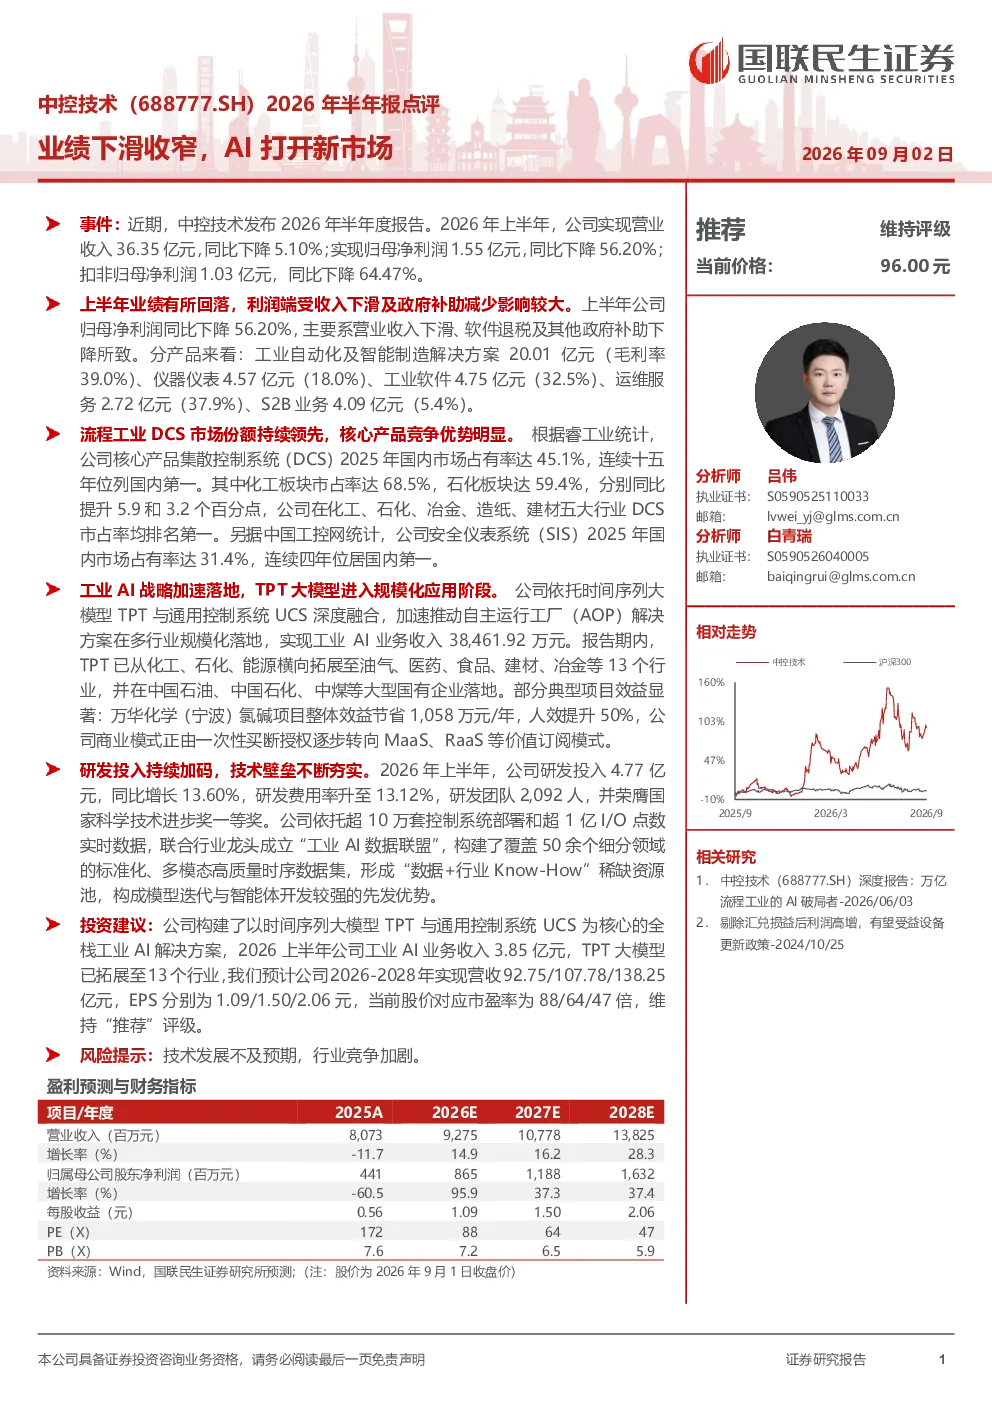
中控技术2026年上半年营业收入36.35亿元,同比下降5.10%;归母净利润1.55亿元,同比下降56.20%;扣非归母净利润1.03亿元,同比下降64.47%。主要受收入下滑及政府补助减少影响。分产品来看,工业自动化及智能制造解决方案、仪器仪表、工业软件、运维服务、S2B业务收入分别为20.01亿元、4.57亿元、4.75亿元、2.72亿元、4.09亿元。核心产品DCS、SIS国内市场占有率连续多年位居第一。
工业AI赛道发展趋势如何?
工业AI赛道正快速发展,中控技术依托时间序列大模型TPT与通用控制系统UCS深度融合,推动自主运行工厂(AOP)解决方案在化工、石化、能源等13个行业规模化落地,实现工业AI业务收入38,461.92万元。公司商业模式正由一次性买断授权逐步转向MaaS、RaaS等价值订阅模式。联合行业龙头成立“工业AI数据联盟”,构建了覆盖50余个细分领域的标准化、多模态高质量时序数据集。
研报重点分析了中控技术的哪些方面?
研报重点分析了中控技术的业绩表现、业务结构、市场份额、工业AI进展、研发投入及投资建议。中控技术在DCS、SIS领域保持国内领先地位,工业AI业务收入显著增长,研发投入持续加大,荣膺国家科学技术进步奖一等奖。预计2026-2028年公司营收将实现快速增长,当前股价对应市盈率具有投资价值。
中控技术所在市场现状如何?
中控技术在核心产品DCS、SIS领域国内市场占有率分别达45.1%、31.4%,连续多年位居第一。工业自动化及智能制造解决方案收入占比最高,毛利率达39.0%。公司依托工业AI技术拓展多行业应用,在大型国有企业落地项目效益显著,如万华化学氯碱项目年节省成本1,058万元,人效提升50%。
研报提示了哪些风险?
研报提示的主要风险包括技术发展不及预期和行业竞争加剧。工业AI技术迭代迅速,若公司技术发展速度放缓可能影响竞争力。同时,工业自动化行业竞争激烈,国内外厂商众多,市场份额可能面临挑战。此外,商业模式转型过程中可能面临客户接受度及盈利能力波动风险。