猜你想问
江苏银行的核心竞争力是什么?
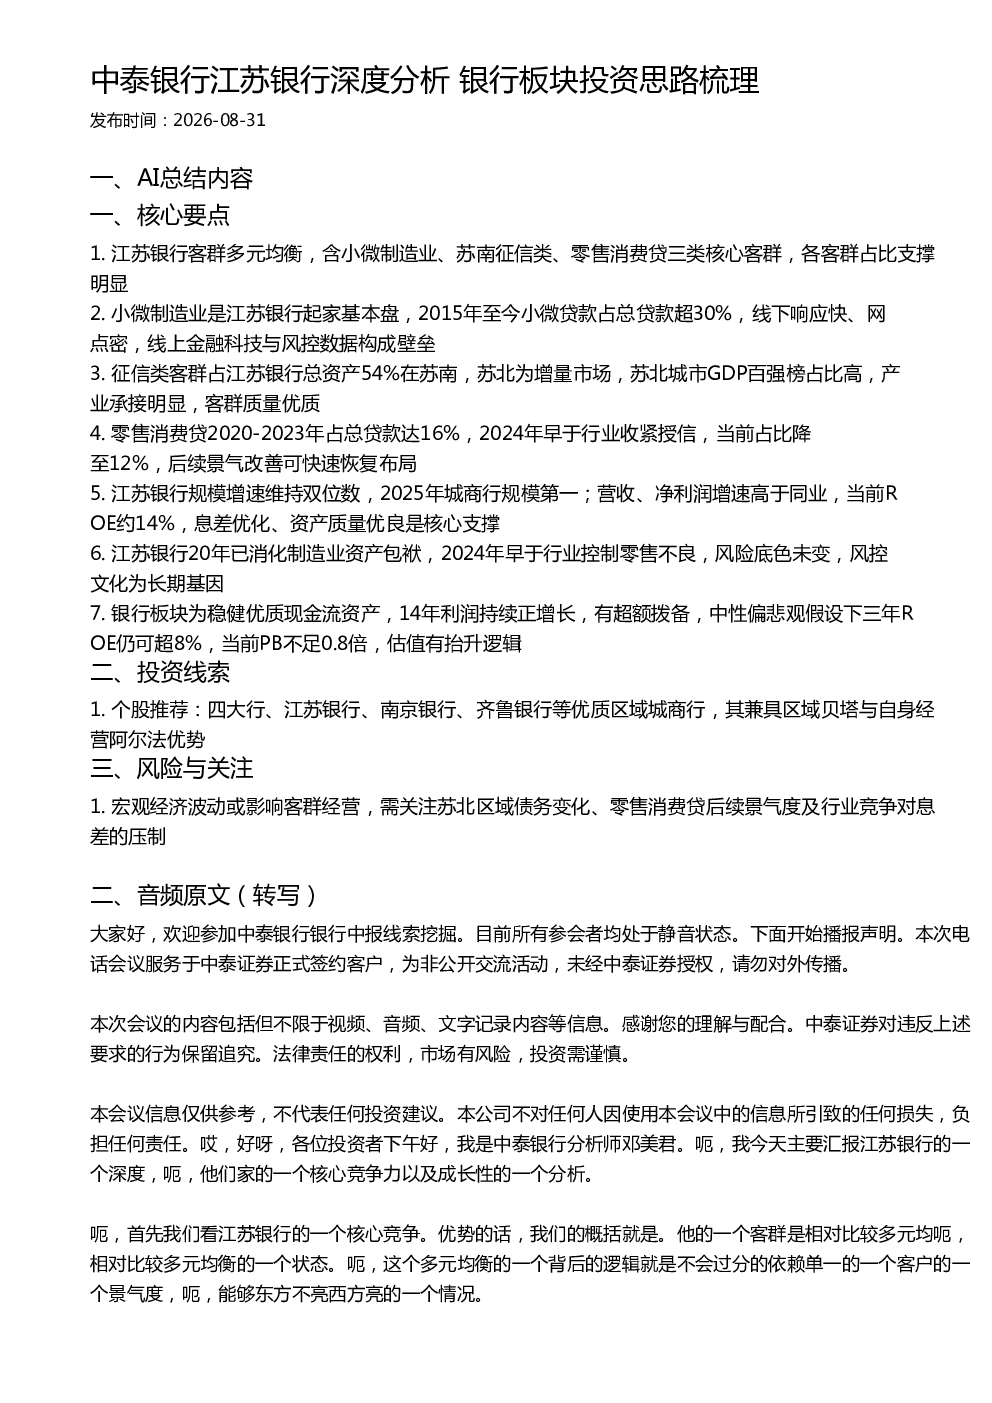
江苏银行的核心竞争力在于其客群的多元均衡性,包含小微制造业、苏南征信类和零售消费贷三类核心客群。小微制造业是其起家基本盘,2015年至今小微贷款占比超30%,线下响应快、网点密,线上金融科技与风控数据构成壁垒。征信类客群占其总资产54%在苏南,苏北为增量市场,客群质量优质。零售消费贷占比曾达16%,但江苏银行敏锐地于2024年早于行业收紧授信,当前占比降至12%,后续景气改善可快速恢复布局。这种多元客群结构使江苏银行在规模扩张和效益指标上表现亮眼,规模增速维持双位数,营收、净利润增速高于同业,ROE约14%,息差优化和资产质量优良是核心支撑。
银行板块的行业发展趋势如何?
银行板块整体呈现稳健优质的现金流资产特征。从长周期看,银行利润持续正增长,拥有厚实的超额拨备,即使在中性偏悲观假设下,三年ROE仍可超8%。当前银行板块的P/DL估值性价比高,市场对银行资产质量的偏见有望得到修复。银行板块具有周期对冲属性,规模增长有韧性,利差和资产质量保持稳健,是优质的红利资产。在资产荒背景下,银行估值存在抬升逻辑。
报告重点分析了哪些方向?
报告重点分析了江苏银行的客群结构及其核心竞争力,包括小微制造业、征信类和零售消费贷三类客群的经营状况和占比支撑。同时,报告深入剖析了江苏银行的规模扩张、息差优化和资产质量控制,指出其通过线下网点优势、线上金融科技投入以及审慎的风险管理,实现了稳健的ROE水平。此外,报告还分析了银行板块的整体投资思路,推荐大行和优质区域城商行,强调业绩确定性和区域贝塔与自身经营阿尔法优势。
当前银行市场的现状如何判断?
当前银行市场整体呈现稳健发展的态势,银行板块作为优质现金流资产,具有周期对冲属性和厚实的超额拨备,支撑其业绩稳定增长。银行板块的P/DL估值处于合理水平,市场对其资产质量的偏见有望逐步消除。从行业趋势看,银行板块在资产荒背景下具备估值抬升的逻辑。尽管宏观经济波动可能影响客群经营,但银行板块的稳健性和韧性使其成为值得关注的投资领域。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动可能影响客群经营,需关注苏北区域债务变化、零售消费贷后续景气度及行业竞争对息差的压制。江苏银行虽然客群多元均衡,但宏观经济下行可能对其各类客群经营带来挑战。此外,行业竞争加剧也可能对银行息差造成压力,需持续关注这些潜在风险因素。