猜你想问
三一重工2026年半年度业绩报告核心内容是什么?
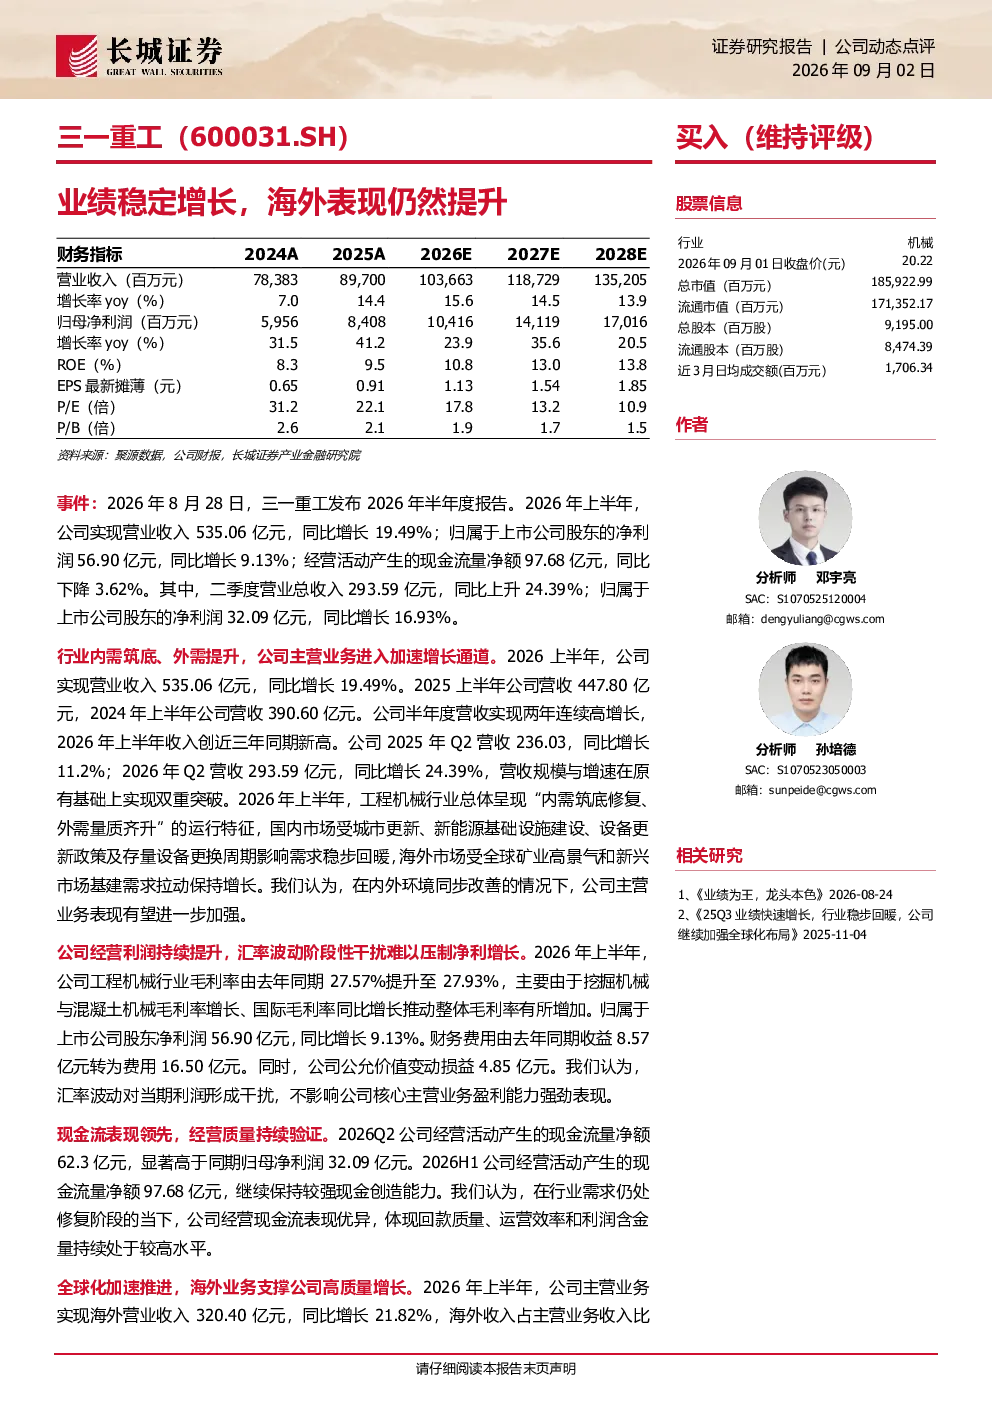
三一重工2026年半年度业绩报告显示公司业绩稳定增长,海外市场表现提升。2026年上半年,公司实现营业收入535.06亿元,同比增长19.49%;归属于上市公司股东的净利润56.90亿元,同比增长9.13%。分析师认为,公司主营业务进入加速增长通道,国内市场受城市更新、新能源基础设施建设等因素驱动需求回暖,海外市场受全球矿业高景气和新兴市场基建需求拉动保持增长。公司经营利润持续提升,毛利率由27.57%提升至27.93%,主要由于挖掘机械与混凝土机械毛利率增长、国际毛利率提升。净利润同比增长9.13%,财务费用有所增加,但汇率波动阶段性干扰难以压制净利增长。现金流表现领先,2026Q2经营活动产生的现金流量净额62.3亿元,显著高于同期归母净利润32.09亿元;2026H1经营活动产生的现金流量净额97.68亿元,体现公司回款质量、运营效率和利润含金量持续处于较高水平。
工程机械行业未来发展趋势如何?
工程机械行业未来发展趋势呈现多方面特点。国内市场方面,城市更新、新能源基础设施建设等因素将驱动需求持续回暖,特别是在挖掘机械、混凝土机械等领域,产品更新换代和存量设备维修替换需求将提供增长动力。海外市场方面,全球矿业高景气度和新兴市场基建需求将拉动海外业务增长,尤其值得关注的是非洲区域收入增长最为显著。同时,公司全球化战略加速推进,亚澳、欧洲、美洲区域收入均实现增长,海外收入占比提升至61.33%,海外毛利率同比提升1.32个百分点,显示海外业务支撑公司高质量增长。产品方面,挖掘机械、混凝土机械、起重机械、桩工机械、路面机械收入均实现增长,主导产品竞争优势稳固,细分产品如桩工机械同比高增体现细分市场修复弹性。
三一重工报告重点分析了哪些方向?
三一重工报告重点分析了公司业绩增长驱动因素、经营利润提升情况、全球化战略推进情况以及现金流表现。业绩增长方面,报告指出公司主营业务进入加速增长通道,国内市场受城市更新、新能源基础设施建设等因素驱动需求回暖,海外市场受全球矿业高景气和新兴市场基建需求拉动保持增长。经营利润提升方面,毛利率由27.57%提升至27.93%,主要由于挖掘机械与混凝土机械毛利率增长、国际毛利率提升。全球化战略推进方面,海外业务支撑公司高质量增长,海外收入占比61.33%,海外毛利率32.50%,同比提升1.32个百分点。现金流表现方面,2026Q2经营活动产生的现金流量净额62.3亿元,显著高于同期归母净利润32.09亿元;2026H1经营活动产生的现金流量净额97.68亿元,体现公司回款质量、运营效率和利润含金量持续处于较高水平。
当前工程机械市场现状如何?
当前工程机械市场现状呈现国内需求回暖、海外市场高景气、公司经营稳健的特点。国内市场方面,城市更新、新能源基础设施建设等因素驱动需求持续回暖,为工程机械行业提供增长动力。海外市场方面,全球矿业高景气度和新兴市场基建需求拉动海外业务增长,公司海外收入占比提升至61.33%,海外毛利率同比提升1.32个百分点,显示海外市场表现强劲。公司经营方面,2026年上半年实现营业收入535.06亿元,同比增长19.49%;归属于上市公司股东的净利润56.90亿元,同比增长9.13%,经营利润持续提升,毛利率由27.57%提升至27.93%。现金流表现领先,2026H1经营活动产生的现金流量净额97.68亿元,体现公司回款质量、运营效率和利润含金量持续处于较高水平。
三一重工研报提示了哪些风险?
三一重工研报提示了多项风险因素。宏观政策风险方面,国家宏观经济政策调整可能对公司经营产生影响。海外市场拓展不及预期风险方面,全球矿业景气度波动、新兴市场基建需求变化以及国际政治经济环境变化可能影响海外业务增长。国内下游行业需求不足风险方面,房地产、基建等行业需求疲软可能影响公司产品销售。汇率波动风险方面,人民币汇率大幅波动可能对公司财务状况产生影响。原材料价格波动风险方面,大宗商品价格大幅波动可能增加公司生产成本。这些风险因素需要投资者关注,并在投资决策中充分考虑。