猜你想问
禾赛科技2026-2027研报核心内容是什么?
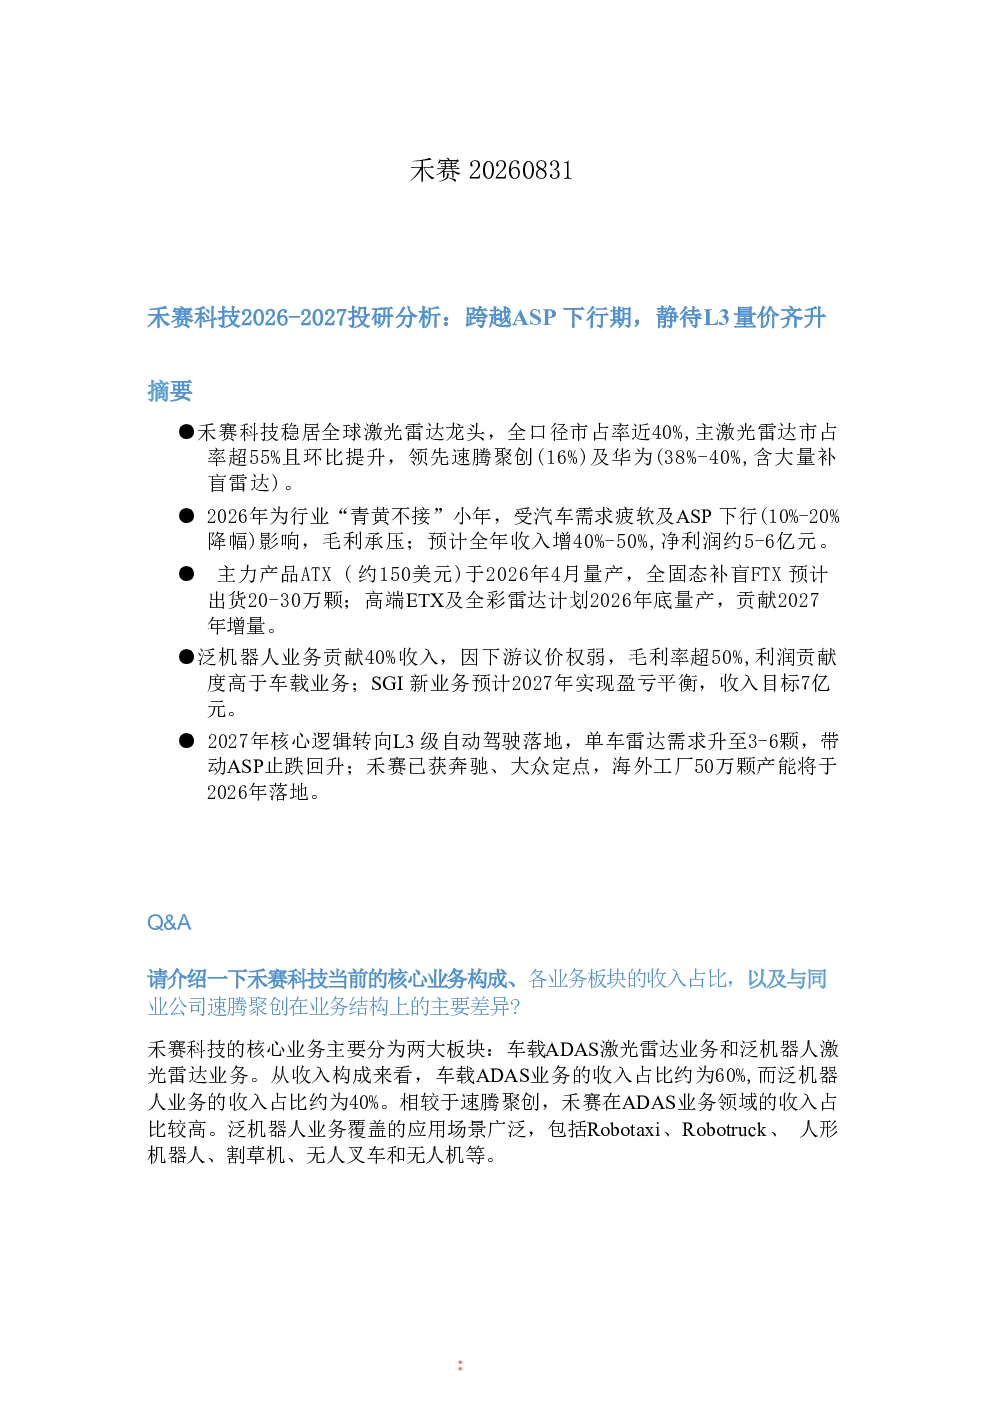
该研报分析禾赛科技2026-2027年业绩,核心业务包括车载ADAS激光雷达(约60%收入)和泛机器人激光雷达(约40%收入)。预计2026年收入增40%-50%,净利润约5-6亿元。产品进展上,ATX(约150美元)于2026年4月量产,FTX预计出货20-30万颗,ETX及全彩雷达计划2026年底量产。泛机器人业务贡献40%收入,毛利率超50%。SGI新业务预计2027年实现盈亏平衡,收入目标7亿元。
激光雷达行业发展趋势如何?
全球市场渗透率约3%,国内厂商受益全球化。国内市场以禾赛、速腾聚创、华为、图达通为主,禾赛在主激光雷达领域领先。2026年ASP预计下降10%-20%,毛利承压。2027年ASP降幅收窄至个位数,毛利率和利润趋于稳定。L3自动驾驶推动单车雷达需求升至3-6颗,ASP止跌回升。海外产能50万颗工厂于2026年落地,奔驰、大众已定点。
报告重点分析了哪些方向?
报告重点分析禾赛科技核心业务构成与市场地位,2026年行业与公司表现,2027年核心逻辑与增长驱动力,行业趋势与竞争格局,新业务布局与估值影响,以及市场周期与未来展望。其中,L3自动驾驶商业化(量价齐升)和海外市场拓展是核心增长逻辑。SGI新业务包括Cosmos3D平台和机器人动力模组,预计2027年达7亿元并实现盈亏平衡。
当前激光雷达市场现状如何?
当前激光雷达市场,禾赛科技全口径市占率近40%,主激光雷达市占率超55%,领先速腾聚创(16%)及华为(38%-40%含补盲雷达)。行业面临汽车需求疲软,ASP承压挑战。2026年行业或为“小年”,缺乏明确主线,竞争格局变化。但2027年ASP降幅收窄,毛利率和利润趋于稳定,L3订单落地和出海业务进展将决定短期市场表现。
研报提示哪些风险?
研报提示行业挑战,汽车需求疲软导致ASP下降10%-20%,毛利承压。2026年行业或为“小年”,缺乏明确主线,竞争格局变化。主要竞争者速腾聚创价格竞争导致禾赛领先优势收窄。此外,新业务发展存在不确定性,需关注SGI新业务的盈亏平衡进展。L3订单落地和出海业务进展是关键变量,但研报未提示投资涨跌时机。