猜你想问
这份研报的核心内容是什么?
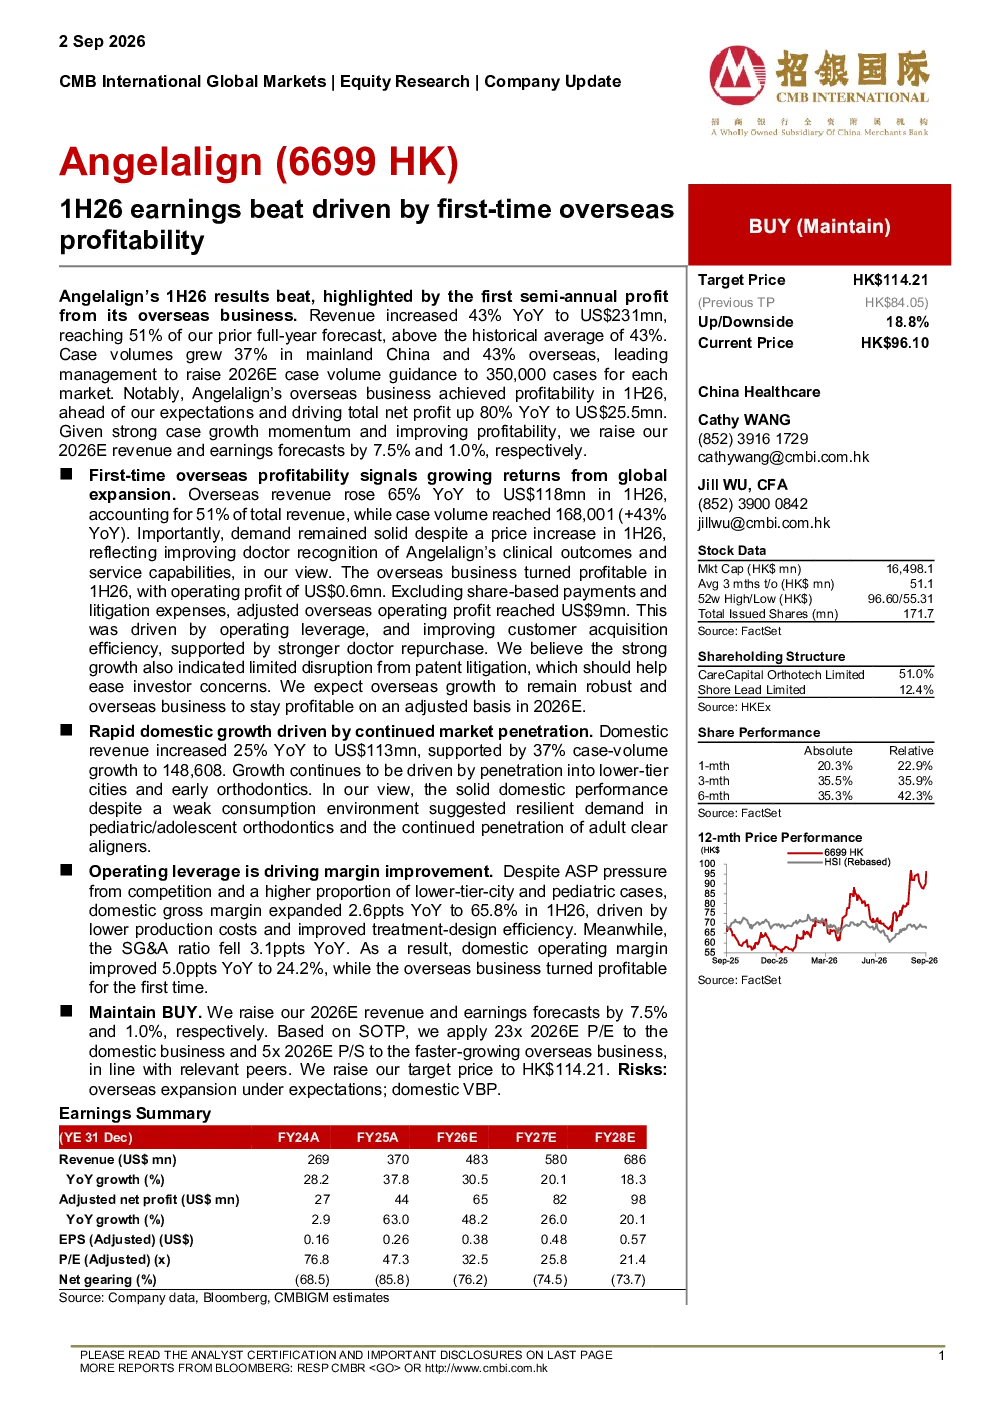
这份研报指出安格莱因2026年上半年业绩超预期,主要得益于海外业务首次实现盈利。营收同比增长43%,达到2.31亿美元,其中海外收入同比增长65%至1.18亿美元,占总收入的51%。海外业务量增长43%,案件数量达到168,001件,实现营业利润600万美元。国内业务收入同比增长25%,达到1.13亿美元,病例数量增长37%。尽管面临竞争和ASP压力,国内毛利率同比增长2.6个百分点至65.8%,营业利润率同比增长5.0个百分点至24.2%。
安格莱因所在的赛道/行业发展趋势如何?
安格莱因所在的正畸赛道展现出全球扩张与国内渗透双轮驱动的增长态势。海外业务首次盈利表明国际市场拓展开始产生回报,国内业务则通过渗透低线城市和早期正畸市场实现稳健增长。行业整体受益于消费升级和健康意识提升,但面临竞争加剧和ASP下行压力,企业需通过技术和服务差异化维持竞争力。
研报重点分析了哪些方向?
研报重点分析了安格莱因的全球扩张战略成效,特别是海外业务首次盈利的里程碑意义。同时关注国内市场增长逻辑,包括低线城市渗透和早期正畸市场拓展。报告还评估了经营杠杆对利润率的提升作用,并指出未来业务量预期上调至35万件,显示管理层对市场前景的信心。
当前市场对安格莱因的判断是什么?
市场对安格莱因的判断是业绩增长强劲且盈利能力改善。分析师基于其强劲增长和盈利能力提升,上调了2026年营收和盈利预测,目标价上调至港币114.21元,维持买入评级。尽管面临竞争和ASP压力,但公司通过全球扩张和国内市场深耕,展现出持续增长潜力。
研报提示了哪些风险?
研报提示的主要风险包括海外扩张不及预期,可能影响全球收入增长和盈利表现。国内市场方面,估值压力和竞争加剧可能导致ASP下滑,影响利润率。此外,行业政策变化和原材料成本波动也可能对公司经营产生影响,需持续关注这些风险因素。
你可能感兴趣
2026年中报点评:国内外案例数增长持续超预期,海外首次实现盈利
华创证券2026-09-13
第二季度盈利超预期,得益于定价好转和盈利复苏
招银国际2026-08-14
1H26业绩低于预期,海外调整或需时;下调盈利预测和目标价,下调至中性
交银国际2026-08-21
瑞浦兰钧1H26收入高增、盈利超预期,储能业务驱动盈利加速修复,重申买入
交银国际2026-08-31
首次全年盈利得益于强劲的BTK销售额
招银国际2026-03-02
5月房地产投资信托基金报告:欧洲上市的商业房地产(CRE)表现大致符合预期,但关税不确定性仍然存在。令人鼓舞的是,月度表现优异者得益于特定公司的消息,如业绩指引上调和并购。面对不确定性,我们建议关注推动特定公司盈利和盈利增长的基本面因素。
房地产巴克莱银行2025-06-02
煤气化:得益于非经常性损益,业绩超预期
化石能源东兴证券2010-03-17
整体业绩超预期,得益于埃克替尼增速放量
医药生物国金证券2018-10-24
业绩增长35%略超预期,得益于强大的运营效率
家用电器安信证券2016-08-10
2020年业绩预告点评:20Q4利润同比环比均大幅超预期增长,得益于国五升国六和商用车高景气度
交通运输长城证券2021-01-20