猜你想问
这份研报的核心内容是什么?
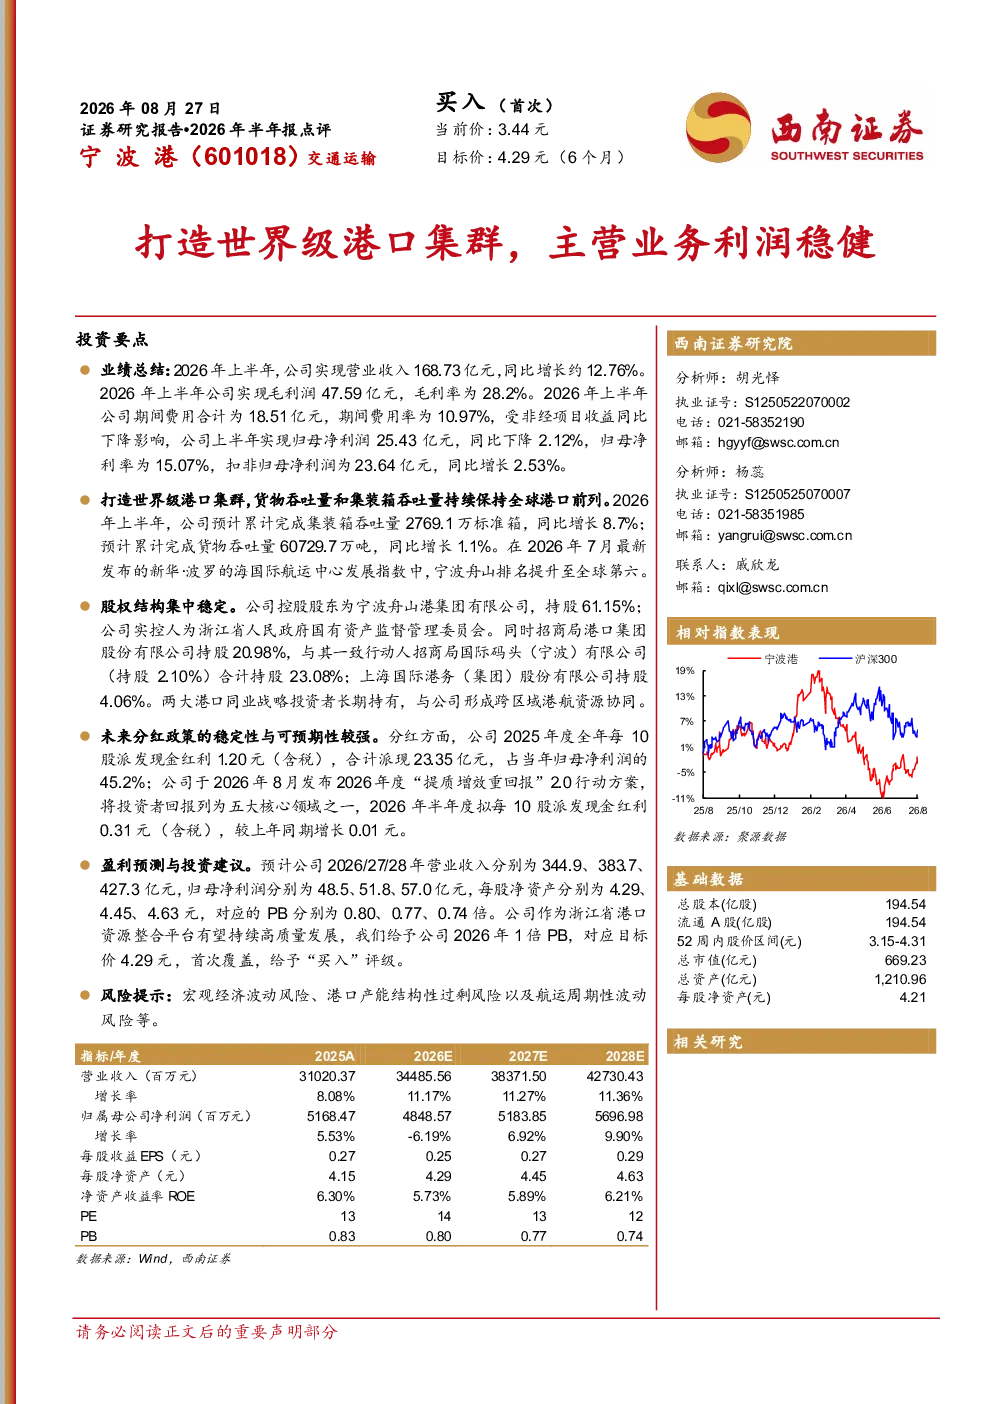
这份研报主要点评了宁波港2026年半年报,核心内容聚焦于公司打造世界级港口集群的战略布局。报告显示,宁波舟山港持续优化资产布局,2026年上半年预计完成集装箱吞吐量2769.1万标准箱,同比增长8.7%;货物吞吐量60729.7万吨,同比增长1.1%。在最新新华·波罗的海国际航运中心发展指数中,宁波舟山港排名全球第六,彰显其全球领先地位。此外,报告还分析了公司股权结构集中稳定,控股股东为宁波舟山港集团有限公司,实控人为浙江省人民政府国有资产监督管理委员会,招商局港口集团和上海国际港务集团也参与其中,形成跨区域港航资源协同效应。未来分红政策稳定,2026年半年度拟每10股派发现金红利0.31元,较上年同期增长0.01元。
交通运输行业发展趋势如何?
交通运输行业发展趋势呈现多维度特征。全球贸易格局变化推动港口建设与智能化升级,大型港口集团通过资产整合与协同效应提升竞争力。政策层面,国家持续推进交通强国建设,加大对港口、航运等基础设施的投入,鼓励绿色低碳发展。技术方面,大数据、人工智能等技术在港口运营、物流管理中的应用日益广泛,提升效率与安全性。市场竞争加剧,但头部港口集团凭借规模与资源优势,有望在整合中占据有利地位。宁波舟山港作为全球重要港口,受益于区域协同与政策支持,未来发展潜力较大。
研报重点分析了哪些方向?
研报重点分析了宁波港的业务与财务表现。集装箱装卸业务作为公司主要收入和利润来源,2025年收入111.7亿元,毛利43.4亿元。2026年上半年收入62.28亿元,同比增长16.75%。综合物流及其他业务收入105.8亿元,毛利27.4亿元,上半年收入57.08亿元,同比增长11.33%。贸易销售业务收入31.6亿元,毛利占比较低,但上半年收入19.42亿元,同比增长36.99%。财务表现方面,2021-2025年营业收入年均复合增速约7.6%,2025年归母净利率为16.7%,上半年归母净利润25.43亿元,同比下降2.12%,归母净利率为15.07%。
当前市场对宁波港的判断是什么?
当前市场对宁波港的判断主要基于其稳健的业务表现与行业地位。作为全球领先的港口集团,宁波舟山港在货物吞吐量、集装箱吞吐量等方面保持领先,且持续优化资产布局,提升运营效率。公司股权结构稳定,控股股东持股61.15%,实控人清晰,为长期发展提供保障。财务方面,公司收入与毛利保持增长,但2026年上半年净利润略有下降,需关注成本控制与市场波动影响。估值方面,给予公司2026年1倍PB,对应目标价4.29元,首次覆盖,给予“买入”评级,反映市场对其长期价值的认可。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动风险、港口产能结构性过剩风险以及航运周期性波动风险。宏观经济波动可能影响贸易量与航运需求,进而影响港口业务收入。港口产能过剩风险需关注行业竞争加剧与资源分散可能带来的效率下降。航运周期性波动则可能导致运价与收入不稳定,影响公司盈利能力。此外,政策变化、技术革新等外部因素也可能对公司经营产生影响,需持续关注行业动态与政策导向。