猜你想问
Harmoni-3试验数据何时公布?
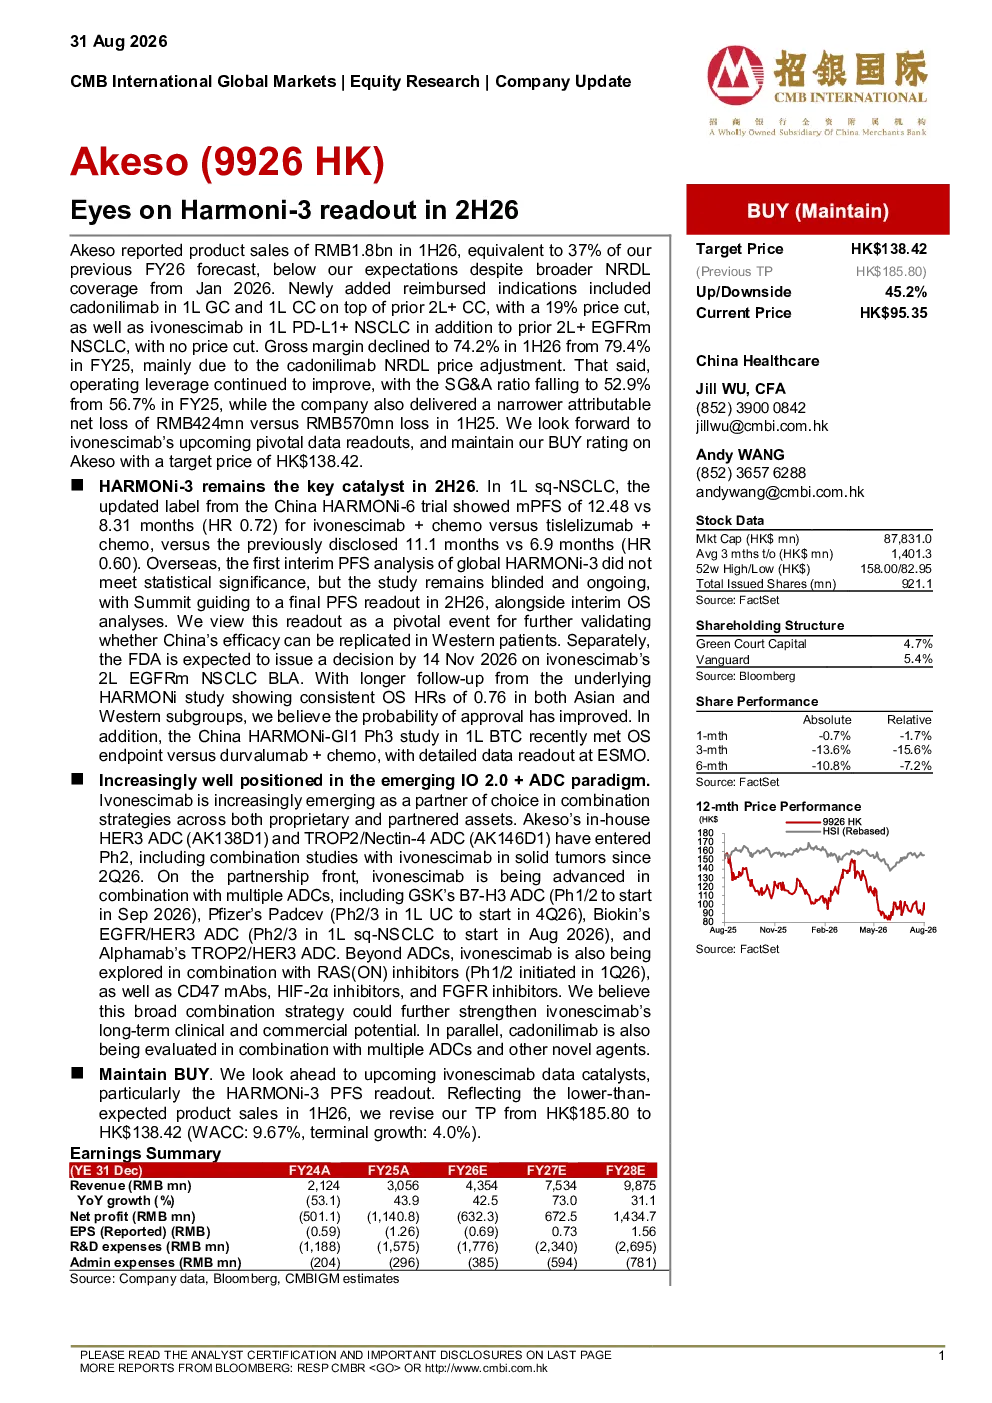
眼科领域的Harmoni-3试验数据预计将于2026年下半年公布,这是阿凯索公司2026年关键的临床试验催化剂之一。中国HARMONi-6试验更新显示,ivonescimab联合化疗对比化疗,mPFS提升至12.48个月,显示出良好的疗效。海外HARMONi-3首次PFS分析虽未达统计学显著性,但研究仍在盲法进行中,最终PFS解读及中期OS分析将在2026年下半年进行,被视为验证中国疗效在西方患者中复制的关键。此外,FDA预计2026年11月14日前就ivonescimab在2L EGFRm NSCLC上的BLA做出决定,长期随访数据支持其获批可能性提高。
眼科赛道行业发展趋势如何?
伊沃单抗日益稳固处于新兴IO 2.0+ADC范式,成为联合治疗首选伙伴。自主研发HER3ADC(AK138D1)和TROP2/Nectin-4 ADC(AK146D1)进入II期临床,联合治疗研究自2026年Q2启动。合作方面,伊沃单抗与GSK B7-H3 ADC、辉瑞Padcev、BioKin EGFR/HER3 ADC、Alphamab TROP2/HER3 ADC等联合推进I/II期临床,并探索与RAS(ON)抑制剂、CD47单抗、HIF-2α抑制剂和FGFR抑制剂的联合治疗方案。卡度尼利单抗也在与多种ADC及其他新型药物进行联合治疗评估,显示出行业向ADC联合治疗方向发展的趋势。
报告重点分析了哪些方向?
报告重点分析了阿凯索2026年上半年的产品销售额、毛利率及经营杠杆变化,其中产品销售额达此前2026财年预测的37%,主要得益于卡度尼利单抗新增报销适应症及降价19%。毛利率从2025财年的79.4%下降至74.2%,主要受卡度尼利单抗NRRD价格调整影响,但经营杠杆持续改善。报告还重点分析了ivonescimab的临床试验进展,特别是HARMONi-3和HARMONi-6试验的数据,以及伊沃单抗在ADC联合治疗领域的布局与合作进展。此外,报告还提及中国HARMONi-GI1 Ph3研究对比durvalumab联合化疗已达到OS终点,数据将在ESMO大会解读。
当前市场现状如何判断?
阿凯索2026年上半年产品销售额低于预期,为18亿元人民币,达此前2026财年预测的37%,主要得益于卡度尼利单抗新增报销适应症及降价19%。毛利率从2025财年的79.4%下降至74.2%,主要受卡度尼利单抗NRRD价格调整影响,但经营杠杆持续改善,销售、通用及行政费用比率下降至52.9%,归因净亏损为4.24亿元人民币。市场对阿凯索的期待主要集中在其自主研发的ivonescimab的临床试验数据上,特别是HARMONi-3的PFS结果,以及FDA对ivonescimab在2L EGFRm NSCLC上的BLA决定。
研报提示哪些风险?
报告提示的风险主要包括ivonescimab临床试验数据的不确定性,特别是HARMONi-3在海外患者中的疗效验证仍需进一步观察,FDA的BLA决定也存在一定的不确定性。此外,阿凯索2026年上半年产品销售额低于预期,可能影响公司的短期业绩表现。毛利率下降及经营杠杆改善过程中仍存在价格压力,可能影响公司的盈利能力。同时,伊沃单抗的ADC联合治疗仍处于研发阶段,存在研发失败及市场竞争的风险。