直营改善海外减亏,持续提升运营能力
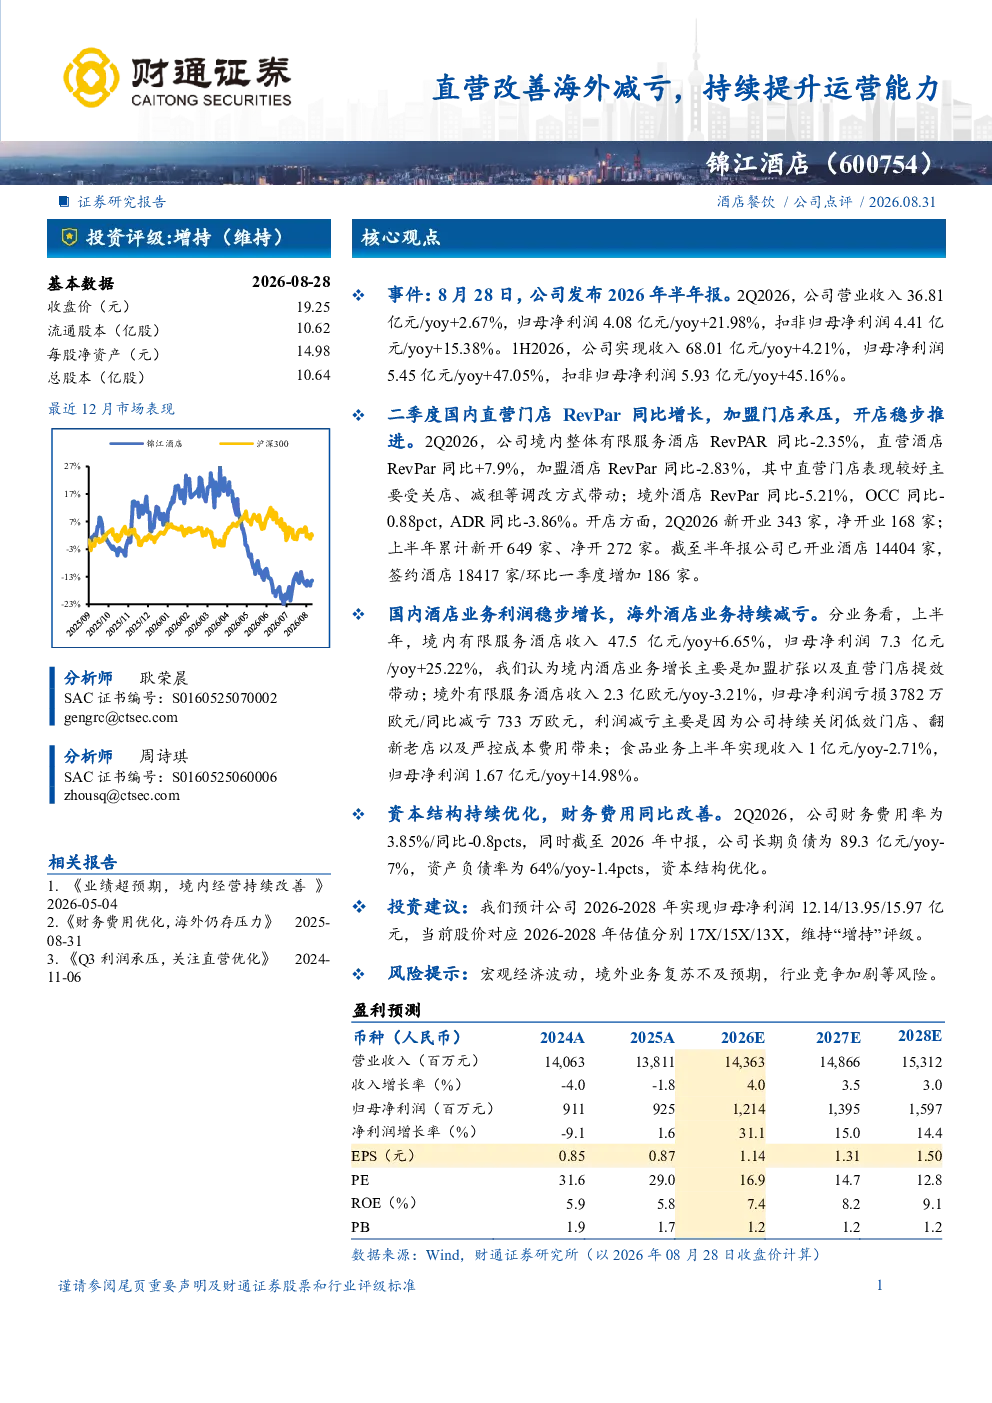
锦江酒店(600754) 酒店餐饮/公司点评/2026.08.31 证券研究报告 投资评级:增持(维持) 核心观点 事件:8月28日,公司发布2026年半年报。2Q2026,公司营业收入36.81亿元/yoy+2.67%,归母净利润4.08亿元/yoy+21.98%,扣非归母净利润4.41亿元/yoy+15.38%。1H2026,公司实现收入68.01亿元/yoy+4.21%,归母净利润5.45亿元/yoy+47.05%,扣非归母净利润5.93亿元/yoy+45.16%。 二季度国内直营门店RevPar同比增长,加盟门店承压,开店稳步推进。2Q2026,公司境内整体有限服务酒店RevPAR同比-2.35%,直营酒店RevPar同比+7.9%,加盟酒店RevPar同比-2.83%,其中直营门店表现较好主要受关店、减租等调改方式带动;境外酒店RevPar同比-5.21%,OCC同比-0.88pct,ADR同比-3.86%。开店方面,2Q2026新开业343家,净开业168家;上半年累计新开649家、净开272家。截至半年报公司已开业酒店14404家,签约酒店18417家/环比一季度增加186家。 ❖国内酒店业务利润稳步增长,海外酒店业务持续减亏。分业务看,上半年,境内有限服务酒店收入47.5亿元/yoy+6.65%,归母净利润7.3亿元/yoy+25.22%,我们认为境内酒店业务增长主要是加盟扩张以及直营门店提效带动;境外有限服务酒店收入2.3亿欧元/yoy-3.21%,归母净利润亏损3782万欧元/同比减亏733万欧元,利润减亏主要是因为公司持续关闭低效门店、翻新老店以及严控成本费用带来;食品业务上半年实现收入1亿元/yoy-2.71%,归母净利润1.67亿元/yoy+14.98%。 分析师耿荣晨SAC证书编号:S0160525070002gengrc@ctsec.com 分析师周诗琪SAC证书编号:S0160525060006zhousq@ctsec.com ❖资本结构持续优化,财务费用同比改善。2Q2026,公司财务费用率为3.85%/同比-0.8pcts,同时截至2026年中报,公司长期负债为89.3亿元/yoy-7%,资产负债率为64%/yoy-1.4pcts,资本结构优化。 相关报告 1.《业绩超预期,境内经营持续改善》2026-05-042.《财务费用优化,海外仍存压力》2025-08-313.《Q3利润承压,关注直营优化》2024-11-06 ❖投资建议:我们预计公司2026-2028年实现归母净利润12.14/13.95/15.97亿元,当前股价对应2026-2028年估值分别17X/15X/13X,维持“增持”评级。 ❖风险提示:宏观经济波动,境外业务复苏不及预期,行业竞争加剧等风险。 信息披露 ⚫分析师承诺 作者具有中国证券业协会授予的证券投资咨询执业资格,并注册为证券分析师,具备专业胜任能力,保证报告所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解。本报告清晰地反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响,作者也不会因本报告中的具体推荐意见或观点而直接或间接收到任何形式的补偿。 ⚫资质声明 财通证券股份有限公司具备中国证券监督管理委员会许可的证券投资咨询业务资格。 ⚫公司评级 以报告发布日后6个月内,证券相对于市场基准指数的涨跌幅为标准:买入:相对同期相关证券市场代表性指数涨幅大于10%;增持:相对同期相关证券市场代表性指数涨幅在5%~10%之间;中性:相对同期相关证券市场代表性指数涨幅在-5%~5%之间;减持:相对同期相关证券市场代表性指数涨幅小于-5%; 无评级:由于我们无法获取必要的资料,或者公司面临无法预见结果的重大不确定性事件,或者其他原因,致使我们无法给出明确的投资评级。 A股市场代表性指数以沪深300指数为基准;中国香港市场代表性指数以恒生指数为基准;美国市场代表性指数以标普500 ⚫行业评级 以报告发布日后6个月内,行业相对于市场基准指数的涨跌幅为标准:看好:相对表现优于同期相关证券市场代表性指数;中性:相对表现与同期相关证券市场代表性指数持平;看淡:相对表现弱于同期相关证券市场代表性指数。 A股市场代表性指数以沪深300指数为基准;中国香港市场代表性指数以恒生指数为基准;美国市场代表性指数以标普500指数为基准。 ⚫免责声明 本报告仅供财通证券股份有限公司的客户使用。本公司不会因接收人收到本报告而视其为本公司的当然客户。 本报告的信息来源于已公开的资料,本公司不保证该等信息的准确性、完整性。本报告所载的资料、工具、意见及推测只提供给客户作参考之用,并非作为或被视为出售或购买证券或其他投资标的邀请或向他人作出邀请。 本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的价格、价值及投资收入可能会波动。在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。 本公司通过信息隔离墙对可能存在利益冲突的业务部门或关联机构之间的信息流动进行控制。因此,客户应注意,在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券或期权并进行证券或期权交易,也可能为这些公司提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。在法律许可的情况下,本公司的员工可能担任本报告所提到的公司的董事。 本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。在任何情况下,本报告中的信息或所表述的意见均不构成对任何人的投资建议。在任何情况下,本公司不对任何人使用本报告中的任何内容所引致的任何损失负任何责任。 本报告仅作为客户作出投资决策和公司投资顾问为客户提供投资建议的参考。客户应当独立作出投资决策,而基于本报告作出任何投资决定或就本报告要求任何解释前应咨询所在证券机构投资顾问和服务人员的意见; 本报告的版权归本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。