猜你想问
这份研报的核心内容是什么?
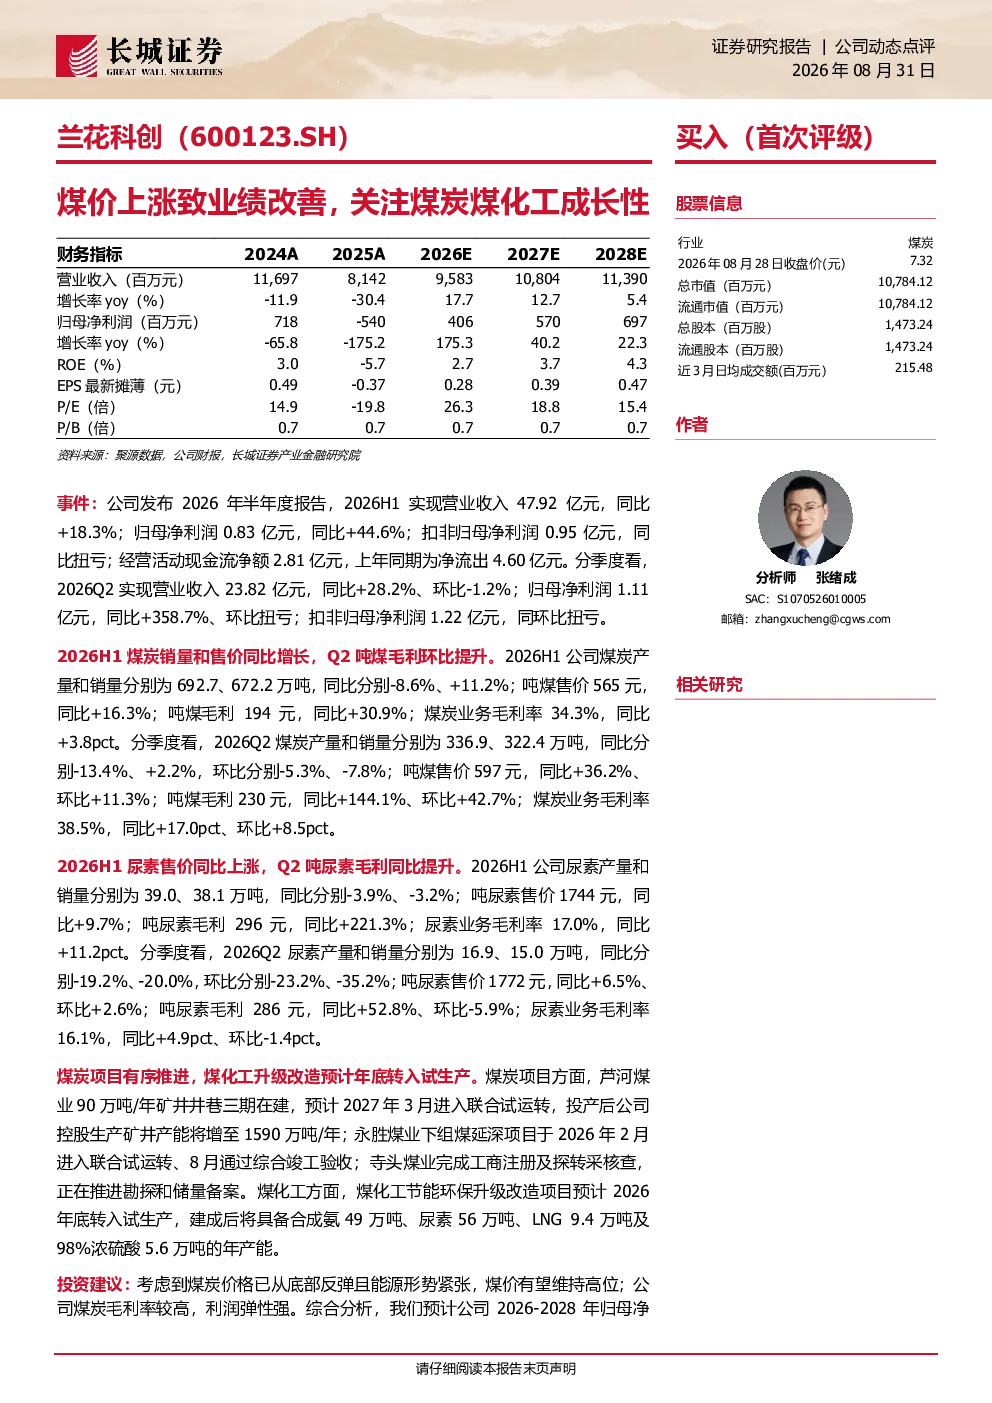
这份研报的核心内容是分析兰花科创2026年半年度报告,指出公司因煤价上涨业绩显著改善。报告显示,公司煤炭业务销量和售价同比增长,吨煤毛利环比提升;尿素业务吨尿素毛利同比大幅提升。同时,公司煤炭项目有序推进,煤化工升级改造预计年底转入试生产,未来成长性值得关注。
煤炭行业的发展趋势如何?
煤炭行业的发展趋势受能源形势影响较大。当前煤炭价格已从底部反弹,且能源形势紧张,预计煤价有望维持高位。随着煤炭价格回升,煤炭企业利润弹性增强。不过,行业仍需关注经济增长、煤炭价格波动、产能释放等因素带来的不确定性。
研报重点分析了哪些方面?
研报重点分析了兰花科创的业绩表现和未来成长性。业绩方面,报告详细展示了公司2026年半年度的营收、净利润等关键数据,以及煤炭和尿素业务的销量、售价、毛利等指标。未来成长性方面,报告关注公司煤炭项目的推进情况和煤化工升级改造项目的进展,认为这些将为公司带来新的增长动力。
当前市场对煤炭企业的判断是怎样的?
当前市场对煤炭企业的判断主要基于煤炭价格的走势和供需关系。随着煤炭价格回升,市场对煤炭企业的盈利预期提升。同时,能源安全的重要性也使得煤炭企业在一定程度上受到政策支持。但市场也关注煤炭价格是否能够持续维持高位,以及煤炭企业如何应对产能释放和市场竞争带来的挑战。
研报提到了哪些风险提示?
研报提到了几项主要风险提示。首先,经济增长不及预期可能导致煤炭需求下降,进而影响煤炭价格和企业盈利。其次,煤炭价格大幅下跌将直接冲击煤炭企业的业绩。此外,产能释放不及预期也可能导致市场竞争加剧。最后,原材料价格波动和部分企业停产也可能对煤炭企业的经营造成阶段性影响。
你可能感兴趣
盘江股份:煤价上涨盈利改善,关注煤炭和电力成长性
长城证券2026-08-31
公司三季报点评报告:量增致业绩环比改善,关注煤矿和煤化工成长性
化石能源开源证券2023-10-26
公司年报点评报告:量增及减值减少致业绩改善,关注煤与煤化工成长性
化石能源开源证券2024-03-21
公司2024年报&2025年一季报点评报告Q1价跌致煤炭及煤化工盈利走弱,关注煤炭成长性
开源证券2025-05-08
煤价下行拖累业绩,煤炭、煤化工业务仍具成长性
化石能源国信证券2024-04-26
受益煤价致业绩改善,关注煤炭新项目和复产
长城证券2026-08-31
公司三季报点评报告:煤炭产量增长、煤化工盈利改善,关注煤矿成长性
化石能源开源证券2023-11-15
煤价下行业绩承压,关注煤矿和煤化工成长性
化石能源开源证券2023-08-25
公司2024年一季报点评报告:煤价下行拖累Q1业绩,关注煤与煤化工成长性
化石能源开源证券2024-04-25
公司信息更新报告煤价下滑致业绩承压,关注煤矿和煤化工成长
开源证券2025-09-03