猜你想问
盘江股份2026年半年报核心内容有哪些?
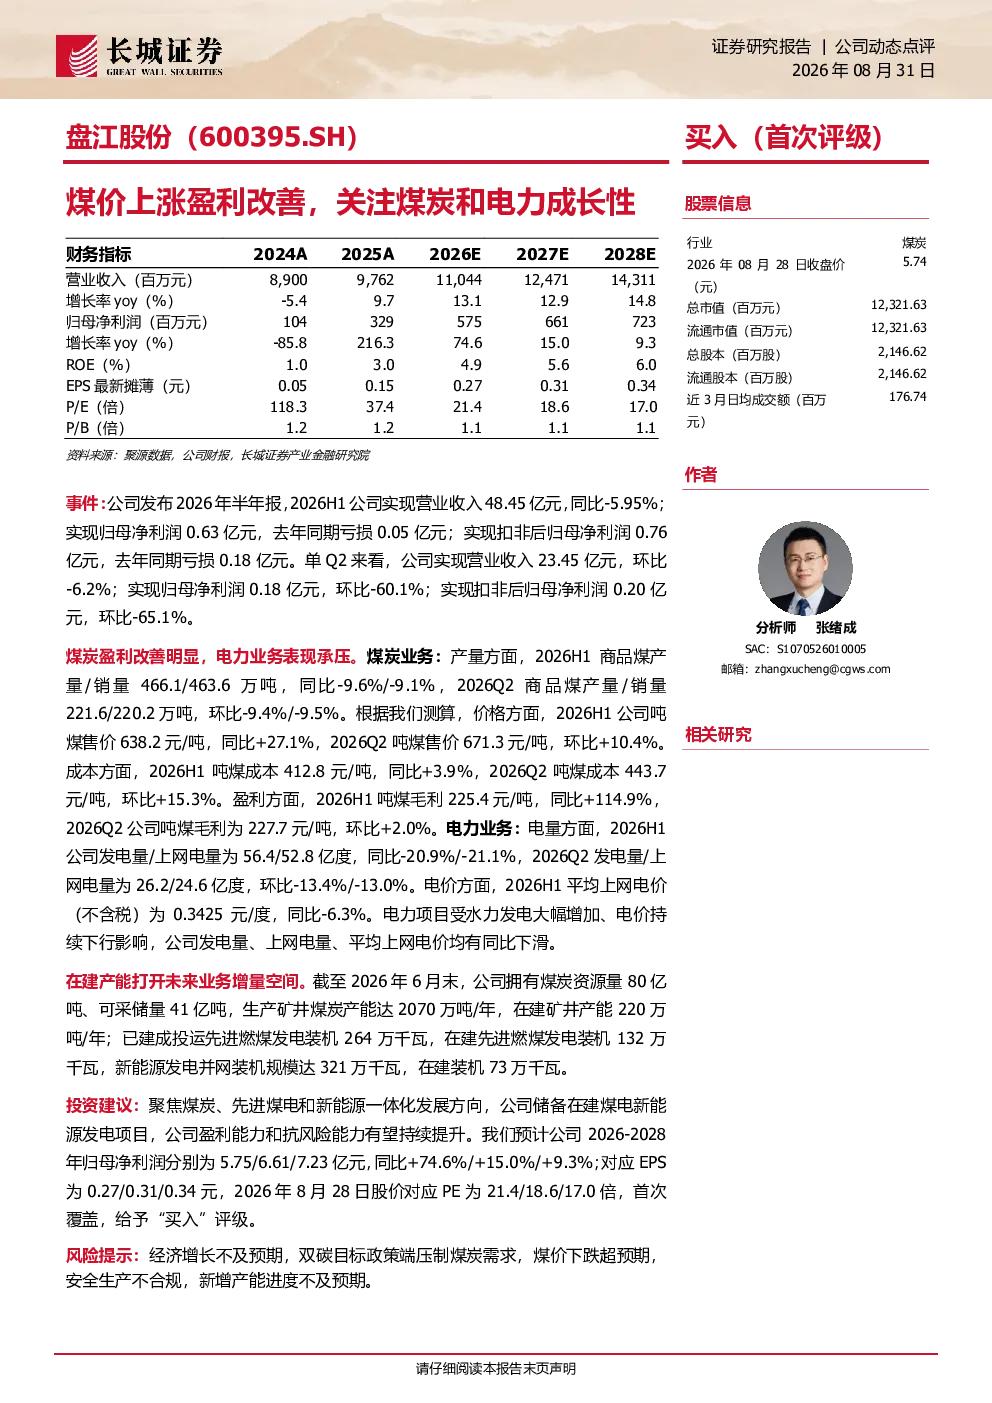
盘江股份2026年半年报显示,公司实现营业收入48.45亿元,同比-5.95%;归母净利润扭亏为盈至0.63亿元,同比+1270%;扣非后归母净利润扭亏至0.76亿元,同比+328%。煤炭业务方面,吨煤售价同比+27.1%至638.2元/吨,吨煤毛利同比+114.9%至225.4元/吨;电力业务方面,受水力发电增加及电价下行影响,发电量同比-20.9%至56.4亿度,平均上网电价同比-6.3%至0.3425元/度。
煤炭行业发展趋势如何?
煤炭行业发展趋势呈现供需结构性变化。一方面,全球能源转型背景下,煤炭作为过渡能源地位稳固,但双碳目标政策持续压制煤炭需求增长。另一方面,国内煤炭资源禀赋优质,但产能释放面临安全环保约束,煤价波动受供需及政策双重影响。未来,煤炭行业将向绿色低碳、智能化、高效利用方向发展,先进煤电及新能源一体化成为煤炭企业转型关键路径。
盘江股份报告重点分析了哪些方向?
盘江股份报告重点分析了煤炭业务盈利能力提升与电力业务增长潜力。煤炭方面,报告强调煤价上涨驱动吨煤毛利大幅改善,公司资源储备丰富,可采储量41亿吨,在建产能220万吨/年,具备长期发展基础。电力方面,公司已建成先进燃煤发电装机264万千瓦,在建132万千瓦,同时新能源发电并网装机321万千瓦,在建73万千瓦,呈现煤电与新能源协同发展格局。
当前市场对盘江股份的判断是什么?
当前市场对盘江股份的判断聚焦于公司经营业绩改善与成长性潜力。报告显示公司2026H1实现扭亏为盈,煤炭业务盈利能力显著增强,吨煤毛利同比提升超百点。同时,公司未来发展规划清晰,煤炭、先进煤电及新能源一体化布局逐步完善,具备长期发展韧性。市场关注点在于公司能否有效把握煤价上涨红利,并顺利推进在建项目产能释放。
盘江股份研报提示了哪些风险?
盘江股份研报提示的主要风险包括:经济增长不及预期可能影响煤炭需求;双碳目标政策持续推进或压制煤炭行业长期发展空间;煤价波动存在下跌超预期的风险;安全生产合规性需持续关注;新增产能建设进度可能不及预期,影响公司长期业绩兑现。这些风险需结合宏观环境及行业政策变化动态评估。