猜你想问
淮北矿业2026年半年报核心内容是什么?
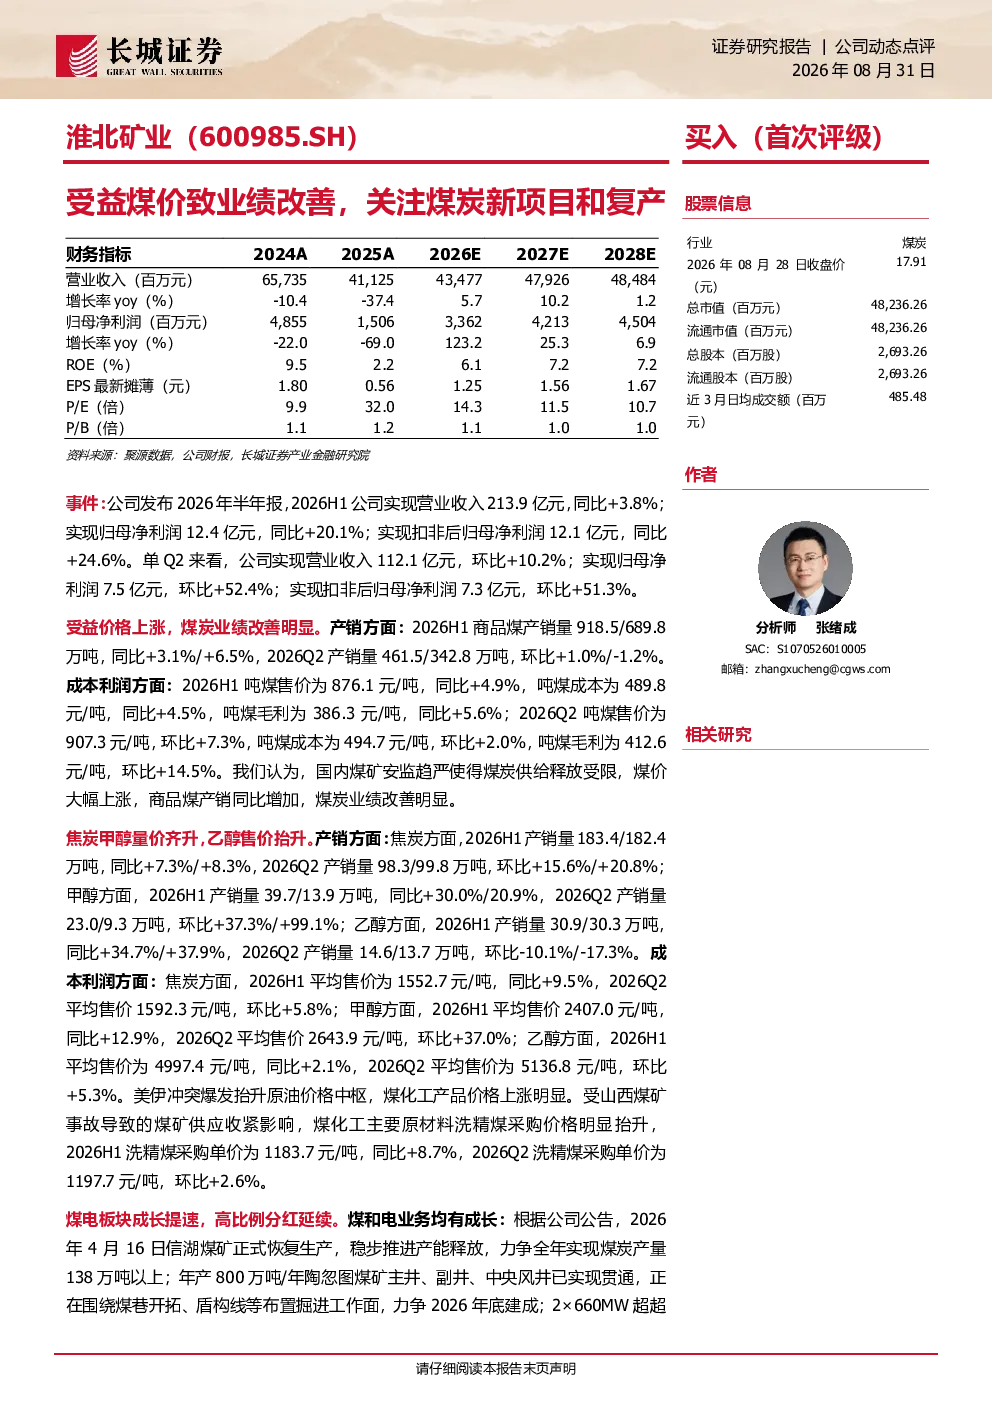
淮北矿业2026年半年报显示,公司业绩显著改善,主要受益于煤价上涨。2026H1公司实现营业收入213.9亿元,同比增长3.8%;归母净利润12.4亿元,同比增长20.1%。单Q2表现更为突出,营业收入112.1亿元,环比增长10.2%;归母净利润7.5亿元,环比增长52.4%。煤炭业务方面,受益于国内煤矿安监趋严导致煤炭供给受限,煤价大幅上涨。2026H1商品煤产销量分别为918.5万吨和689.8万吨,同比分别增长3.1%和6.5%。吨煤售价876.1元/吨,同比增长4.9%;吨煤成本489.8元/吨,同比增长4.5%;吨煤毛利386.3元/吨,同比增长5.6%。煤化工板块产销量均实现增长,价格显著提升。2026H1焦炭、甲醇、乙醇产销量均同比增长,煤化工主要原材料洗精煤采购价格同比增长8.7%
煤炭行业发展趋势如何?
煤炭行业发展趋势方面,国内煤矿安监趋严导致煤炭供给受限,推动煤价上涨,为煤炭企业带来业绩改善。未来煤炭行业将更加注重安全生产和绿色低碳发展,煤炭新项目和复产成为行业重要方向。淮北矿业信湖煤矿已恢复生产,年产800万吨陶忽图煤矿正在建设中,2×660MW超超临界燃煤发电机组项目已顺利投产,扩大煤电一体化规模。煤化工板块产销量和价格均实现增长,进一步巩固企业盈利能力。但需关注经济增长、煤价波动等风险因素对行业的影响
报告重点分析了哪些方向?
报告重点分析了淮北矿业的煤炭业务改善和煤化工板块发展。煤炭业务方面,报告详细披露了煤价上涨对吨煤售价、成本和毛利的提升作用,以及商品煤产销量和吨煤毛利的增长情况。煤化工板块方面,报告分析了焦炭、甲醇、乙醇产销量和价格的显著提升,以及煤化工主要原材料洗精煤采购价格的上涨。此外,报告还关注了煤炭新项目和复产情况,以及公司的高比例分红政策,展现了企业中长期发展潜力
当前市场对煤炭行业的现状判断是什么?
当前市场对煤炭行业的现状判断是,煤炭供给受限推动煤价上涨,为煤炭企业带来业绩改善。但需关注宏观经济波动、煤炭价格周期性变化以及安全生产风险等因素。淮北矿业作为煤炭企业,受益于煤价上涨和煤化工板块发展,业绩显著改善。未来市场需关注煤炭行业政策调整、新能源发展以及煤炭企业转型升级等因素对行业的影响
研报提示了哪些风险?
研报提示了经济增长不及预期、煤价大幅下跌、化工品价格大幅下跌以及安全生产存在隐患等风险。经济增长不及预期可能导致煤炭需求下降,煤价大幅下跌将影响煤炭企业盈利能力,化工品价格大幅下跌将影响煤化工板块收入,安全生产存在隐患可能带来经营风险。投资者需关注这些风险因素,结合企业自身经营状况和行业发展趋势进行综合判断