猜你想问
这份研报主要分析了永泰能源的哪些业绩表现?
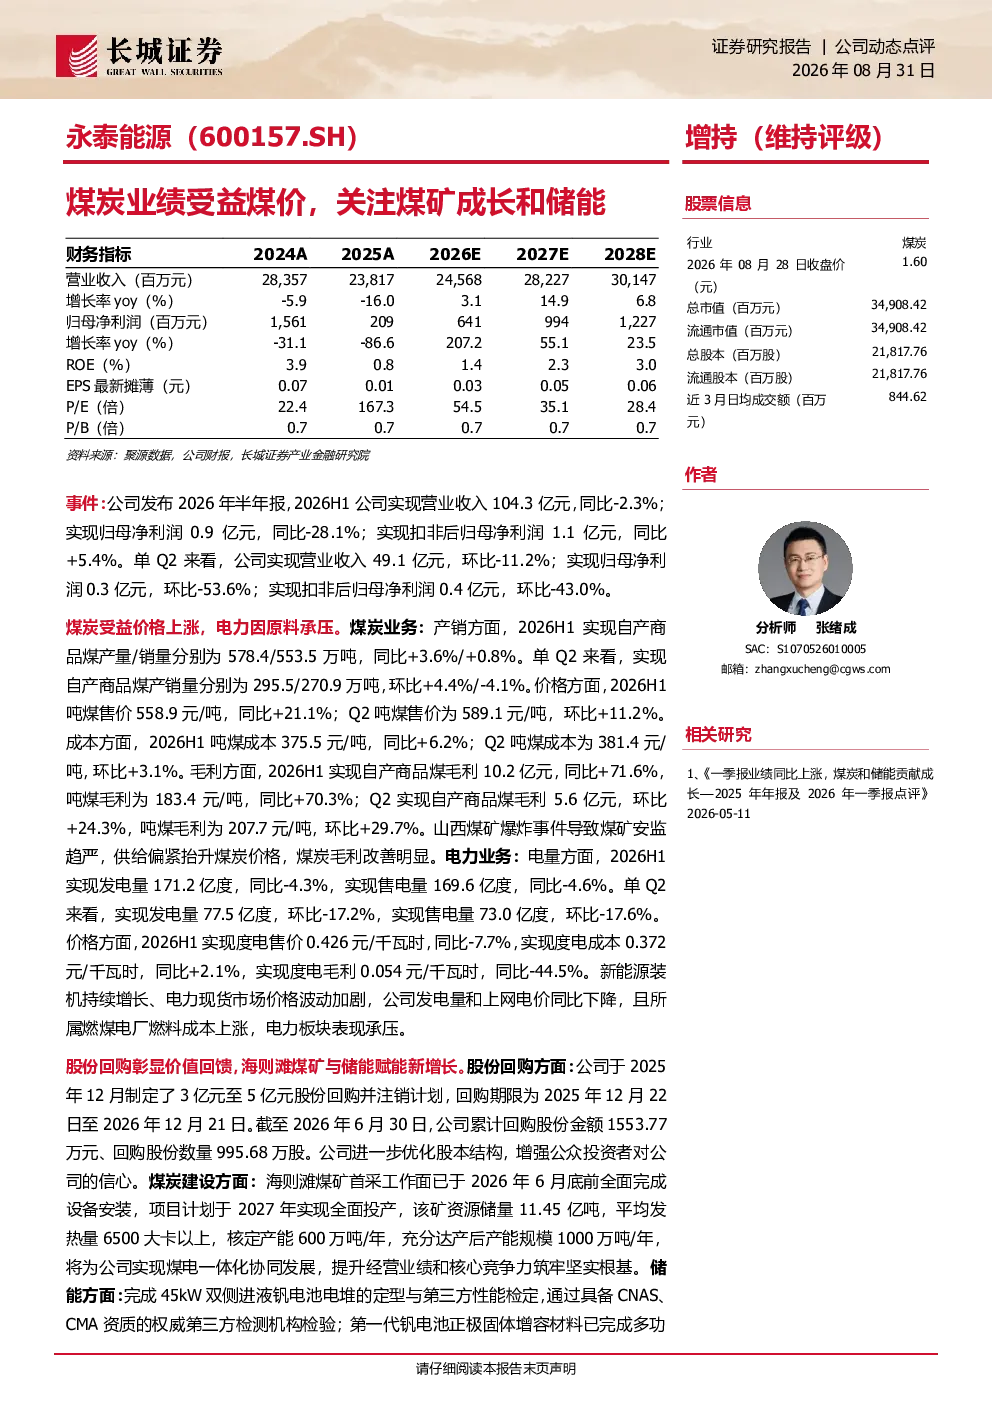
这份研报分析了永泰能源2026年上半年的业绩表现,显示公司营业收入104.3亿元(同比-2.3%),归母净利润0.9亿元(同比-28.1%),扣非后归母净利润1.1亿元(同比+5.4%)。煤炭业务方面,自产商品煤产量/销量分别为578.4/553.5万吨(同比+3.6%/+0.8%),吨煤售价558.9元(同比+21.1%),自产商品煤毛利10.2亿元(同比+71.6%)。电力业务方面,发电量171.2亿度(同比-4.3%),度电售价0.426元(同比-7.7%),度电毛利0.054元(同比-44.5%)。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势受多种因素影响,包括能源结构调整、新能源发展、供需关系变化等。当前煤炭价格受安监趋严、供给偏紧等因素影响上涨,但长期看,随着新能源装机增长和电力现货市场波动,电力需求结构变化将影响煤炭需求。煤矿企业需关注安全生产、产能释放和煤电协同发展,同时探索储能等新业务增长点。
研报重点关注了永泰能源的哪些方面?
研报重点关注了永泰能源的煤炭业务和电力业务表现。煤炭业务方面,分析了产销情况、价格变化、成本控制和毛利改善,指出山西煤矿爆炸致安监趋严、供给偏紧推动煤价上涨是主要因素。电力业务方面,分析了发电量、售电量和成本变化,指出新能源装机增长、电力现货市场波动及燃料成本上涨是主要原因。此外,研报还关注了公司股份回购、煤矿成长和储能进展等。
当前煤炭市场现状如何?
当前煤炭市场现状是价格受安监趋严、供给偏紧等因素影响上涨,但长期看,随着新能源发展,电力需求结构变化将影响煤炭需求。煤矿企业需关注安全生产、产能释放和煤电协同发展,同时探索储能等新业务增长点。永泰能源2026年上半年自产商品煤产量/销量分别为578.4/553.5万吨(同比+3.6%/+0.8%),吨煤售价558.9元(同比+21.1%),自产商品煤毛利10.2亿元(同比+71.6%),显示出煤炭业务的较好表现。
研报提示了哪些风险?
研报提示了经济增长不及预期、煤价大幅下跌、电力价格下跌、安全生产不合规、产能释放不及预期等风险。这些风险可能对公司业绩产生不利影响。例如,煤价大幅下跌将压缩煤炭业务毛利,电力价格下跌将影响电力业务盈利能力,产能释放不及预期将影响公司发展计划。投资者需关注这些风险因素,谨慎评估投资风险。