猜你想问
这份研报的核心内容是什么?
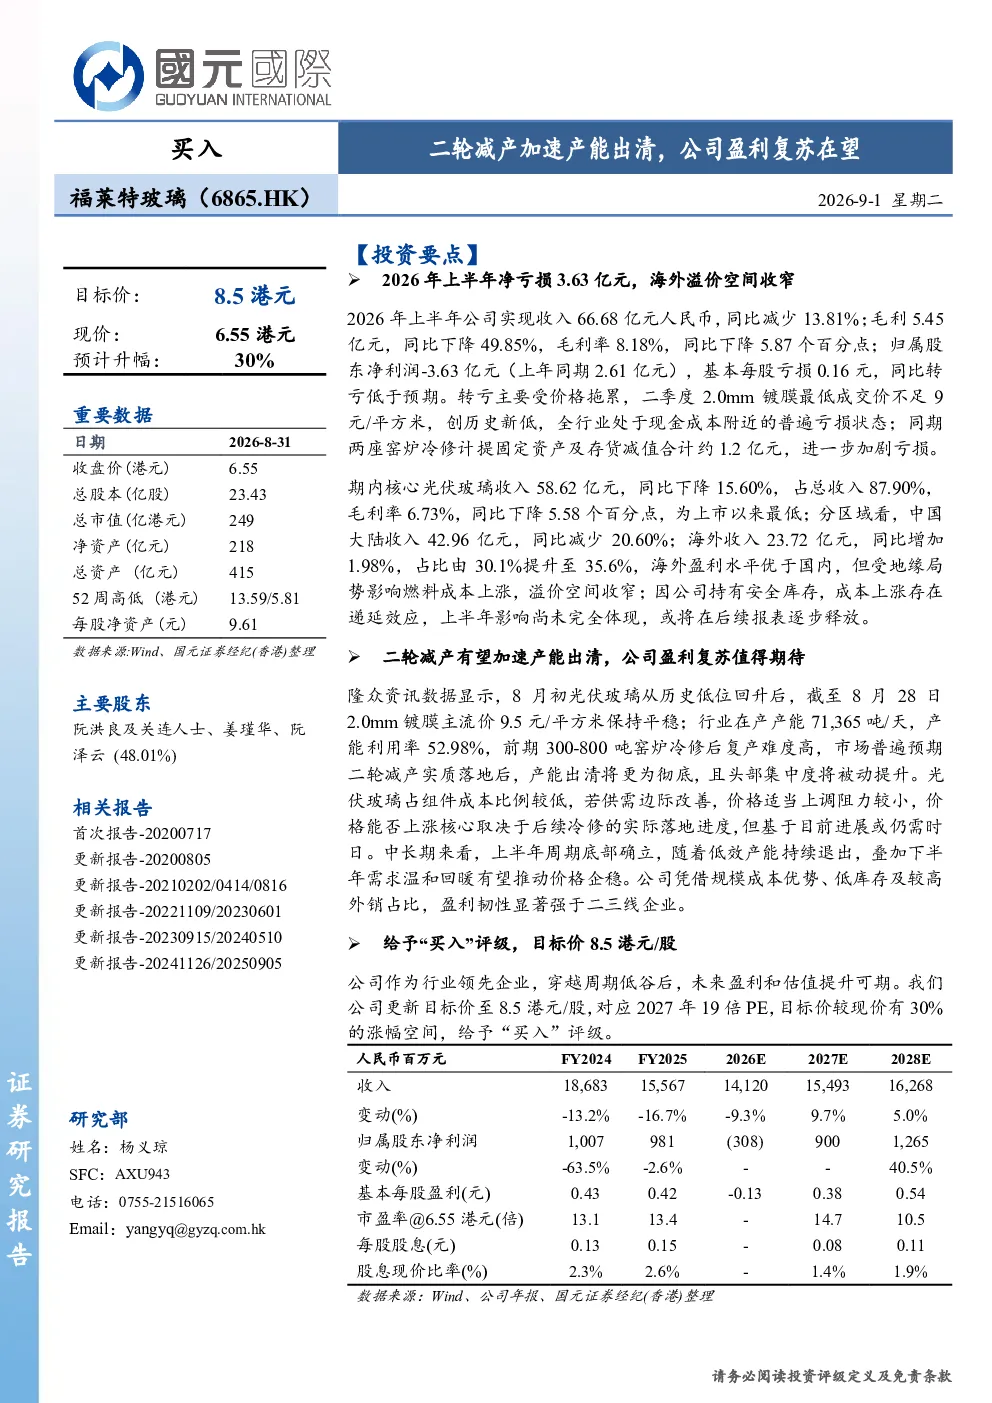
研报显示,2026年上半年福莱特玻璃收入66.68亿元,同比减少13.81%,毛利5.45亿元,同比下降49.85%,毛利率8.18%,同比下降5.87个百分点;净利润亏损3.63亿元,基本每股亏损0.16元。亏损主要受价格拖累(2.0mm镀膜最低价不足9元/平方米,创历史新低)及固定资产及存货减值1.2亿元。核心光伏玻璃收入58.62亿元,同比下降15.60%,毛利率6.73%,为上市以来最低。
光伏玻璃行业的发展趋势如何?
行业层面,光伏玻璃产能利用率52.98%,二轮减产预期加速产能出清,头部集中度被动提升。价格上涨阻力较小,但需时日。中长期看,周期底部确立,低效产能退出叠加下半年需求回暖或推动价格企稳。
报告重点分析了哪些方向?
报告重点分析了福莱特玻璃的规模成本优势、低库存及较高外销占比,指出其盈利韧性强于二三线企业。同时,报告关注了公司核心光伏玻璃收入结构,中国大陆收入42.96亿元(减少20.60%),海外收入23.72亿元(增加1.98%,占比提升至35.6%),但受地缘局势影响,海外溢价空间收窄。
当前光伏玻璃市场的现状是怎样的?
当前光伏玻璃市场呈现产能过剩,价格持续下跌的态势。2026年上半年,2.0mm镀膜玻璃最低价不足9元/平方米,创历史新低。行业产能利用率仅52.98%,二轮减产正在加速产能出清,头部企业集中度提升。但价格上涨仍需时间,市场处于周期底部。
研报提到了哪些风险?
研报提示的风险包括光伏装机需求不及预期、光伏玻璃价格下跌超出预期、原材料成本上涨超出预期、供给侧减产不及预期。这些风险可能对公司业绩和行业价格产生不利影响。
你可能感兴趣
业绩符合预期,核电复苏在望,公司盈利高增长可期
机械设备联讯证券2017-08-31
光伏行业月报:产业链价格再度下探,盈利普遍承压加速产能出清
电气设备中原证券2024-04-30
电力设备行业跟踪周报:供给侧改革加速产能出清,新能源和锂电估值和盈利双升可期
电气设备东吴证券2024-10-28
北交所策略专题报告:农药落后产能出清加速,聚焦合规龙头集中度与盈利修复
基础化工开源证券2026-01-25
生猪行业深度:产能减法加速行业出清,成本乘法夯实盈利根基
农林牧渔财信证券2025-10-15
行业产能加速出清利好龙头公司
纺织服装红塔证券2019-04-18
光伏玻璃周度报告:行业加速推进二轮减产,光伏玻璃新价存在拉涨预期
东证期货2026-08-24
光伏行业月报:多晶硅、硅片持续减产,关注产能出清进度
电气设备中原证券2024-12-31
招期有色金属交易策略专题之四:锂、镍边际产能开启减产,电池金属正式进入抵抗式出清路径,仍关注高抛入场机会
招商期货2024-01-12
公司点评:Q2盈利显著改善,Q3行业减产加速,供需压力有望缓解
建筑建材国金证券2024-08-27