猜你想问
这份研报的核心内容是什么?
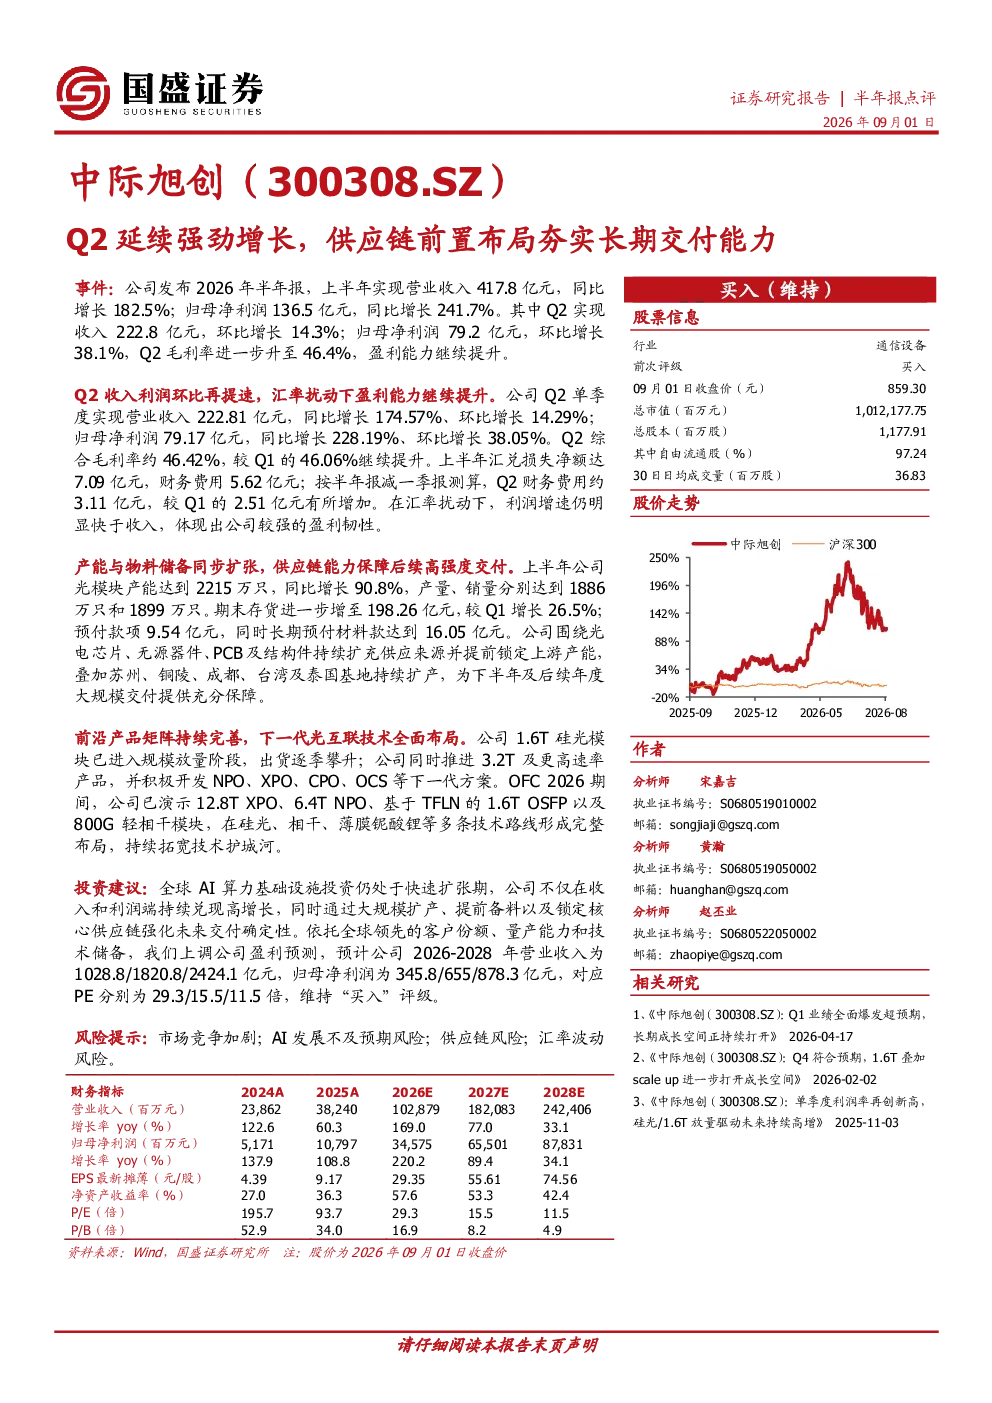
报告显示公司上半年营收417.8亿元,同比增长182.5%;净利润136.5亿元,同比增长241.7%。Q2收入222.8亿元,环比增长14.3%;净利润79.2亿元,环比增长38.1%,毛利率升至46.4%。通过扩产和提前锁定上游产能,保障后续交付。公司1.6T硅光模块已规模化放量,并推进3.2T及更高速率产品,积极开发NPO、XPO、CPO、OCS等下一代方案。
光模块行业发展趋势如何?
光模块行业正经历高速增长,公司上半年产能达2215万只,同比增长90.8%。1.6T硅光模块已规模化放量,并推进3.2T及更高速率产品,积极开发NPO、XPO、CPO、OCS等下一代方案。OFC 2026期间展示12.8T XPO、6.4T NPO等技术路线,形成完整布局。行业未来将向更高带宽、更低功耗、更小型化方向发展。
研报重点分析了哪些方面?
研报重点分析了公司营收利润增长情况、扩产及供应链前置布局、技术路线布局(1.6T硅光模块规模化放量,推进3.2T及更高速率产品,开发NPO、XPO、CPO、OCS等下一代方案)以及未来业绩预测。报告显示公司上半年营收利润大幅增长,通过扩产和提前锁定上游产能保障交付,技术路线布局领先,未来业绩可期。
当前光模块市场现状如何?
当前光模块市场处于高速增长阶段,公司上半年产能达2215万只,同比增长90.8%,产量、销量分别为1886万只和1899万只。公司通过扩产和提前锁定上游产能,保障后续交付。全球领先的客户份额、量产能力和技术储备,使公司在市场竞争中占据优势。
研报提示了哪些风险?
研报提示了市场竞争加剧、AI发展不及预期、供应链风险、汇率波动风险等。市场竞争加剧可能导致价格压力,AI发展不及预期可能影响相关产品需求,供应链风险可能影响产能和成本,汇率波动风险可能影响利润。需关注这些风险因素对公司经营的影响。
你可能感兴趣
Q2营收环比增长,加码先进封装二期具备一站式交付能力
中邮证券2023-10-08
【财联社早知道】国家发改委等两部门联手布局人工智能计量能力建设,机构称AI产业发展带动算力需求激增,这家公司国内算力中心光模块在手订单较去年实现显著增长,公司1.6T光模块产品已批量交付-20260529
未知机构2026-05-29
教育行业新东方二季报点评:Q2营收同比增长23%,净利润同比增长76%,K12课后辅导业务增势强劲,技术投入奠定长期发展基础
文化传媒国金证券2017-01-17
盈利能力强劲,新技术和国际化布局助力景气度延续,维持买入
电气设备交银国际2025-01-23
大物流时代系列研究(三十一)“中国密度”到全球交付,平台型供应链能力打开市场空间
华创证券2026-05-24
公司信息更新报告:Q2主业强劲,看好新游/平台商业化延续增长动能
信息技术开源证券2026-09-01
9.7亿元可转债公开发行获批,有望夯实化工一体化供应链能力
交通运输东吴证券2022-08-15
Q2流水稳健,户外品牌延续强劲增长
群益证券2026-07-20
Q2延续强劲增长,看好下半年利润弹性
轻工制造国金证券2021-08-18
士兰微:Q2营收环比增长,多产品布局助力长期发展
中泰证券2023-08-23