猜你想问
这份研报主要分析了什么内容?
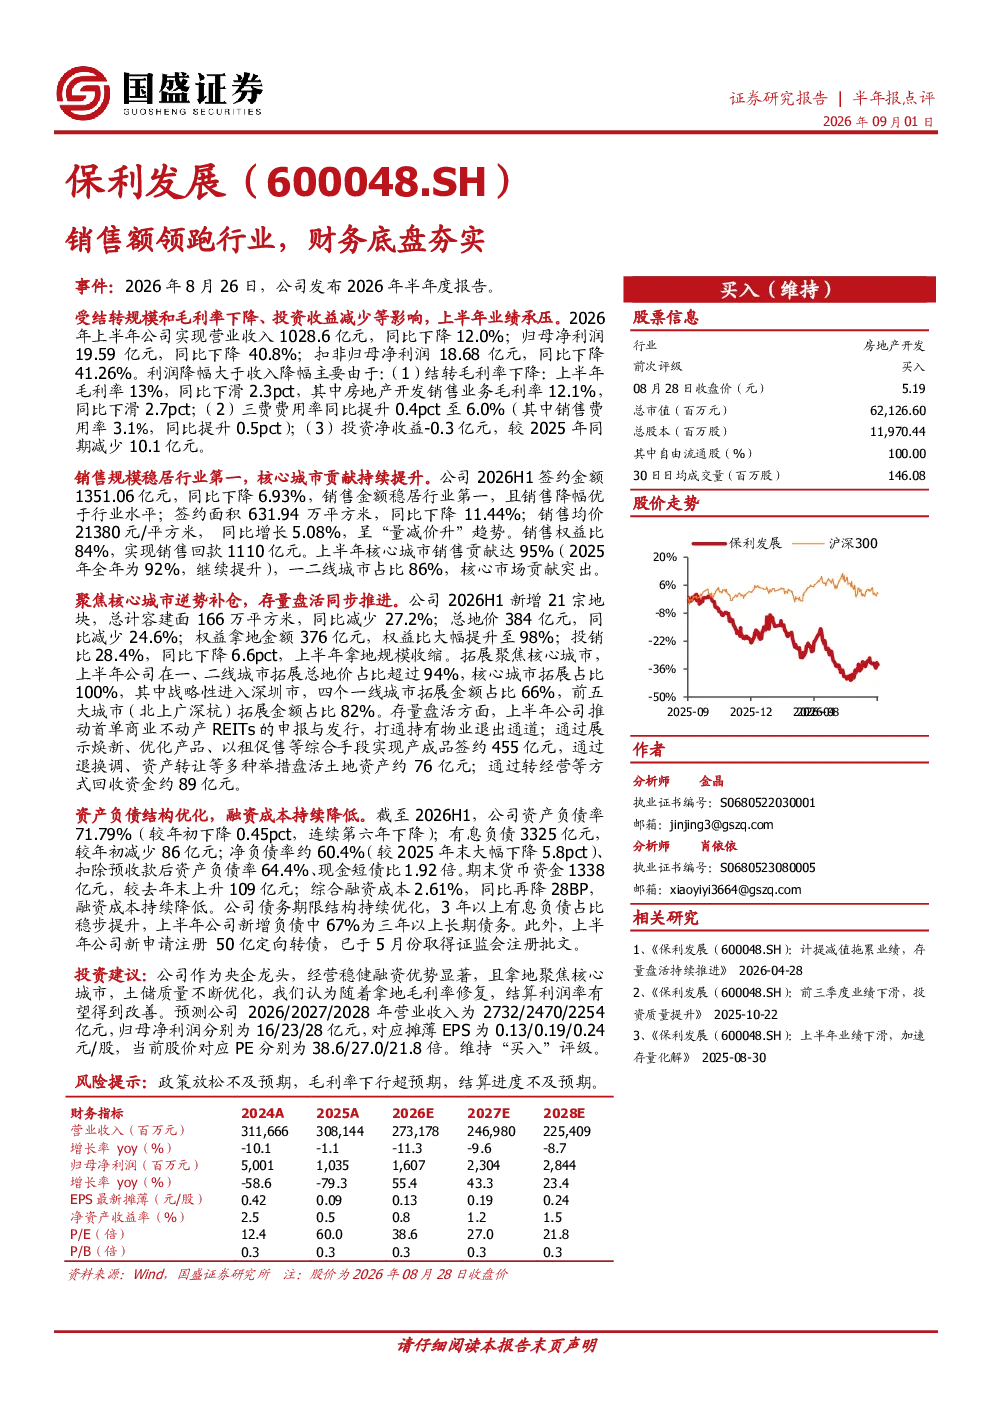
这份研报主要分析了保利发展2026年上半年的业绩情况。报告指出,尽管公司受结转规模和毛利率下降、投资收益减少等因素影响,但销售规模依然稳居行业第一,核心城市贡献持续提升。公司聚焦核心城市逆势补仓,存量盘活同步推进,资产负债结构优化,融资成本持续降低。预计随着拿地毛利率修复,结算利润率有望改善。报告还提供了关键数据,如营业收入1028.6亿元,同比下降12.0%;归母净利润19.59亿元,同比下降40.8%;毛利率13%,同比下滑2.3pct等。
房地产行业目前的发展趋势如何?
报告显示,保利发展在房地产行业中表现稳健,销售规模稳居第一,核心城市贡献持续提升,这反映了行业向核心城市集中、品质化发展的趋势。公司聚焦核心城市逆势补仓,存量盘活同步推进,资产负债结构优化,融资成本持续降低,这些策略有助于提升公司在行业调整期的竞争力。未来,随着拿地毛利率修复,结算利润率有望改善,进一步印证了行业向精细化运营和优质资产集中的发展方向。
研报重点分析了保利发展的哪些方面?
研报重点分析了保利发展的业绩表现、经营策略和财务状况。在业绩方面,报告指出公司销售规模稳居行业第一,但受结转规模和毛利率下降等因素影响,业绩承压。在经营策略方面,公司聚焦核心城市逆势补仓,存量盘活同步推进,资产负债结构优化,融资成本持续降低。在财务状况方面,报告提供了关键数据,如营业收入、归母净利润、毛利率、投资净收益等,并预测了未来几年的业绩情况。
当前房地产市场的情况如何?
报告显示,尽管房地产市场面临挑战,保利发展依然保持了较强的经营稳健性和融资优势。公司销售规模稳居行业第一,核心城市贡献持续提升,这反映了市场向核心城市集中、品质化发展的趋势。同时,公司资产负债结构优化,融资成本持续降低,显示出较强的抗风险能力。未来,随着拿地毛利率修复,结算利润率有望改善,进一步印证了市场向精细化运营和优质资产集中的发展方向。
研报中提到了哪些风险提示?
研报中提到了三个主要风险提示:政策放松不及预期、毛利率下行超预期、结算进度不及预期。政策放松不及预期可能导致市场需求不及预期,影响公司销售业绩。毛利率下行超预期可能影响公司的盈利能力,进而影响股东回报。结算进度不及预期可能导致公司资金回笼缓慢,增加财务风险。这些风险提示提醒投资者在关注公司业绩的同时,也要关注宏观政策和市场变化,以做出更明智的投资决策。