猜你想问
兴业银行2026年中报核心内容有哪些?
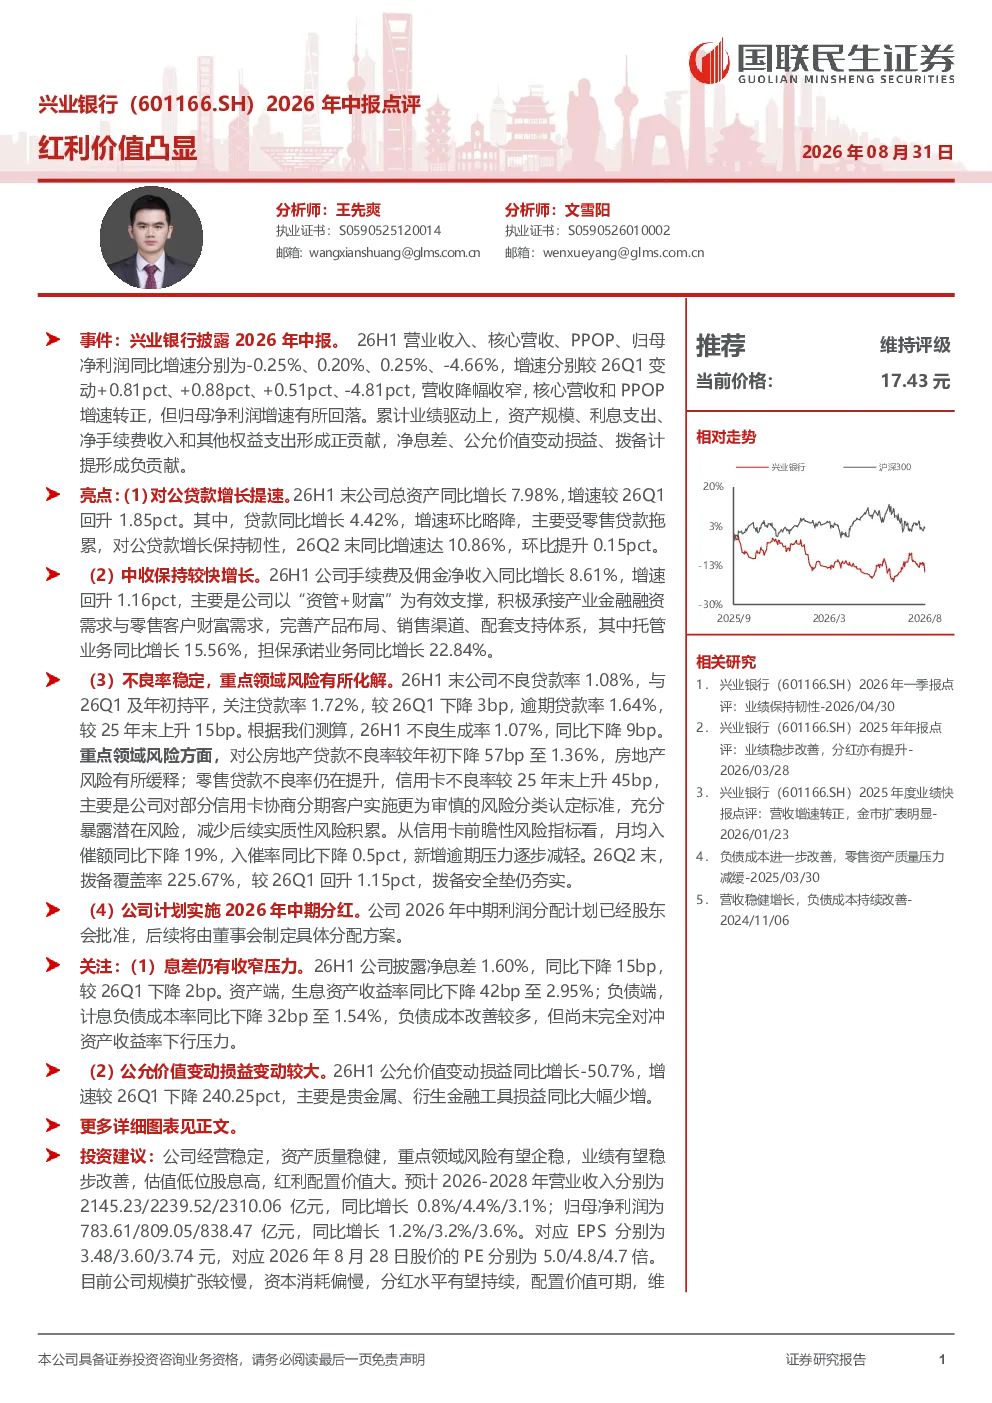
兴业银行2026年中报显示公司经营保持韧性,但面临息差收窄和资产质量压力。业绩亮点包括对公贷款增长提速、中收保持较快增长、不良率稳定且重点领域风险有所化解。公司计划实施2026年中期分红。营收与利润方面,26H1营业收入、核心营收、PPOP、归母净利润同比增速分别为-0.25%、0.20%、0.25%、-4.66%。业务亮点方面,对公贷款增长保持韧性,中收增长较快,不良率稳定,重点领域风险有所化解。
银行业发展趋势如何?
银行业整体面临息差收窄和资产质量压力,但部分银行通过优化信贷结构、提升中收能力、加强风险管理等方式保持经营韧性。对公贷款增长、中收提升、不良率稳定是当前银行业普遍关注的方向。未来,银行业将更加注重数字化转型和财富管理业务发展,以应对利率市场化挑战。
兴业银行报告重点分析了哪些方面?
兴业银行报告重点分析了公司营收与利润表现、业务亮点、关注点及投资建议。营收与利润方面,营收降幅收窄,核心营收和PPOP增速转正,但归母净利润增速有所回落。业务亮点包括对公贷款增长提速、中收保持较快增长、不良率稳定且重点领域风险有所化解。关注点则在于息差收窄压力和公允价值变动损益变动较大。
当前市场对兴业银行有何判断?
当前市场认为兴业银行经营稳定,资产质量稳健,业绩有望稳步改善。公司估值处于低位且股息较高,配置价值较大。预计未来几年营业收入和归母净利润将保持增长,EPS逐年提升,PE逐步下降。但需关注宏观经济和行业政策变化带来的不确定性。
兴业银行研报存在哪些风险提示?
兴业银行研报提示的主要风险包括经济增长不及预期、宏观政策力度不及预期、存款竞争加剧等。具体而言,经济增长放缓可能导致信贷需求下降,宏观政策调整可能影响市场流动性,存款竞争加剧可能进一步压缩银行净息差空间。此外,公允价值变动损益波动较大也需关注,主要受贵金属、衍生金融工具损益影响。
你可能感兴趣
详细拆解国有大型银行(六家)2026年中报:营收与利润增速均边际向上,分红提升,红利价值凸显
金融中泰证券2026-08-30
兴业银行(601166.SH)2025年三季报点评:业绩保持正增长,资产质量稳健
国信证券2025-11-02
红利资产月报(2026年8月):2026年中报聚焦:港口行业景气度较高,继续强调港口战略价值投资时代来临
交通运输华创证券2026-09-03
金属行业2026年中报总结有色板块净利润同增110%,资源股配置价值凸显
有色金属国信证券2026-09-08
金属行业2026年中报总结:有色板块净利润同增110%,资源股配置价值凸显
有色金属国信证券2026-09-08
2019年一季报点评:业绩同比增长36.7%,小幅超预期,超级枢纽价值凸显,免税红利未完待续,持续“推荐”
交通运输华创证券2019-04-27
详解兴业银行2026年中报:营收增速回升,息差降幅收窄
中泰证券2026-08-28
策略点评:股息红利个税政策利好长线投资,高股息率蓝筹股价值凸显
东吴证券2015-09-09
洽洽食品(002557)2026年中报点评:渠道拓展显效,成本红利兑现
华创证券2026-08-26
2026年中报点评26Q2归母净利9.7亿,同比+101%,环比+138%,看好公司红利成长属性
华创证券2026-09-02