猜你想问
飞龙股份2026年半年度报告核心内容是什么?
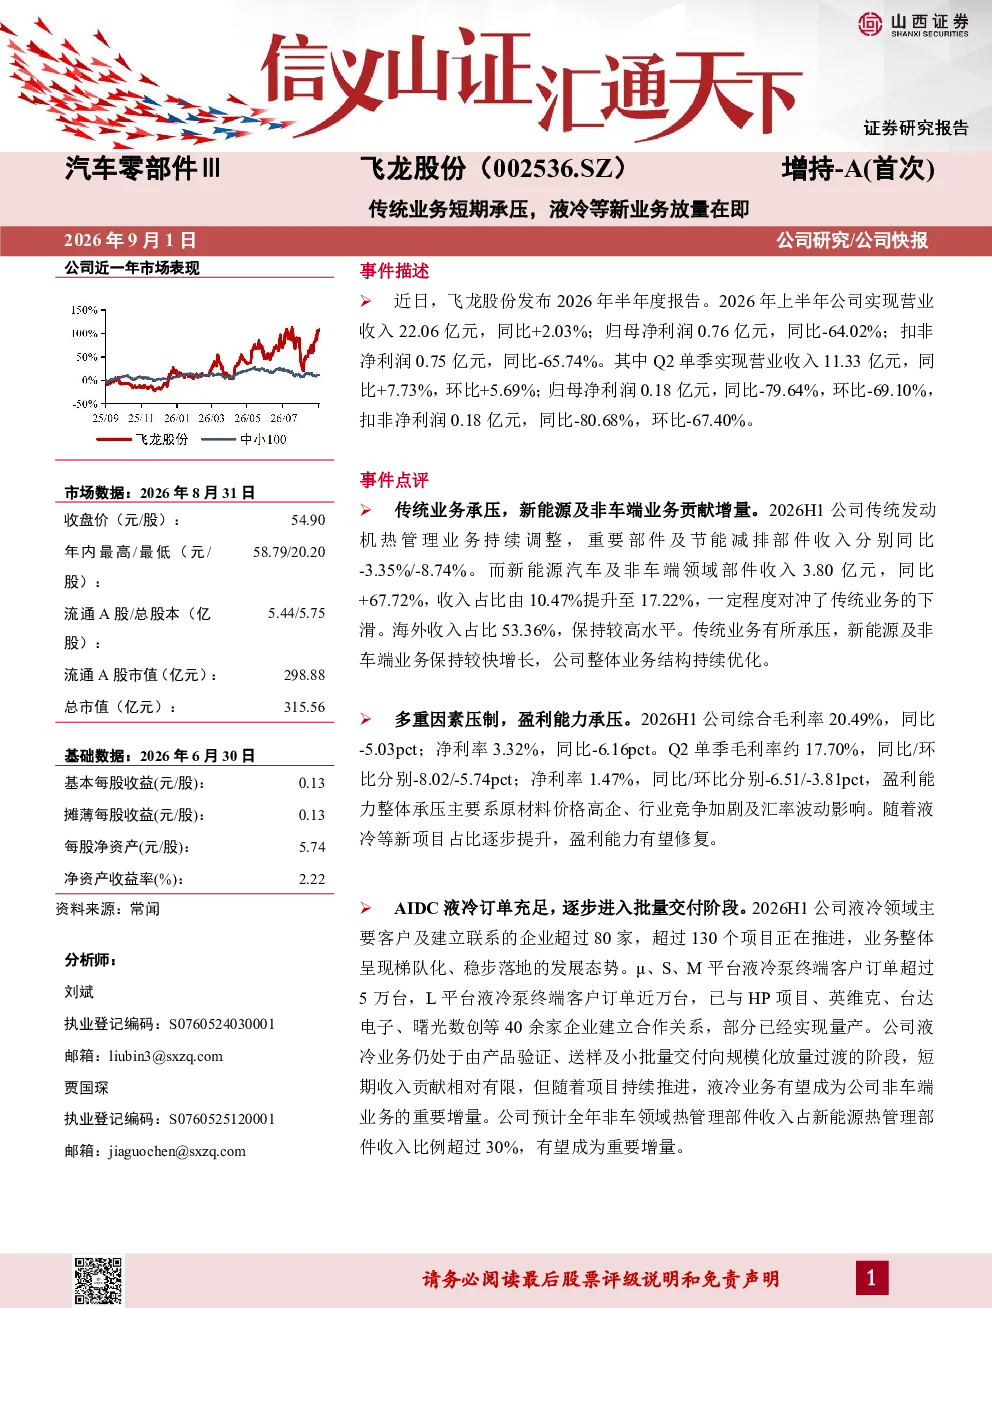
飞龙股份2026年半年度报告显示,上半年实现营业收入22.06亿元,同比+2.03%,但归母净利润0.76亿元,同比-64.02%。Q2单季营收11.33亿元,同比+7.73%,归母净利润0.18亿元,同比-79.64%。传统业务如发动机热管理持续调整,重要部件及节能减排部件收入分别同比-3.35%/-8.74%。
新能源汽车及非车端业务发展趋势如何?
新能源汽车及非车端领域部件收入3.80亿元,同比+67.72%,收入占比提升至17.22%,海外收入占比53.36%。液冷领域客户超80家,推进项目超130个,μ/S/M平台液冷泵终端客户订单超5万台,L平台近万台,已与40余家企业合作,部分实现量产,预计非车领域热管理部件收入占新能源热管理部件收入比例超30%
报告重点分析了哪些方向?
报告重点分析了传统业务承压情况,发动机热管理业务持续调整,重要部件及节能减排部件收入下滑。同时关注新能源及非车端业务增量贡献,液冷业务进展,客户及项目推进情况,以及AIDC备用电源拓展计划,如开发适配柴油发电机组的超大功率机械泵,与重庆康明斯等客户合作
当前市场现状如何判断?
当前市场现状显示飞龙股份传统业务面临压力,盈利能力承压,2026H1综合毛利率20.49%(同比-5.03pct),净利率3.32%(同比-6.16pct)。但新能源及非车端业务增长显著,液冷业务订单逐步交付,市场拓展积极,但原材料价格、行业竞争及汇率影响盈利水平
研报提示哪些风险?
研报提示的主要风险包括下游需求波动、产能释放不及预期、汇率波动。传统业务调整持续,新能源及液冷业务虽增长但依赖客户订单交付,且受原材料价格及汇率影响较大,需关注行业竞争及市场需求变化
你可能感兴趣
2023年报&2024年一季报点评:业绩短期承压,看好传感器等新业务放量
电子设备东吴证券2024-04-17
传统业务业绩承压,钠电+隔膜业务放量在即
基础化工华安证券2023-05-04
科隆新材:北交所信息更新:2026H1矿运业务营收增长毛利率承压,军工、液冷等高端场景商业化提速
开源证券2026-09-04
传统业务短期承压,碳化硅有望迎来放量增长
电子设备国盛证券2022-11-02
新兴领域有望放量,传统业务短期承压
安信证券2023-03-28
车电业务加速放量,传统业务短期承压
安信证券2023-03-01
氨纶业务短期承压,芳纶涂覆放量在即
基础化工上海证券2023-08-01
明新旭腾2022中报点评:业绩阶段承压,超纤革业务放量在即
交通运输太平洋证券2022-08-15
呼吸等基石业务增长承压,血糖及脑机接口等新业务放量
信达证券2026-04-22
传统业务需求放缓短期承压,新业务长期发展前景广阔
轻工制造国泰君安证券2019-10-28