猜你想问
这份研报主要讲了什么内容?
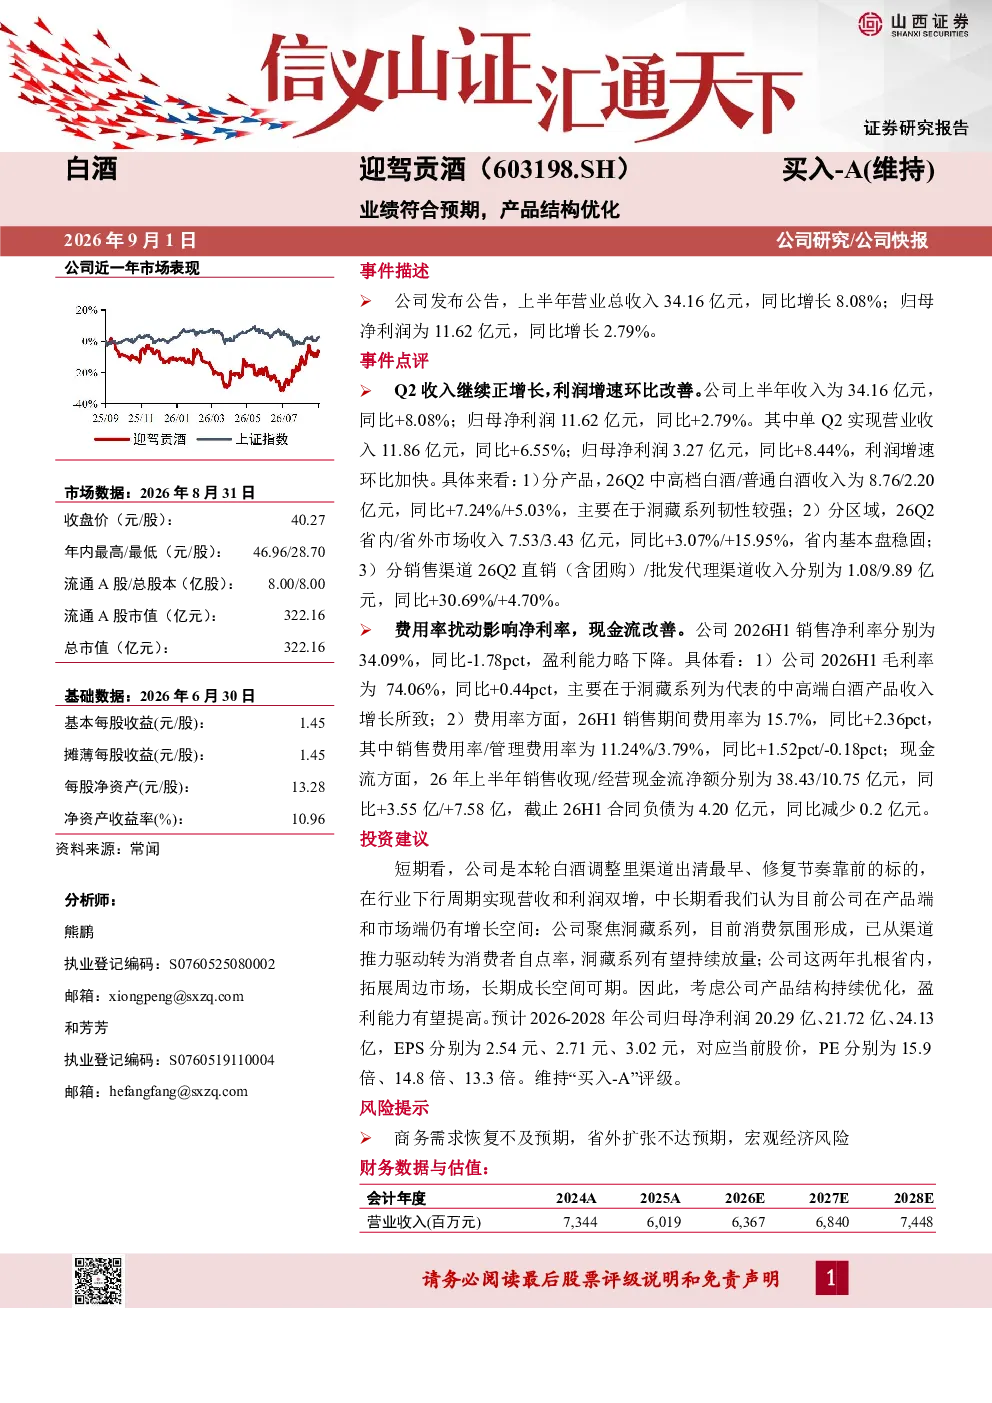
这份研报主要分析了迎驾贡酒2023年上半年的业绩表现。公司上半年营业总收入34.16亿元,同比增长8.08%;归母净利润11.62亿元,同比增长2.79%。报告详细点评了公司在产品结构、区域结构、渠道结构上的优化情况,以及费用率和现金流的变化。具体来看,中高档白酒收入增长7.24%,省内市场收入增长3.07%,直销渠道收入增长30.69%。同时,报告也指出销售净利率有所下降,主要受费用率影响。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前呈现多元化发展趋势。一方面,消费者对健康、品质的需求提升,推动高端化、健康化产品发展;另一方面,渠道变革加速,线上线下融合成为主流,品牌集中度提升。白酒行业在经历调整后,头部企业通过产品结构优化和渠道修复实现稳健增长,如迎驾贡酒聚焦洞藏系列,从渠道推力转向消费者自点率驱动。未来,行业将更加注重品牌建设和产品创新,同时区域市场拓展和数字化转型也是重要方向。
研报对迎驾贡酒的重点分析方向有哪些?
研报对迎驾贡酒的重点分析方向包括业绩表现、产品结构优化、区域市场布局和渠道策略。报告指出,公司上半年营收和利润均实现正增长,其中Q2利润增速环比改善明显。产品方面,中高档白酒收入占比提升,洞藏系列表现突出。区域上,省内市场稳固,省外市场增速较快。渠道上,直销渠道增长显著。此外,报告还分析了费用率变化和现金流情况,指出销售净利率下降但毛利率提升,销售费用率上升但管理费用率下降。
当前市场对迎驾贡酒的整体判断是怎样的?
当前市场对迎驾贡酒的整体判断是积极稳健。公司作为白酒行业调整中渠道修复较快的标的,在行业下行周期仍能实现营收和利润双增,显示出较强的经营韧性。报告认为,公司聚焦洞藏系列的战略已见成效,从渠道驱动转向消费者自点率驱动,未来增长可期。同时,省内市场基础稳固,省外市场拓展也为公司带来长期成长空间。不过,市场也关注其费用率变化和省外扩张的进展。
研报提示的主要风险有哪些?
研报提示的主要风险包括商务需求恢复不及预期、省外市场扩张不达预期以及宏观经济风险。具体来看,商务需求恢复放缓可能影响公司销售表现,尤其是对团购渠道的依赖较大;省外市场拓展面临竞争加剧和消费者习惯差异等挑战;宏观经济波动也可能影响消费信心和行业整体表现。此外,费用率上升也是需要关注的因素,销售费用率同比上升1.52个百分点,可能对利润率产生一定压力。