猜你想问
Q2营收创新高的主要原因是什么?
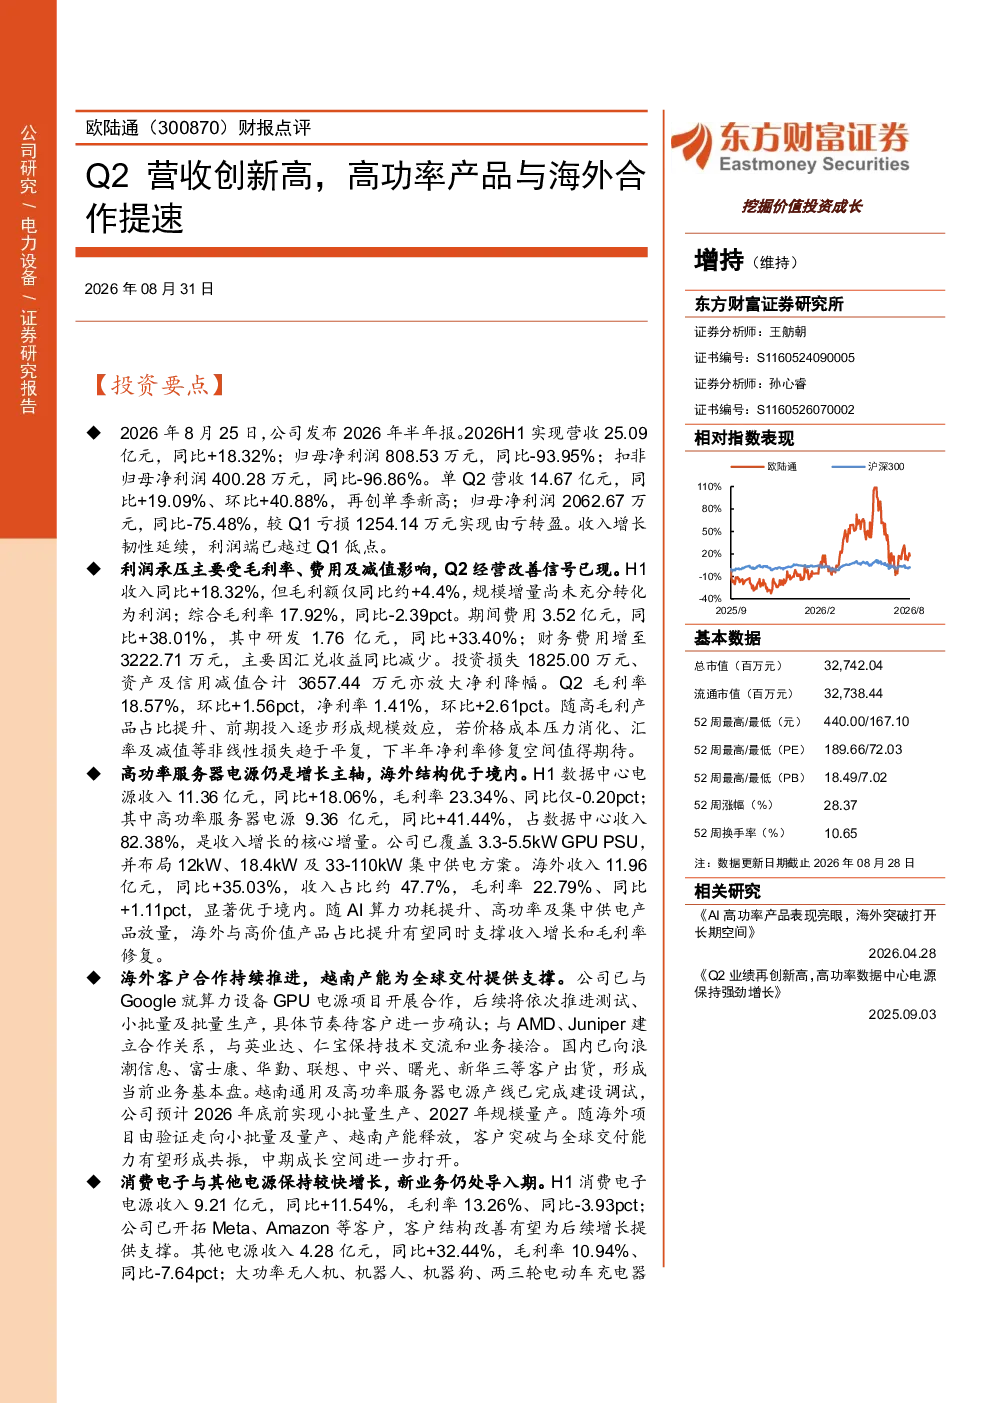
Q2营收创新高的主要原因是高功率服务器电源业务增长强劲,同时海外市场合作加速,营收同比增长19.09%,环比增长40.88%。高功率服务器电源仍是增长主轴,H1收入同比增长41.44%,占数据中心收入82.38%。海外收入同比增长35.03%,毛利率显著优于境内,已与Google、AMD、Juniper等建立合作,越南产能为全球交付提供支撑,预计2026年底前实现小批量生产。
海外市场拓展的进展如何?
海外市场拓展取得积极进展,公司已与Google、AMD、Juniper等建立合作,海外收入同比增长35.03%,毛利率显著优于境内。越南产能已为全球交付提供支撑,预计2026年底前实现小批量生产。高功率服务器电源业务在海外市场表现突出,为未来营收增长提供重要动力。但需关注新订单增速和海外市场拓展的持续性。
公司高功率服务器电源业务的发展前景如何?
高功率服务器电源业务是公司增长主轴,H1收入同比增长41.44%,占数据中心收入82.38%。该业务受益于数据中心和AI服务器需求增长,未来增长潜力较大。海外市场表现优异,毛利率显著优于境内,为公司带来新的增长点。公司持续加大研发投入,提升产品竞争力,有望在行业竞争中占据有利地位。
当前电源行业市场现状如何?
当前电源行业市场处于快速发展阶段,受益于数据中心、AI服务器、新能源汽车等领域需求增长,行业景气度较高。高功率、高效率电源产品成为市场主流,公司高功率服务器电源业务增长强劲,H1收入同比增长41.44%。同时,海外市场拓展成为新的增长点,公司已与多家国际知名企业建立合作,未来发展空间广阔。但行业竞争激烈,公司需持续提升产品竞争力和市场份额。
研报提示的主要风险有哪些?
研报提示的主要风险包括新订单增速不及预期、海外市场拓展不及预期、AI产业发展进度不及预期。新订单增速不及预期可能导致公司营收增长放缓;海外市场拓展不及预期可能影响公司国际化进程;AI产业发展进度不及预期可能影响高功率服务器电源等产品的市场需求。公司需密切关注市场变化,及时调整经营策略,以应对潜在风险。