猜你想问
仔猪价格下跌的原因是什么?
仔猪价格下跌主要受供需关系影响。供给端,能繁母猪存栏持续下降,但出栏均重仍处高位,导致生猪供给相对过剩。需求端,市场对远期产能去化预期趋于积极,但终端消费承接偏弱,鲜销率虽提升但冻品库容率同比仍高,补栏情绪持续低迷。此外,远月期货合约逆势上行(近弱远强)也反映了市场对后期猪价修复的预期,但当前现货市场反弹势头中止,价格环比显著下降。
当前生猪养殖的利润状况如何?
当前生猪养殖利润状况严峻,自繁自养和外购仔猪头均亏损分别为167.31元和38.75元,亏损额环比小幅扩大。亏损主要源于生猪价格持续下跌,而饲料成本上升,玉米和豆粕现货价格环比上行。猪粮比价4.55,仍处一级预警线下,显示饲料成本对养殖利润的挤压效应明显。企业利润大幅下滑,温氏股份和新希望2026H1归母净利润均出现亏损,其中温氏股份亏损额更大,主要受肉猪跌价准备计提影响。
行业发展趋势如何?
行业发展趋势显示产能去化信号已现,能繁母猪存栏持续下降,为后期猪价修复奠定基础。但当前行业仍处于深度亏损区间,冻品库存绝对水平仍高,终端消费复苏缓慢。下半年中秋国庆及年底腌腊旺季或带动需求回暖,猪价有望迎来温和修复。但供给出清速度和需求复苏力度存在不确定性,市场对远期产能去化预期趋于积极,但需关注供给出清不及预期或需求复苏不及预期等风险。
市场现状如何?
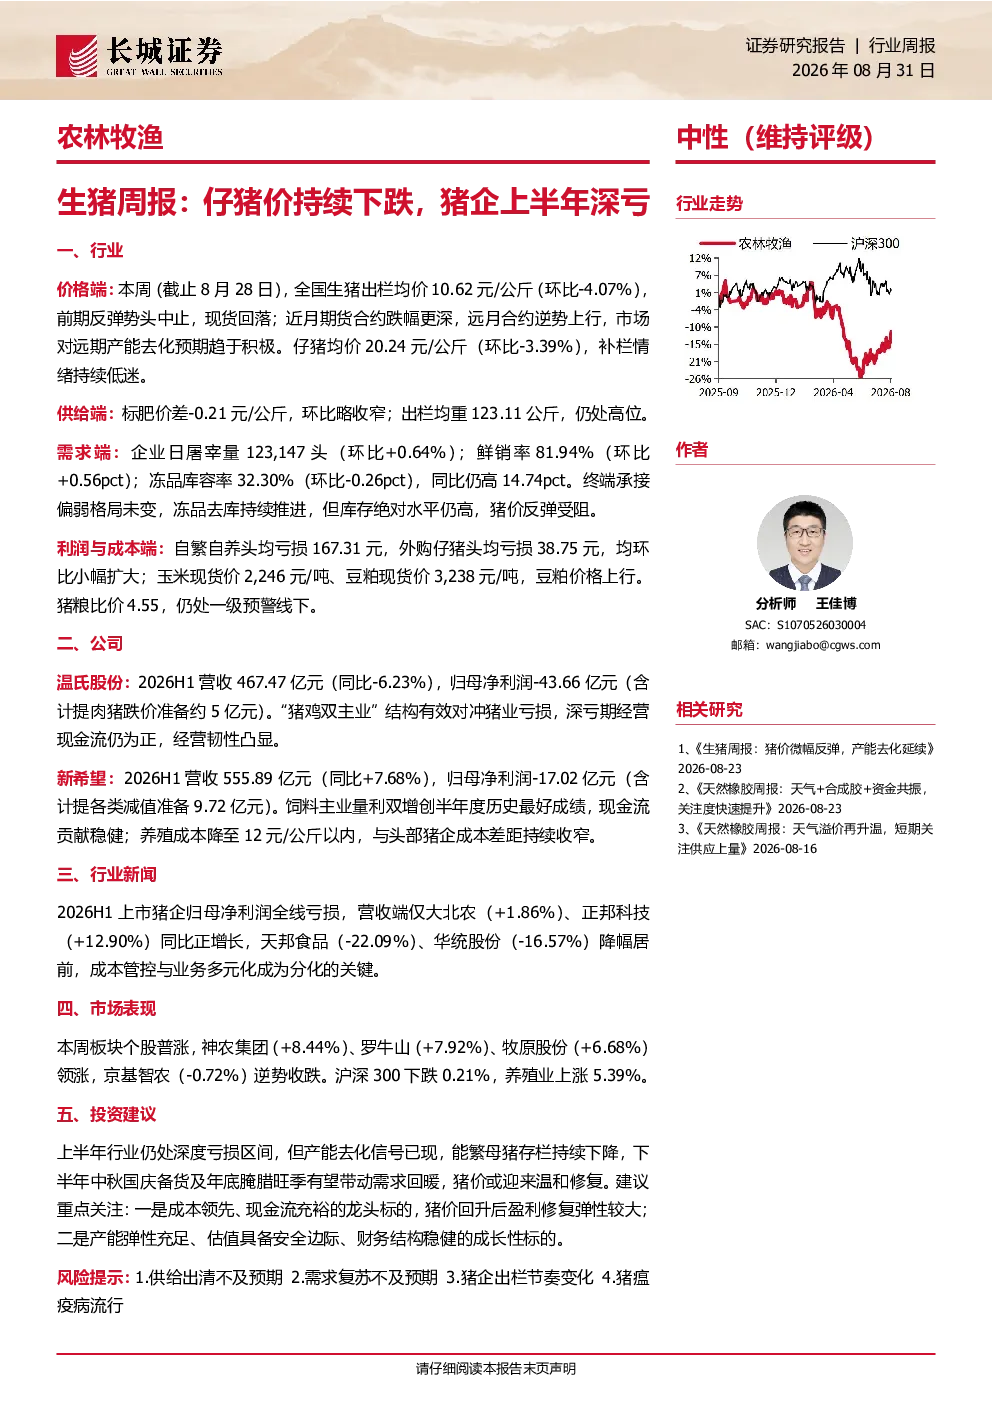
市场现状方面,本周板块个股普涨,显示市场对行业未来修复的预期增强。但整体养殖业表现仍受制于供需失衡和成本压力,沪深300下跌0.21%而养殖业上涨5.39%反映板块相对强势。企业层面,温氏股份和新希望等头部猪企均出现亏损,但深亏期经营现金流仍为正,经营韧性凸显。饲料主业表现稳健,新希望饲料业务量利双增,成本管控能力持续提升。
研报提示的主要风险有哪些?
研报提示的主要风险包括供给出清不及预期、需求复苏不及预期、猪企出栏节奏变化和猪瘟疫病流行。供给端,若能繁母猪去化速度放缓,可能导致后期生猪供给过剩问题持续。需求端,若宏观经济下行影响消费能力,或终端消费复苏不及预期,将拖累猪价修复。出栏节奏变化可能加剧市场供需波动。猪瘟等疫病爆发则可能对养殖户信心和行业健康造成冲击,需密切关注疫病动态和防控措施。