猜你想问
美的集团报告分析重点是什么?
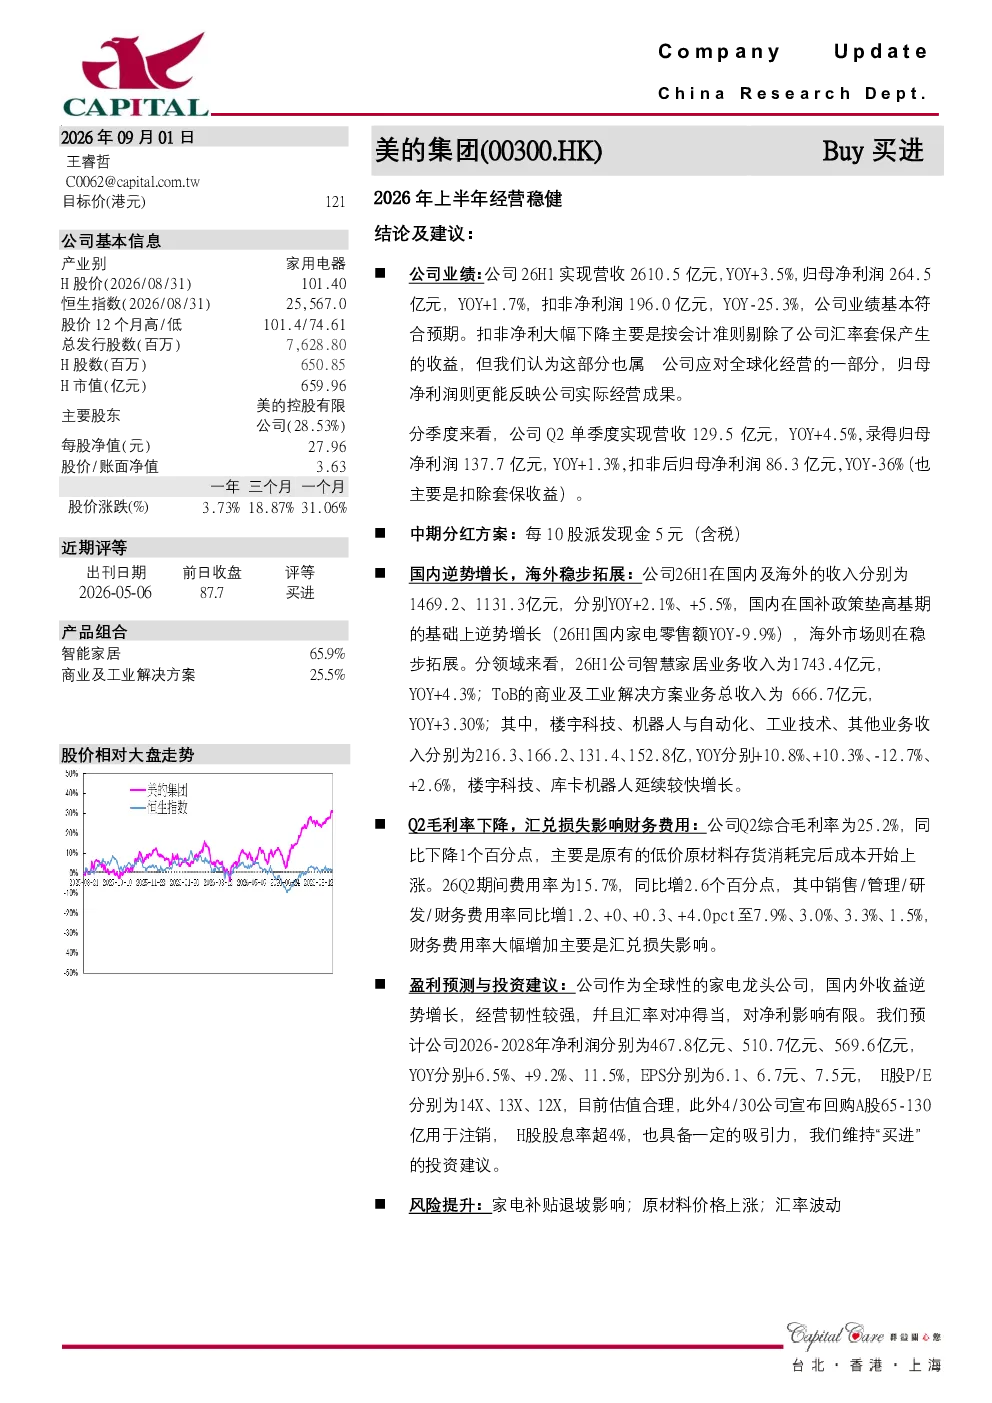
报告重点分析美的集团2026年上半年经营稳健,业绩基本符合预期。国内市场受益国补政策逆势增长,海外市场拓展顺利。智慧家居和ToB解决方案增长较快,但毛利率和费用率面临压力。公司中期分红和回购计划显示对未来发展的信心,需关注汇率和原材料风险
你可能感兴趣
2026年上半年初步净利润同比增31-51% 持续经营表现稳健
花旗2026-07-02
北交所青矩技术2026年上半年经营情况及投资线索交流纪要
未知机构2026-08-18
2026年上半年房地产开发经营行业信用风险展望(2026年8月)
房地产联合资信评估2026-08-20
天风证券李宁2026年上半年业绩及经营情况解读
未知机构2026-08-21
江苏金租2026年上半年经营与战略沟通会议纪要
未知机构2026-08-20
申昊科技2026年上半年经营及战略转型会议纪要
未知机构2026-08-24
三棵树2026年上半年经营情况及下半年规划
未知机构2026-09-13
三一重能2026年上半年经营及风电行业交流纪要
未知机构2026-08-31
中国海油2026年上半年经营业绩报告
未知机构2026-08-30
诺诚健华2026年上半年业绩简评与经营分析
国金证券2026-08-26