猜你想问
华东医药2026半年报核心内容是什么?
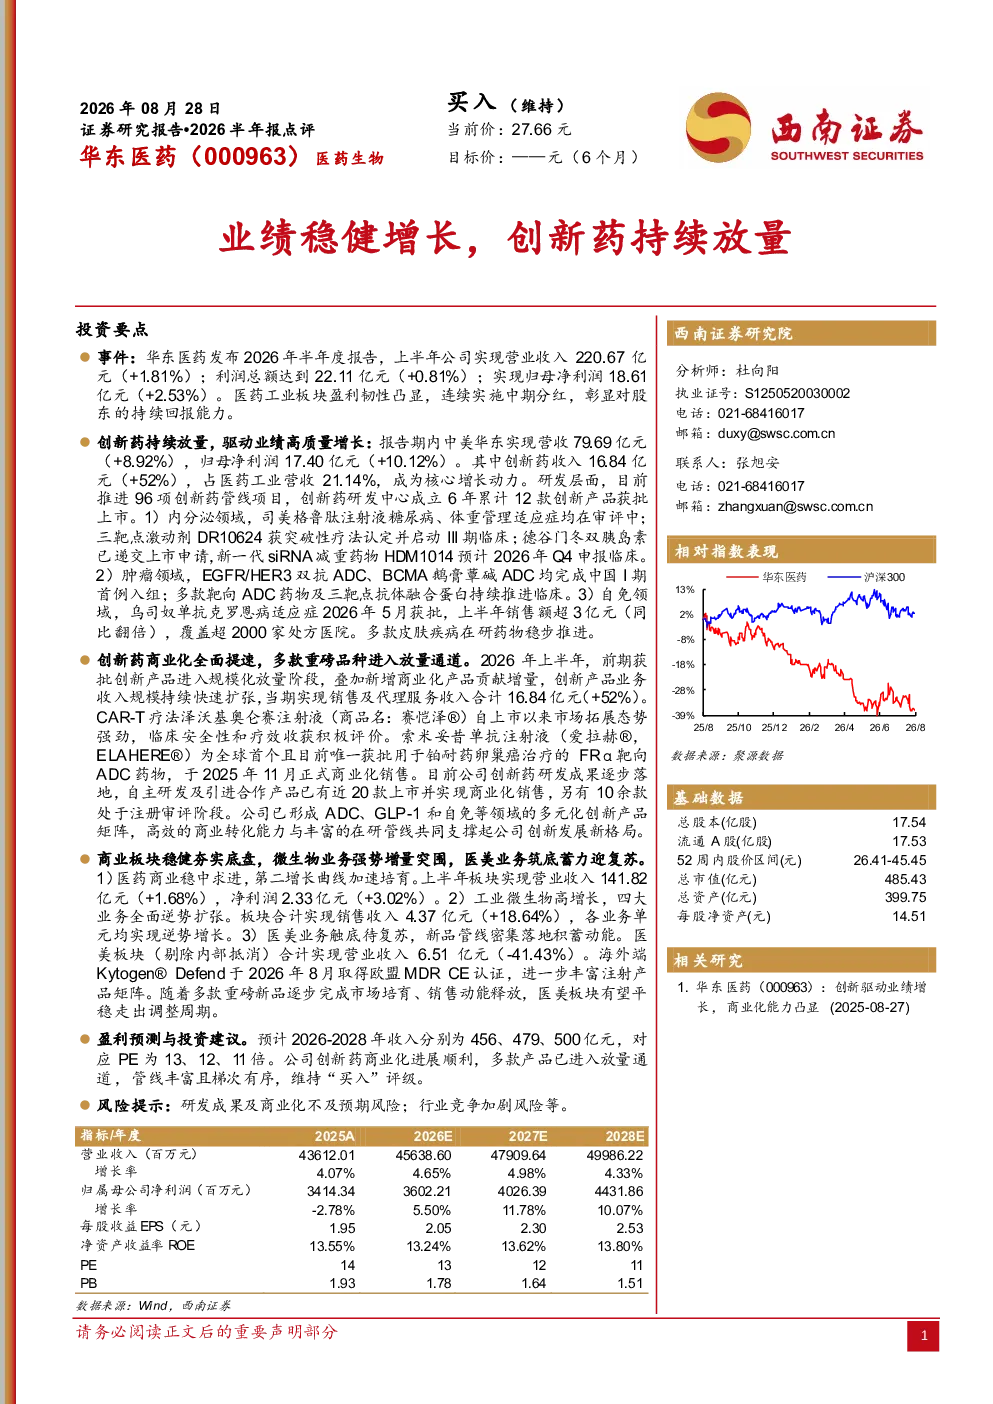
华东医药2026年半年报显示公司业绩稳健增长,创新药成为核心增长动力。报告期内,公司实现营收79.69亿元(+8.92%),归母净利润17.40亿元(+10.12%),其中创新药收入16.84亿元(+52%),占医药工业营收21.14%。研发层面,公司推进96项创新药管线项目,创新药研发中心成立6年累计12款创新产品获批上市。
医药生物行业发展趋势如何?
医药生物行业持续向创新驱动转型,创新药研发管线丰富且梯次有序成为企业核心竞争力。ADC、GLP-1、自免等领域创新产品加速放量,商业化进程提速。同时,医药商业板块稳健发展,工业微生物等细分领域逆势扩张,医美业务触底待复苏,行业整体呈现多元化发展格局。
华东医药报告重点分析了哪些方向?
华东医药报告重点分析了创新药持续放量、商业化提速及商业板块稳健发展三大方向。创新药方面,司美格鲁肽注射液、DR10624、德谷门冬双胰岛素等创新产品进展顺利;商业化方面,创新产品业务收入规模快速扩张,形成ADC、GLP-1和自免等多元化产品矩阵;商业板块方面,医药商业营收稳步增长,工业微生物业务高增长,医美业务逐步完成市场培育。
当前医药生物市场现状如何?
当前医药生物市场呈现创新药集中放量、商业化进程加速的特点。创新药研发管线丰富,多款产品进入临床后期阶段,市场竞争激烈但头部企业优势明显。医药商业板块受政策影响波动较小,工业微生物等细分领域增长潜力大,医美业务逐步恢复。行业整体处于转型升级阶段,创新驱动成为核心竞争力。
研报提示了哪些风险?
研报提示的主要风险包括研发成果及商业化不及预期风险,部分创新药如司美格鲁肽注射液、DR10624等仍需经历漫长的审评审批流程,存在研发失败或延迟上市的可能性;行业竞争加剧风险,随着创新药企不断涌现,市场竞争将更加激烈,可能导致产品价格下降或市场份额被挤压。
你可能感兴趣
2026半年报点评:业绩符合我们预期,智能检测业务持续放量
交运设备东吴证券2026-08-27
瑞声科技2026年半年报点评:业绩稳健增长,新业务加速放量打开成长空间
华创证券2026-08-23
2026年半年报点评AI算力驱动业绩稳健增长,高端产品放量可期
中泰证券2026-08-19
半年报点评:主品类稳健有增,新品类陆续放量,期待全年业绩健康增长
纺织服装国盛证券2024-09-02
半年报点评:业绩稳健增长,产品结构升级及电商放量表现良好
国盛证券2025-08-28
2026年半年报点评:2026H1业绩稳健增长,存内计算芯片加速放量
东吴证券2026-08-26
公司信息更新报告:2026上半年业绩稳健增长,创新药进展顺利
医药生物开源证券2026-08-28
2026半年报点评:氘恩扎鲁胺持续放量,管线值得期待
西南证券2026-08-27
灵鸽科技2026半年报点评:26H1盈利短期承压,26H2项目集中交付放量有望持续高增
机械设备东吴证券2026-08-25
中信博24半年报点评:跟踪支架持续放量,全球化版图推动业绩增长
机械设备中泰证券2024-09-05