猜你想问
这份研报的核心内容是什么?
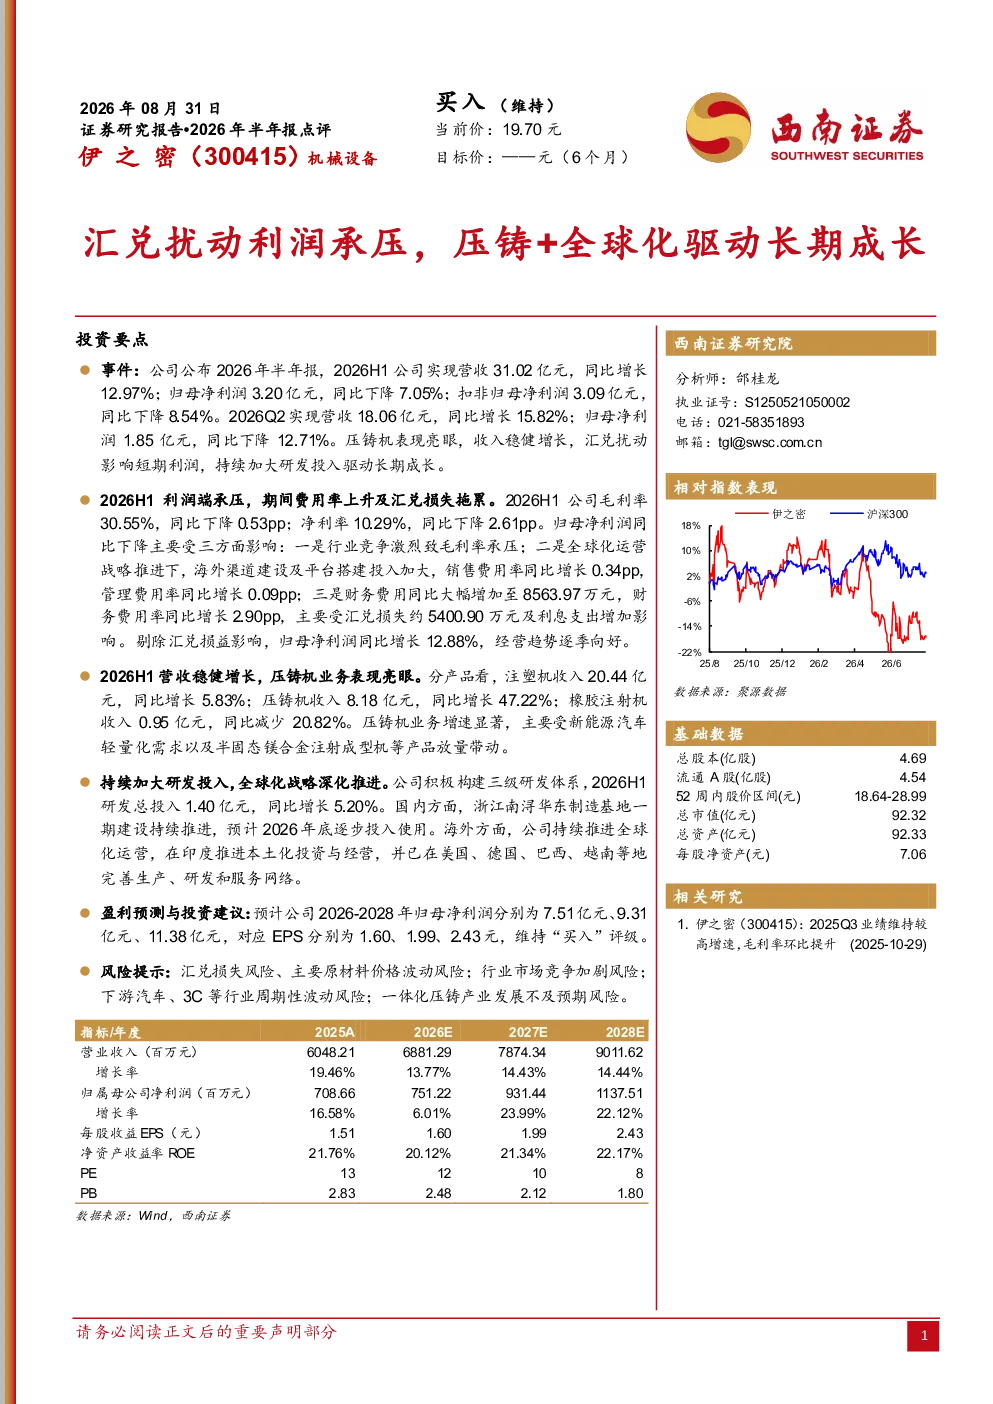
2026年上半年利润端承压,主要受行业竞争加剧、费用率上升及汇兑损失影响。归母净利润同比下降,毛利率和净利率均有所下降。剔除汇兑损益影响,归母净利润同比增长12.88%,经营趋势逐季向好。营收稳健增长,压铸机业务表现亮眼,同比增长47.22%,主要受新能源汽车轻量化需求带动。公司持续加大研发投入,深化全球化战略,在印度推进本土化投资与经营,并已在美国、德国、巴西、越南等地完善生产、研发和服务网络。
压铸行业的发展趋势如何?
压铸行业受益于新能源汽车轻量化需求,发展前景广阔。半固态镁合金注射成型机等产品放量带动压铸机业务增速显著。行业竞争激烈,企业需持续加大研发投入,提升产品竞争力。同时,全球化战略是行业发展趋势,企业需完善海外生产、研发和服务网络,以应对不同市场需求。
研报重点分析了哪些方向?
研报重点分析了公司利润端承压的原因,包括行业竞争加剧、费用率上升及汇兑损失。同时,分析了公司营收稳健增长的原因,特别是压铸机业务的亮眼表现。此外,研报还关注了公司持续加大研发投入和深化全球化战略的举措,以及国内和国外生产基地的建设情况。
当前压铸机市场的现状如何?
当前压铸机市场呈现竞争激烈态势,企业需不断提升产品竞争力。新能源汽车轻量化需求带动压铸机业务快速增长,市场前景广阔。同时,行业企业积极布局海外市场,完善全球生产、研发和服务网络,以应对不同市场需求。
研报提到了哪些风险提示?
研报提示了汇兑损失风险、主要原材料价格波动风险;行业市场竞争加剧风险;下游汽车、3C等行业周期性波动风险;一体化压铸产业发展不及预期风险。这些风险需引起投资者关注,并谨慎评估投资决策。
你可能感兴趣
利润端受汇兑扰动承压,多元化与全球化构筑长期
财信证券2026-08-31
中力股份(603194)公司半年报点评:汇兑扰动利润承压,数智化布局打开长期空间
国泰海通证券2026-08-30
营收稳增利润短期承压,全球化与机器人业务蓄力长期成长
电气设备国盛证券2026-09-01
短期利润承压不改成长逻辑,平台化布局驱动长期空间——北方华创(002371)跟踪报告
爱建证券2026-04-23
跟踪报告:短期利润承压不改成长逻辑,平台化布局驱动长期空间
电子设备爱建证券2026-04-23
短期盈利承压,新能源、全球化驱动新成长
交通运输国投证券2024-04-27
2024年H1业绩短期承压,新能源+全球化驱动未来高成长
交通运输国投证券2024-08-20
2026年一季报点评:汇兑影响利润表现,全球化&新业务驱动业绩上行
机械设备东吴证券2026-04-29
多重因素扰动致利润承压,长期看好公司盈利能力提升
建筑建材华安证券2022-04-25
2023H1业绩承压,短期扰动不改长期成长
电子设备开源证券2023-08-28