猜你想问
这份研报主要分析了什么内容?
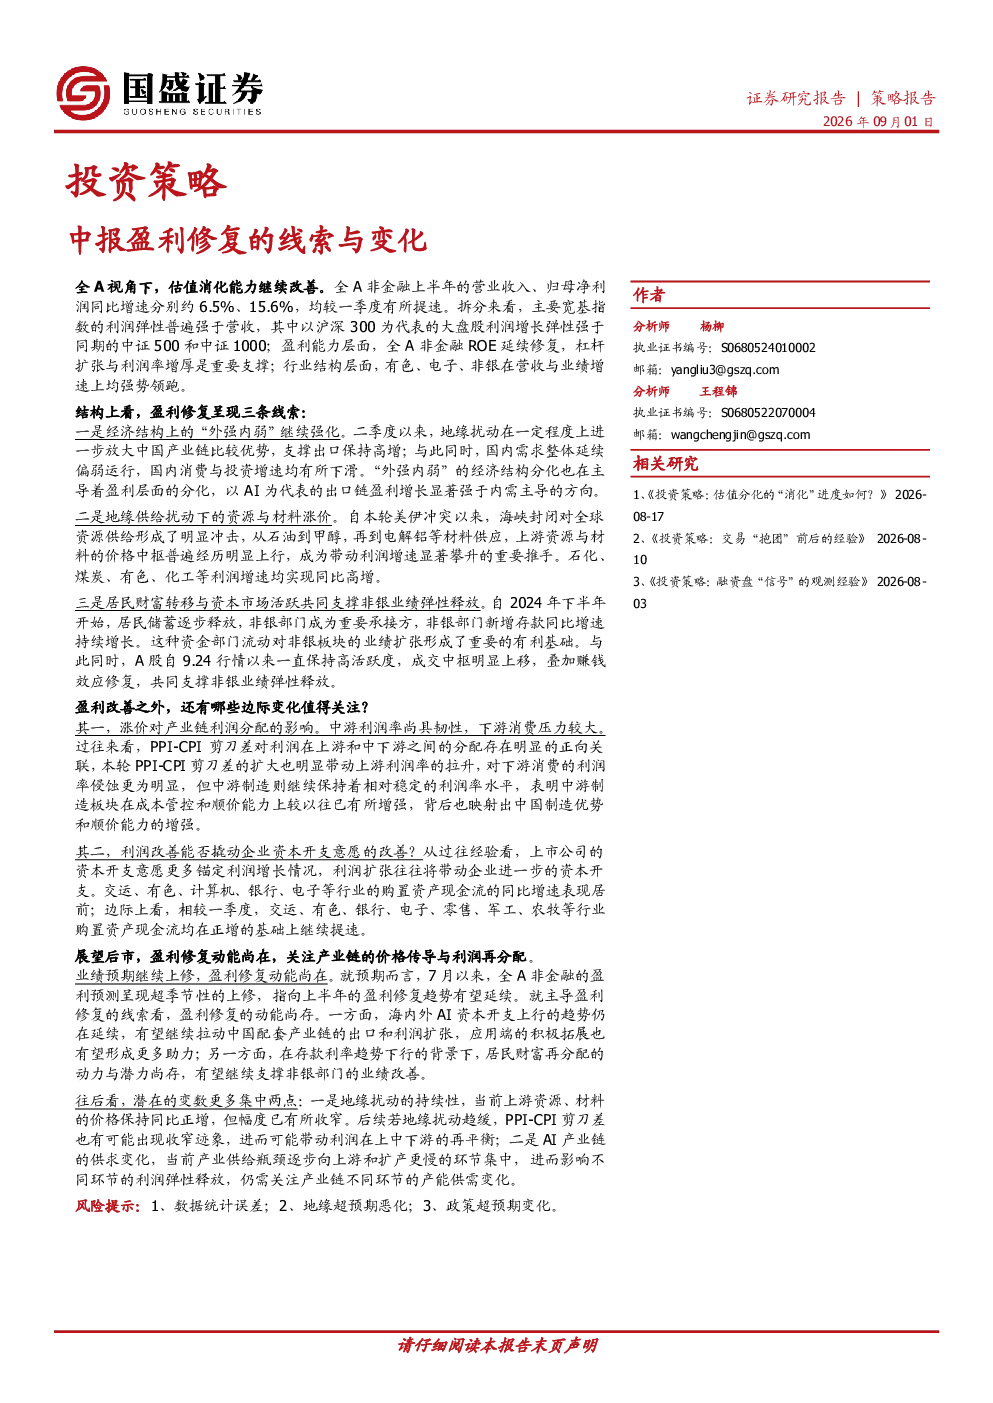
这份研报分析了中报盈利修复的线索与变化。报告指出全A非金融上半年营收、归母净利润同比增速分别约6.5%、15.6%,利润弹性强于营收,ROE延续修复。行业层面,有色、电子、非银业绩增速强势领跑。盈利改善主要来自经济结构外强内弱、地缘供给扰动导致资源与材料涨价、居民财富转移与资本市场活跃支撑非银业绩三条线索。报告还分析了上游涨价对产业链利润分配的影响以及利润改善对企业资本开支意愿的潜在影响。
哪些赛道或行业在报告中被重点分析?
报告中重点分析了有色、电子、非银行业,这些行业在中报盈利修复中表现强势。此外,石化、煤炭、化工行业因资源与材料涨价利润增速同比高增,交运、有色、计算机、银行、电子等行业购置资产现金流同比增速居前,也受到关注。报告指出经济结构外强内弱下,AI等出口链盈利强于内需主导方向。
报告的主要分析方向是什么?
报告主要分析了中报盈利修复的线索与变化,包括经济结构外强内弱强化、地缘供给扰动导致资源与材料涨价、居民财富转移与资本市场活跃支撑非银业绩三条线索。此外,报告还分析了盈利周期的边际变化,如上游涨价对产业链利润分配的影响,以及利润改善能否撬动企业资本开支意愿。报告最后展望了后市盈利修复动能,并关注产业链的价格传导与利润再分配。
当前市场现状如何被判断?
报告指出全A非金融上半年营收、归母净利润同比增速分别约6.5%、15.6%,均较一季度提速,利润弹性强于营收,沪深300利润增长弹性强于中证500和中证1000。ROE延续修复,利润率改善与权益乘数提升是重要支撑。但报告也指出PPI-CPI剪刀差扩大对下游利润率侵蚀明显,下游消费压力较大。
研报提示了哪些风险?
报告提示了地缘扰动持续性和AI产业链供求变化作为潜在变数。此外,报告关注产业链的价格传导与利润再分配,指出上游涨价可能对中下游利润率产生影响。同时,报告也关注海内外AI资本开支上行趋势以及居民财富再分配的潜力,这些因素可能影响未来市场走向。