猜你想问
杰创智能2026年业绩报告核心内容有哪些?
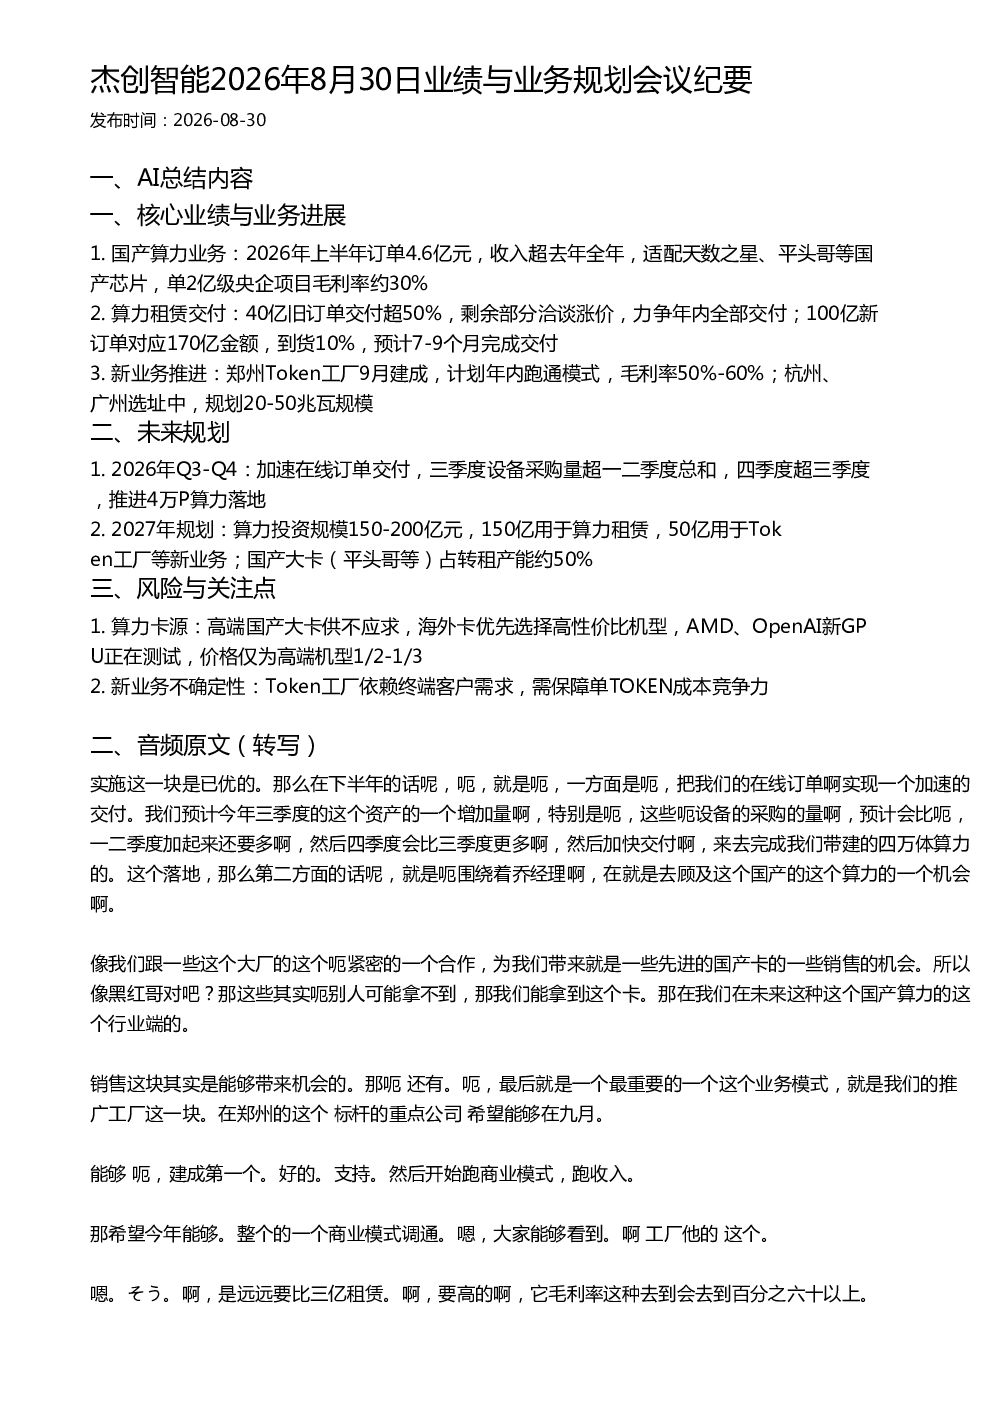
杰创智能2026年上半年国产算力业务订单达4.6亿元,收入超去年全年,适配天数之星、平头哥等国产芯片,2亿级央企项目毛利率约30%。算力租赁交付方面,40亿旧订单交付超50%,洽谈涨价;100亿新订单对应170亿金额,到货10%,预计7-9个月完成。新业务方面,郑州Token工厂9月建成,计划年内跑通模式,毛利率50%-60%,杭州、广州选址中,规划20-50兆瓦规模。
国产算力赛道发展趋势如何?
国产算力赛道持续快速发展,杰创智能上半年业绩亮眼,国产芯片适配取得进展,算力租赁订单规模扩大,新业务Token工厂布局加速。未来投资规模预计150-200亿元,国产大卡占比提升,市场对国产算力需求旺盛,但高端芯片供不应求,企业需关注供应链稳定性。
杰创智能报告重点分析了哪些方向?
报告重点分析了国产算力业务进展、算力租赁交付情况及新业务Token工厂布局。其中,国产算力业务收入超预期,算力租赁订单充足,Token工厂毛利率高,是未来增长点。同时,报告也关注算力卡源问题,高端国产大卡供不应求,企业正测试海外卡及新GPU替代方案。
当前算力市场现状如何?
当前算力市场需求旺盛,杰创智能订单饱满,但高端国产大卡供不应求,制约业务发展。企业正积极拓展供应链,测试AMD、OpenAI新GPU等替代方案,以缓解卡源压力。算力租赁业务稳步推进,新业务Token工厂规划清晰,市场对算力服务需求持续增长。
杰创智能研报有哪些风险提示?
杰创智能研报提示的主要风险包括算力卡源紧张,高端国产大卡供不应求,可能影响交付进度和毛利率。新业务Token工厂依赖终端客户需求,需确保单TOKEN成本竞争力。此外,市场竞争加剧、技术迭代快等因素也可能带来不确定性,企业需持续关注供应链安全和市场需求变化。
你可能感兴趣
杰创智能2026年7月23日业务与投资进展会议纪要
未知机构2026-07-23
国泰海通计算机杰创智能2026年中期业绩交流会及Token工厂业务最新进展
未知机构2026-08-26
2026年8月30日AI算力与半导体卖方会议纪要
未知机构2026-08-30
2026年6月30日汽车与机器人卖方会议纪要:长江汽车及旗下出行业务分析
未知机构2026-06-30
2026年8月6日海尔智家创牌与盈利修复卖方会议纪要
未知机构2026-08-06
2026年8月汽车机器人产业会议纪要:智能驾驶与细分赛道进展
未知机构2026-08-16
淮北矿业2026年8月30日业绩与经营情况说明
未知机构2026-08-30
东莞控股2026年8月30日投资者交流会议纪要
未知机构2026-08-30
海吉亚医疗2026年8月30日会议纪要
未知机构2026-08-30
潮宏基2026年8月30日投资策略会议纪要
未知机构2026-08-30