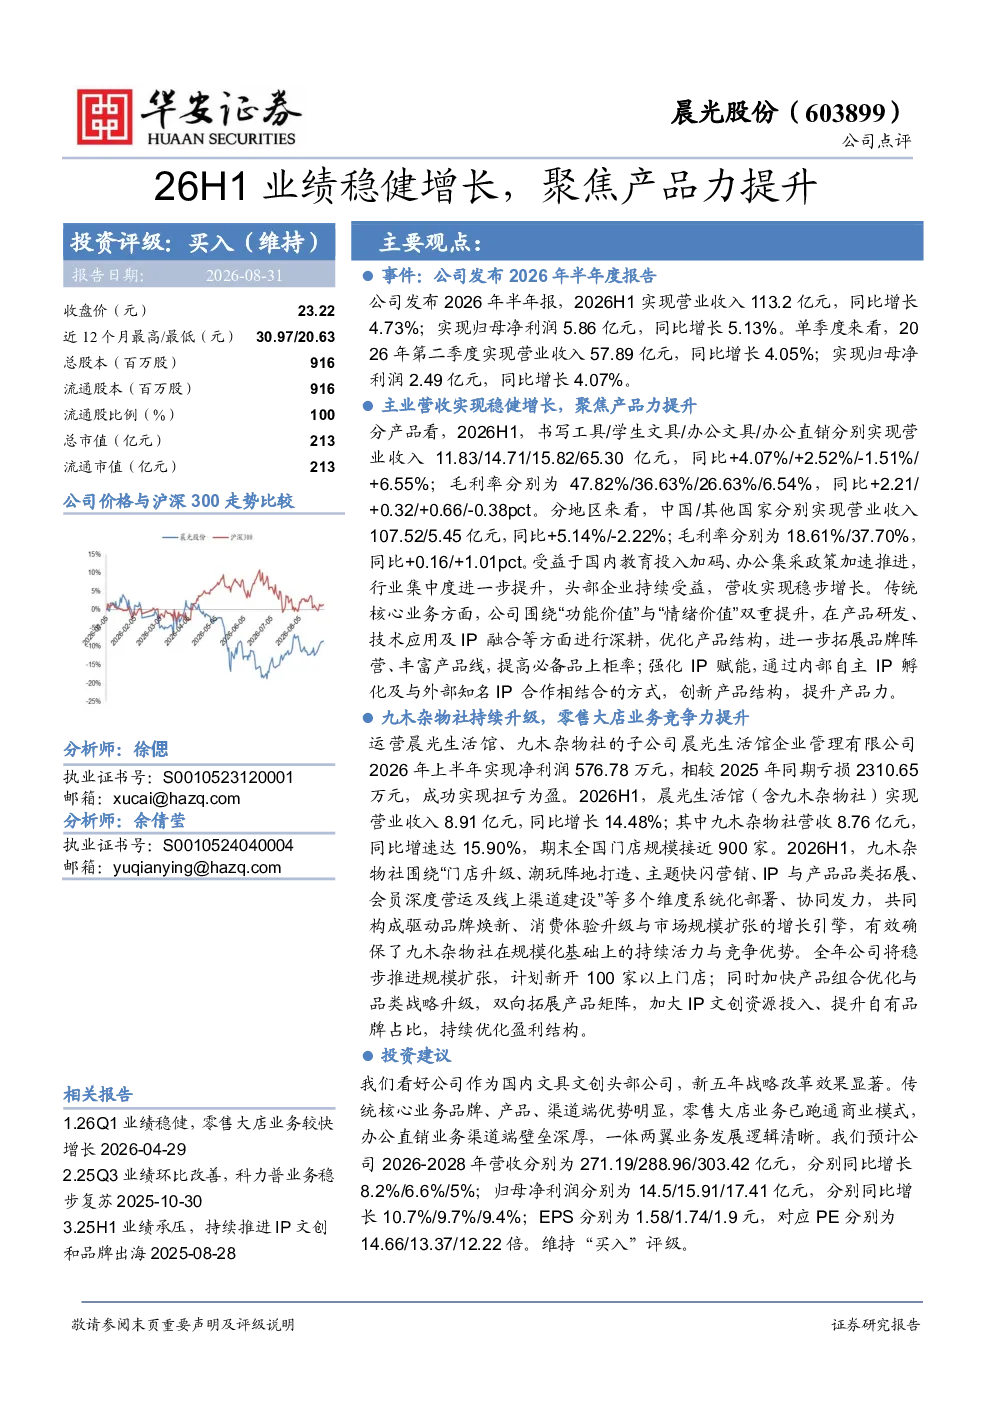
主要观点:
报告日期:2026-08-31
公司发布2026年半年报,2026H1实现营业收入113.2亿元,同比增长4.73%;实现归母净利润5.86亿元,同比增长5.13%。单季度来看,2026年第二季度实现营业收入57.89亿元,同比增长4.05%;实现归母净利润2.49亿元,同比增长4.07%。
⚫主业营收实现稳健增长,聚焦产品力提升
分产品看,2026H1,书写工具/学生文具/办公文具/办公直销分别实现营业收入11.83/14.71/15.82/65.30亿元,同比+4.07%/+2.52%/-1.51%/+6.55%;毛利率分别为47.82%/36.63%/26.63%/6.54%,同比+2.21/+0.32/+0.66/-0.38pct。分地区来看,中国/其他国家分别实现营业收入107.52/5.45亿元,同比+5.14%/-2.22%;毛利率分别为18.61%/37.70%,同比+0.16/+1.01pct。受益于国内教育投入加码、办公集采政策加速推进,行业集中度进一步提升,头部企业持续受益,营收实现稳步增长。传统核心业务方面,公司围绕“功能价值”与“情绪价值”双重提升,在产品研发、技术应用及IP融合等方面进行深耕,优化产品结构,进一步拓展品牌阵营、丰富产品线,提高必备品上柜率;强化IP赋能,通过内部自主IP孵化及与外部知名IP合作相结合的方式,创新产品结构,提升产品力。
⚫九木杂物社持续升级,零售大店业务竞争力提升
运营晨光生活馆、九木杂物社的子公司晨光生活馆企业管理有限公司2026年上半年实现净利润576.78万元,相较2025年同期亏损2310.65万元,成功实现扭亏为盈。2026H1,晨光生活馆(含九木杂物社)实现营业收入8.91亿元,同比增长14.48%;其中九木杂物社营收8.76亿元,同比增速达15.90%,期末全国门店规模接近900家。2026H1,九木杂物社围绕“门店升级、潮玩阵地打造、主题快闪营销、IP与产品品类拓展、会员深度营运及线上渠道建设”等多个维度系统化部署、协同发力,共同构成驱动品牌焕新、消费体验升级与市场规模扩张的增长引擎,有效确保了九木杂物社在规模化基础上的持续活力与竞争优势。全年公司将稳步推进规模扩张,计划新开100家以上门店;同时加快产品组合优化与品类战略升级,双向拓展产品矩阵,加大IP文创资源投入、提升自有品牌占比,持续优化盈利结构。
⚫投资建议
我们看好公司作为国内文具文创头部公司,新五年战略改革效果显著。传统核心业务品牌、产品、渠道端优势明显,零售大店业务已跑通商业模式,办公直销业务渠道端壁垒深厚,一体两翼业务发展逻辑清晰。我们预计公司2026-2028年营收分别为271.19/288.96/303.42亿元,分别同比增长8.2%/6.6%/5%;归母净利润分别为14.5/15.91/17.41亿元,分别同比增长10.7%/9.7%/9.4%;EPS分别为1.58/1.74/1.9元,对应PE分别为14.66/13.37/12.22倍。维持“买入”评级。
1.26Q1业绩稳健,零售大店业务较快增长2026-04-29
2.25Q3业绩环比改善,科力普业务稳步复苏2025-10-30
3.25H1业绩承压,持续推进IP文创和品牌出海2025-08-28
⚫风险提示
经营管理风险,市场风险,财税政策风险,宏观政策风险。
财务报表与盈利预测
分析师:徐偲,南洋理工大学工学博士,CFA持证人。曾在宝洁(中国)任职多年,兼具实体企业和二级市场经验,对消费品行业有着独到的见解。曾就职于中泰证券、国元证券、德邦证券,负责轻工,大消费,中小市值研究。2023年10月加入华安证券。擅长深度产业研究和市场机会挖掘,多空观点鲜明。在快速消费品、新型烟草、跨境电商、造纸、新兴消费方向有丰富的产业资源和深度的研究经验。
分析师:余倩莹,复旦大学金融学硕士、经济学学士。曾先后就职于开源证券、国元证券、德邦证券,研究传媒、轻工、中小市值行业。2024年4月加入华安证券。
分析师声明
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格,以勤勉的执业态度、专业审慎的研究方法,使用合法合规的信息,独立、客观地出具本报告,本报告所采用的数据和信息均来自市场公开信息,本人对这些信息的准确性或完整性不做任何保证,也不保证所包含的信息和建议不会发生任何变更。报告中的信息和意见仅供参考。本人过去不曾与、现在不与、未来也将不会因本报告中的具体推荐意见或观点而直接或间接收任何形式的补偿,分析结论不受任何第三方的授意或影响,特此声明。
免责声明
华安证券股份有限公司经中国证券监督管理委员会批准,已具备证券投资咨询业务资格。本报告由华安证券股份有限公司在中华人民共和国(不包括香港、澳门、台湾)提供。本报告中的信息均来源于合规渠道,华安证券研究所力求准确、可靠,但对这些信息的准确性及完整性均不做任何保证。在任何情况下,本报告中的信息或表述的意见均不构成对任何人的投资建议。在任何情况下,本公司、本公司员工或者关联机构不承诺投资者一定获利,不与投资者分享投资收益,也不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。投资者务必注意,其据此做出的任何投资决策与本公司、本公司员工或者关联机构无关。华安证券及其所属关联机构可能会持有报告中提到的公司所发行的证券并进行交易,还可能为这些公司提供投资银行服务或其他服务。
本报告仅向特定客户传送,未经华安证券研究所书面授权,本研究报告的任何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵犯本公司版权的其他方式使用。如欲引用或转载本文内容,务必联络华安证券研究所并获得许可,并需注明出处为华安证券研究所,且不得对本文进行有悖原意的引用和删改。如未经本公司授权,私自转载或者转发本报告,所引起的一切后果及法律责任由私自转载或转发者承担。本公司并保留追究其法律责任的权利。
以本报告发布之日起6个月内,证券(或行业指数)相对于同期相关证券市场代表性指数的涨跌幅作为基准,A股以沪深300指数为基准;新三板市场以三板成指(针对协议转让标的)或三板做市指数(针对做市转让标的)为基准;香港市场以恒生指数为基准;美国市场以纳斯达克指数或标普500指数为基准。定义如下:行业评级体系
增持—未来6个月的投资收益率领先市场基准指数5%以上;中性—未来6个月的投资收益率与市场基准指数的变动幅度相差-5%至5%;减持—未来6个月的投资收益率落后市场基准指数5%以上;
公司评级体系
买入—未来6-12个月的投资收益率领先市场基准指数15%以上;增持—未来6-12个月的投资收益率领先市场基准指数5%至15%;中性—未来6-12个月的投资收益率与市场基准指数的变动幅度相差-5%至5%;减持—未来6-12个月的投资收益率落后市场基准指数5%至15%;卖出—未来6-12个月的投资收益率落后市场基准指数15%以上;无评级—因无法获取必要的资料,或者公司面临无法预见结果的重大不确定性事件,或者其他原因,致使无法给出明确的投资评级。