猜你想问
报告主要讲了什么内容?
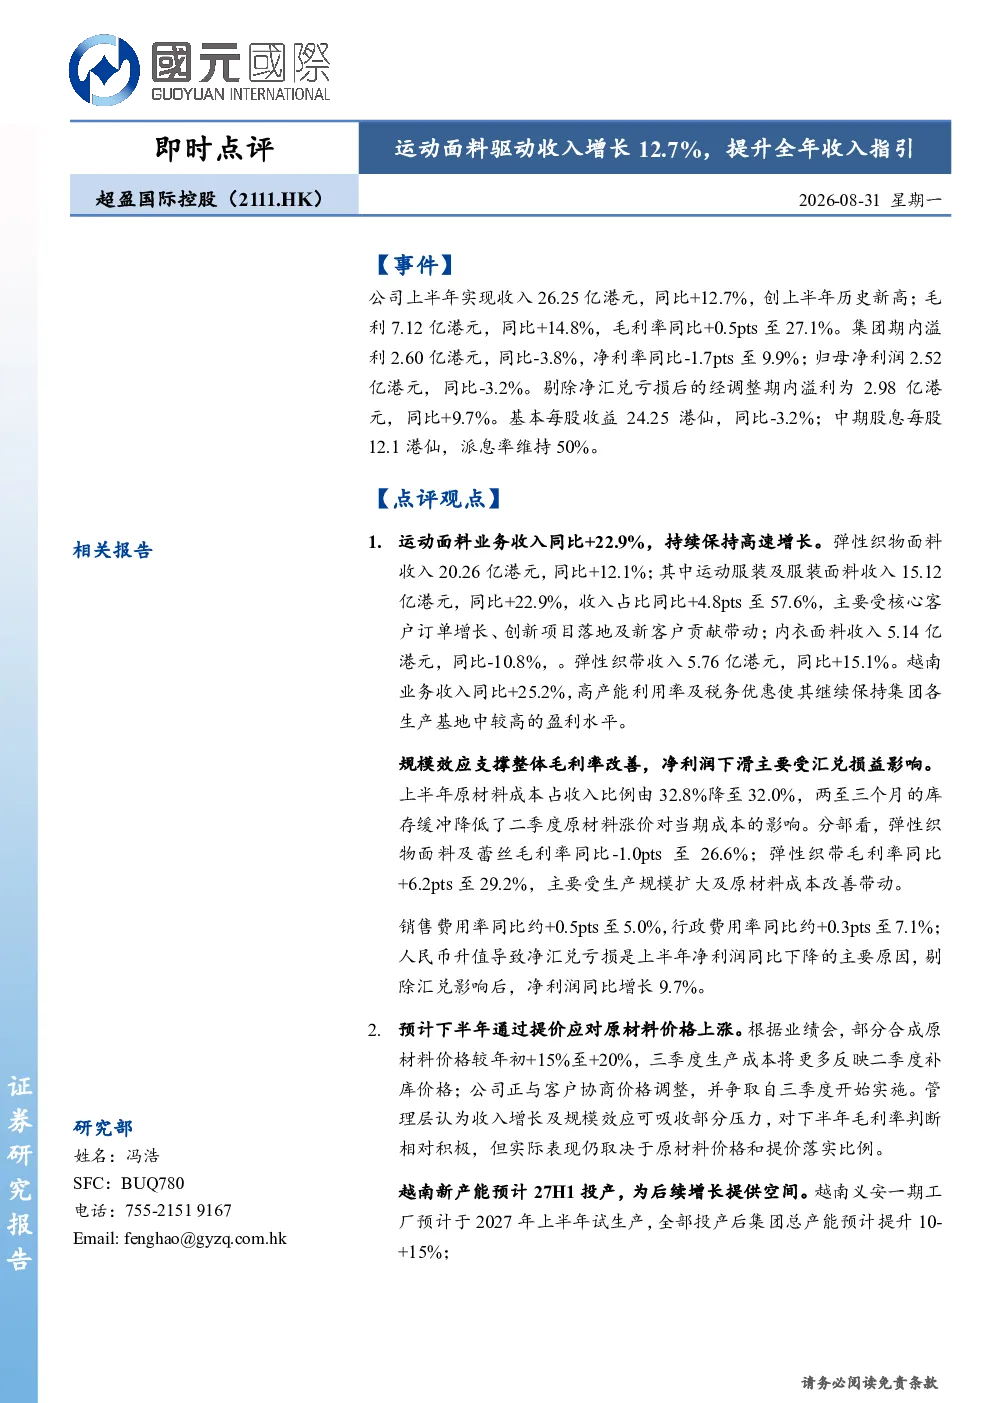
本报告分析了超盈国际控股上半年业绩,显示公司收入26.25亿港元同比增长12.7%,主要得益于运动面料业务增长22.9%。弹性织物面料收入20.26亿港元同比增长12.1%,运动服装及服装面料收入15.12亿港元同比增长22.9%,收入占比提升至57.6%。越南业务收入同比增长25.2%。报告还指出毛利率改善至27.1%,但净利润因汇兑亏损下降3.8%至9.9%。
运动面料行业发展趋势如何?
运动面料行业持续保持高速增长,超盈国际控股的运动面料业务同比增长22.9%,弹性织物面料收入占比提升至57.6%。行业趋势显示,随着消费者对运动健康需求的提升,运动面料需求旺盛。公司通过领先研发能力与国际品牌合作,在供应链向东南亚迁移中占据优势,未来新工厂投产后有望进一步扩大市场份额。
报告重点分析了哪些方面?
报告重点分析了超盈国际控股的运动面料业务驱动收入增长,特别是弹性织物面料和运动服装面料的增长情况。此外,报告还分析了公司毛利率改善的原因,包括规模效应和原材料成本控制。同时,报告关注了越南新产能的布局,以及公司对下半年原材料价格上涨的应对策略,如提价和库存缓冲措施。
当前市场对超盈国际控股的判断是什么?
市场对超盈国际控股的判断显示,公司作为全球弹性面料的头部供应商,通过领先研发能力和国际品牌合作实现优异利润。公司在越南和斯里兰卡的面料基地布局,在供应链迁移背景下具备产地和产能优势,订单需求饱满。未来新工厂投产后有望进一步增长,但需关注原材料价格波动和提价落实情况。
报告提示了哪些风险?
报告提示的主要风险包括原材料价格上涨对公司利润的影响。部分合成原材料价格较年初上涨15%至20%,公司正与客户协商提价。此外,人民币升值导致净汇兑亏损是上半年净利润下降的主要原因,未来汇率波动可能继续影响盈利。公司下半年提价策略的落实效果也需关注,若提价未能完全覆盖成本上涨,可能对利润产生压力。
你可能感兴趣
纺织服装海外跟踪系列四十七:亚玛芬二季度收入增长16%,上调全年收入和利润指引
国信证券2024-08-26
纺织服装海外跟踪系列七十六:阿迪达斯品牌二季度收入增长14%,公司上调全年收入指引
纺织服装国信证券2026-07-31
纺织服装海外跟踪系列四十六:阿迪达斯品牌二季度收入增长16%,上调全年收入与利润指引
纺织服装国信证券2024-08-02
纺织服装行业周报:海外运动公布财报,全年收入指引乐观
纺织服装国泰君安证券2022-08-07
运动面料驱动成长,越南弹性化纤面料产能布局优势凸显
民银国际2025-11-12
纺织服装行业海外运动公司最新财报跟踪:收入增长利润承压,全年指引谨慎乐观
纺织服装国泰君安证券2022-08-16
2nm开始贡献收入,上调全年收入指引和资本开支
交银国际2026-07-20
1Q25收入增速略好于预期,维持全年收入增速指引
医药生物浦银国际2025-04-28
361度2024H1业绩点评:H1收入靓丽高增,维持全年收入指引
国泰君安证券2024-08-13
2023年利润指引不变;ARM提升或驱动长期会员收入、利润双增长
交银国际2023-11-22