猜你想问
浙商证券2026年半年报核心内容有哪些?
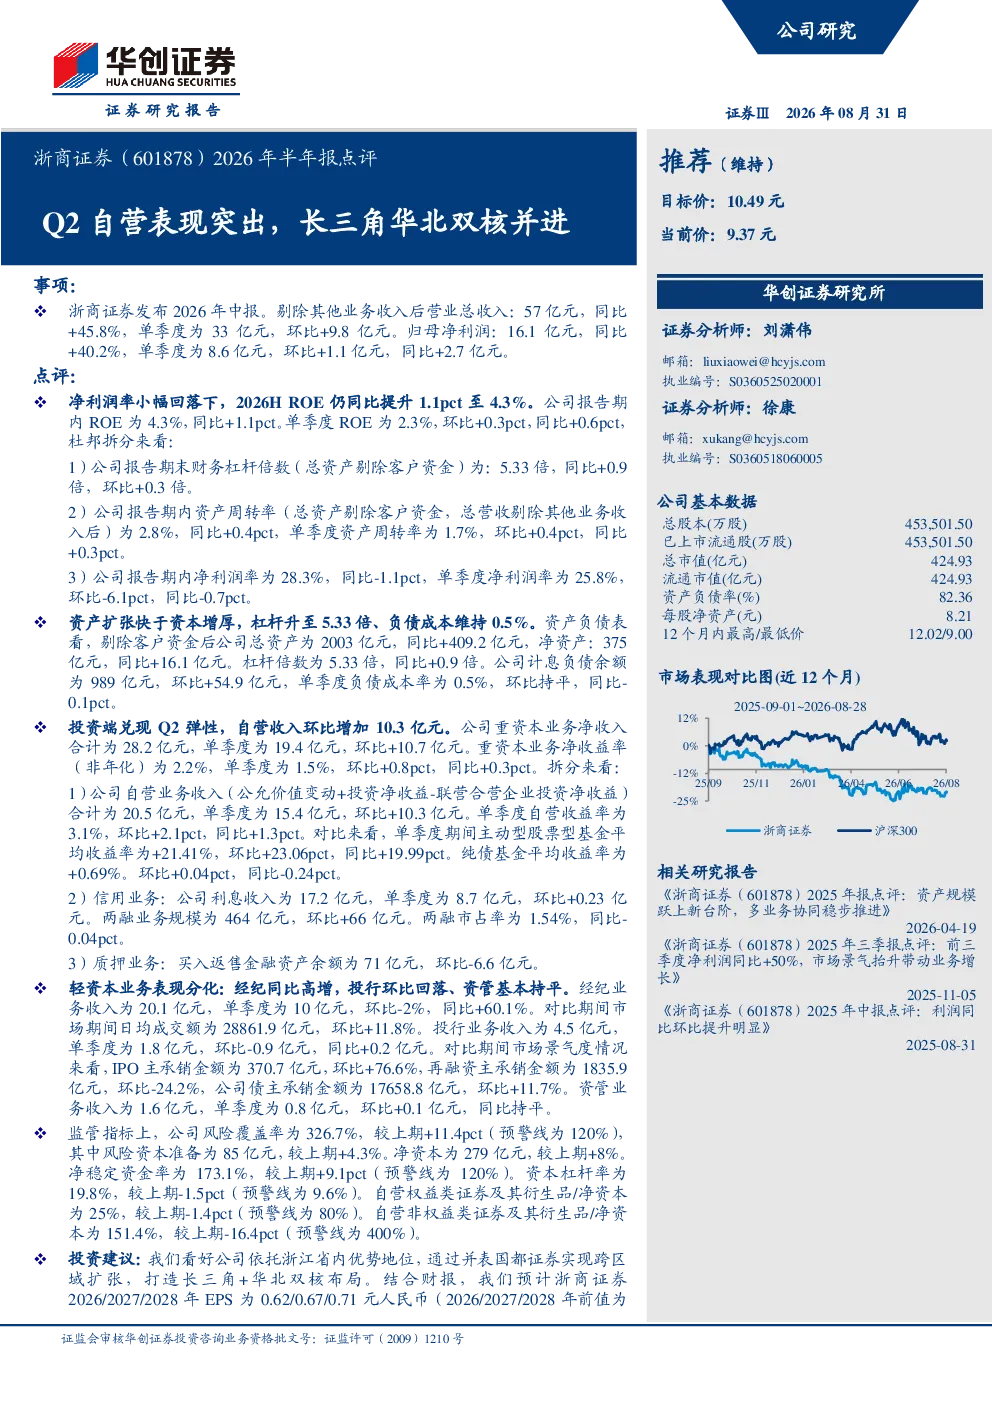
浙商证券2026年半年报显示,公司业绩表现强劲,Q2自营业务表现突出,推动整体收入和利润增长。剔除其他业务收入后营业总收入同比增长45.8%至57亿元,归母净利润同比增长40.2%至16.1亿元。ROE同比提升1.1个百分点至4.3%,单季度ROE为2.3%,环比和同比均有所增长。自营业务收入20.5亿元,单季度15.4亿元,环比+10.3亿元,自营收益率显著提升。
报告反映的资本市场行业发展趋势如何?
报告显示资本市场重资本业务净收入合计28.2亿元,单季度19.4亿元,环比+10.7亿元,净收益率(非年化)2.2%,单季度1.5%,环比+0.8pct,同比+0.3pct。轻资本业务中经纪业务同比高增60.1%,投行业务环比回落0.9亿元,资管业务基本持平。两融业务规模扩大至464亿元,市占率1.54%,反映资本市场业务结构持续优化。
报告重点分析了哪些业务方向?
报告重点分析了自营业务、重资本业务、轻资本业务及两融业务。自营业务Q2表现弹性,收入环比增加10.3亿元,自营收益率显著提升。重资本业务净收入合计28.2亿元,单季度19.4亿元,环比+10.7亿元。轻资本业务中经纪业务同比高增60.1%,投行业务环比回落0.9亿元,资管业务基本持平。两融业务规模扩大至464亿元,市占率1.54%。
当前资本市场现状如何?
报告期内,浙商证券营业总收入同比增长45.8%至57亿元,归母净利润同比增长40.2%至16.1亿元,ROE同比提升1.1个百分点至4.3%。自营业务收入20.5亿元,单季度15.4亿元,环比+10.3亿元,自营收益率显著提升。两融业务规模扩大至464亿元,市占率1.54%,反映资本市场活跃度提升,券商业务增长稳健。
研报提示的主要风险有哪些?
研报提示的主要风险包括市场交易量回落、资本市场创新不及预期、实体经济复苏不及预期。报告显示负债成本率0.5%,环比持平,同比-0.1pct,风险覆盖率326.7%,较上期+11.4pct,净资本较上期+8%,净稳定资金率173.1%,较上期+9.1pct,整体风险控制稳健,但仍需关注外部环境变化对业务的影响。