猜你想问
西部证券2026年半年报核心内容有哪些?
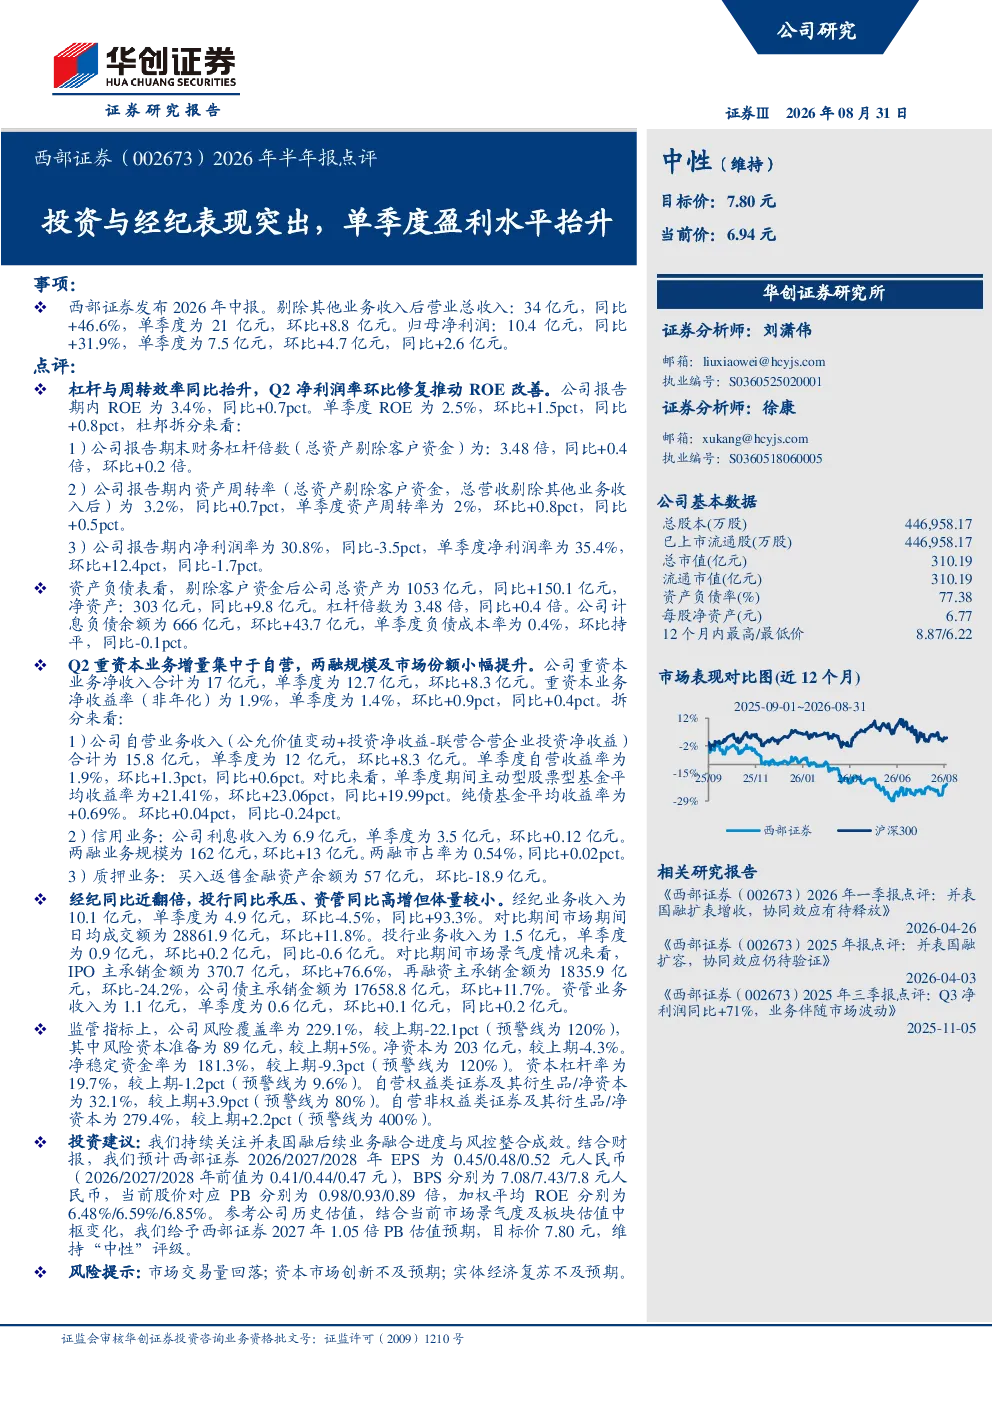
西部证券2026年半年报显示公司营业总收入34亿元,同比+46.6%,单季度21亿元,环比+8.8亿元;归母净利润10.4亿元,同比+31.9%,单季度7.5亿元,环比+4.7亿元,同比+2.6亿元。报告期内,公司投资与经纪业务表现突出,杠杆与周转效率提升,ROE改善,报告期ROE为3.4%,同比+0.7pct;单季度ROE为2.5%,环比+1.5pct,同比+0.8pct。
报告反映的行业发展趋势如何?
报告显示资本市场业务竞争加剧,重资本业务如自营、信用业务规模扩张,但净利润率受市场波动影响。行业整体杠杆水平提升,但需关注监管指标压力,如风险覆盖率、净资本变动等。未来行业发展趋势需关注资本市场创新与实体经济复苏的协同性,以及券商风控整合成效。
报告重点分析了哪些业务板块?
报告重点分析了投资与经纪业务、重资本业务及资产负债表表现。投资与经纪业务收入增长显著,重资本业务中自营业务表现突出,净收入合计17亿元,单季度12.7亿元,环比+8.3亿元;净利润率虽有所波动,但整体规模与效率提升。资产负债表显示杠杆倍数3.48倍,同比+0.4倍,需关注计息负债增长。
当前市场对西部证券的判断是什么?
当前市场关注西部证券盈利能力提升及重资本业务发展,特别是自营业务规模扩张与收益率改善。同时,监管指标如风险覆盖率下降、净资本变动等引发市场关注。整体来看,市场对西部证券的判断需结合行业竞争格局、监管政策及自身风控能力综合评估。
研报提示了哪些风险因素?
研报提示市场交易量回落可能影响经纪业务收入,资本市场创新不及预期将限制重资本业务增长空间,实体经济复苏不及预期则可能传导至券商业务表现。此外,并表国融的融合进度与风控整合成效也是需关注的潜在风险点。
你可能感兴趣
南京证券2026年半年报点评:自营与经纪表现向好,Q2盈利节奏加快
华创证券2026-09-02
国联民生(601456)2026年半年报点评:经纪高增驱动盈利增长,投资业务环比修复
国泰海通证券2026-09-03
兴业证券2026年半年报点评:投资端弹性释放,Q2盈利水平加速修复
华创证券2026-08-24
2026年半年报点评Q2自营表现突出,长三角华北双核并进
华创证券2026-08-31
兰花科创(600123.SH)2026年半年报点评:煤价抬升,26Q2盈利同环比转正
国联民生证券2026-08-24
中金公司(601995)2026年半年报点评:经纪与投行业务双轮驱动业绩高速增长,资产扩容与战略重组稳步推进共振
华创证券2026-08-30
林洋能源2026年半年报点评:盈利水平环比改善,储能+智维业务快速发展
国联民生证券2026-08-27
2026年半年报点评:26Q2盈利水平创新高,海外布局迈入收获期
东吴证券2026-08-27
2026年半年报点评:Q2扣非净利润同比+71%,期待储能战略大单、智新新品表现
电子设备东吴证券2026-09-02
2026年半年报点评:Q2单吨盈利企稳,股权激励彰显发展信心
东吴证券2026-08-19