猜你想问
这份研报的核心内容是什么?
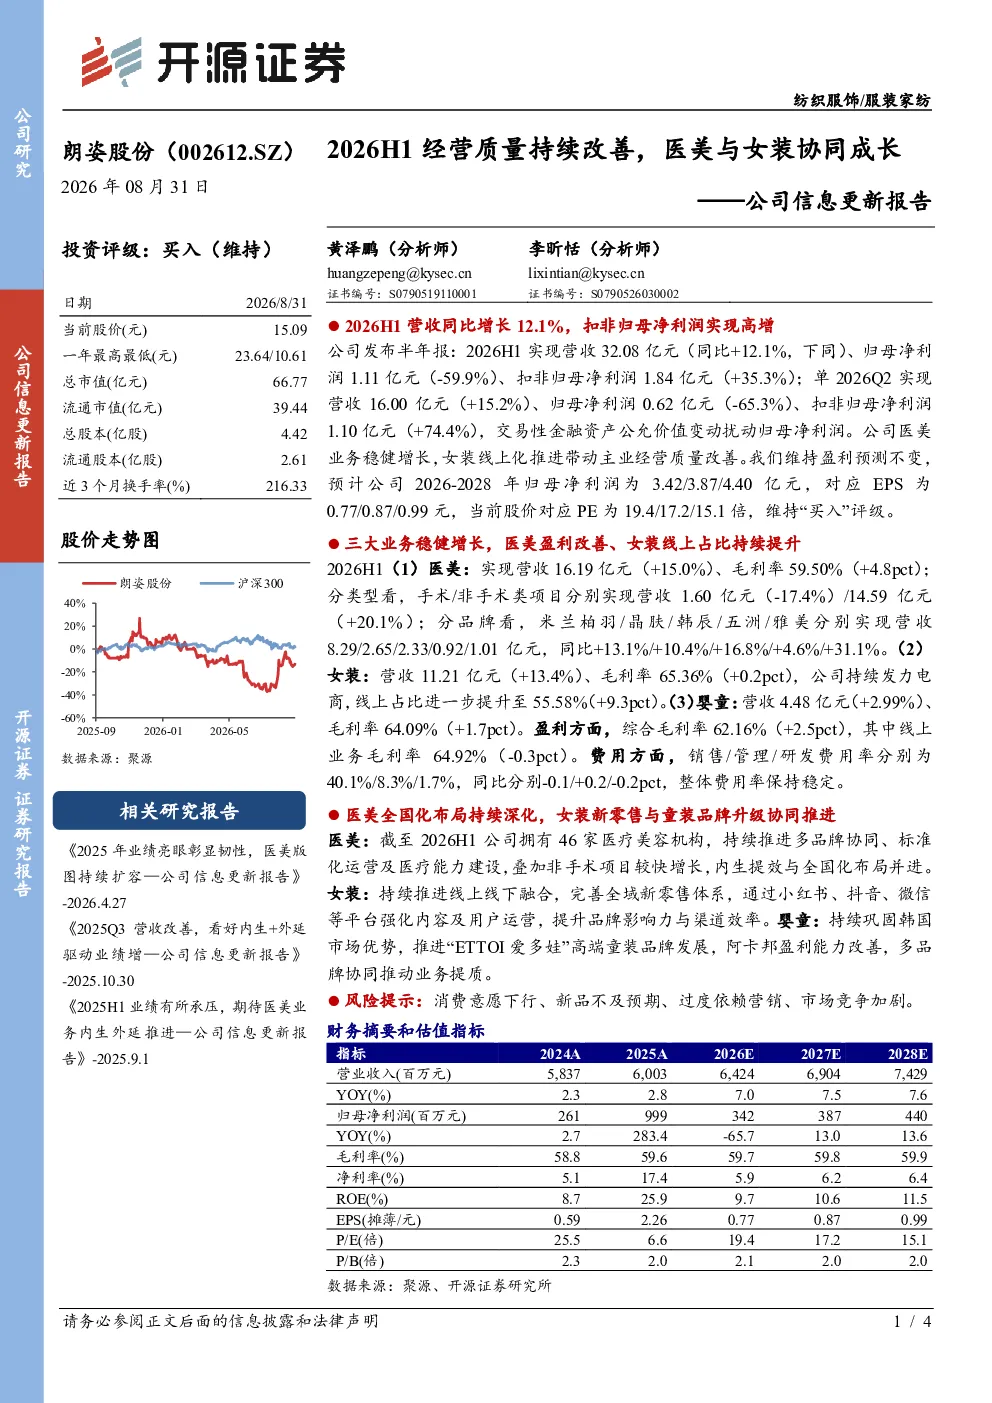
这份研报主要分析了朗姿股份2026年上半年的经营情况。报告指出,公司业绩表现稳健,医美业务盈利能力得到改善,同时女装业务的线上化进程显著提升了整体经营质量。具体数据显示,2026H1公司营收32.08亿元,同比增长12.1%,扣非归母净利润1.84亿元,同比增长35.3%。医美业务营收16.19亿元,毛利率提升至59.50%,女装业务营收11.21亿元,线上占比达到55.58%。这些数据表明公司在多元化业务布局和线上渠道拓展方面取得了积极进展。
纺织服装行业目前的发展趋势如何?
纺织服装行业目前呈现多元化发展的趋势。一方面,线上渠道持续扩张,品牌通过电商平台和社交媒体加强内容运营,提升品牌影响力。另一方面,医美和婴童等细分领域与服装业务的协同效应日益明显。医美业务的全国化布局和婴童业务的高端品牌发展,为行业带来了新的增长点。同时,消费者对个性化、高品质产品的需求增加,推动行业向品牌化、专业化方向转型。这些趋势为行业头部企业提供了更多发展机会。
研报重点分析了哪些业务方向?
研报重点分析了朗姿股份的医美和女装两大业务板块。在医美方面,报告关注了公司的全国化布局进展,包括医疗美容机构的扩张和多品牌协同策略,特别是非手术项目的快速增长。女装业务方面,报告强调了线上线下融合的完善,以及通过小红书、抖音等平台的内容运营对品牌影响力的提升。此外,报告还提到了婴童业务的韩国市场优势和高端品牌‘ETTOI爱多娃’的发展,以及阿卡邦盈利能力的改善。这些分析反映了公司在多元化业务领域的战略布局和经营成效。
当前市场对朗姿股份的整体评价如何?
当前市场对朗姿股份的整体评价较为积极。公司2026年上半年的业绩表现超出市场预期,特别是医美业务的盈利改善和女装业务的线上化推进,展现了较强的经营质量。从财务数据来看,公司营收和净利润均实现双位数增长,综合毛利率提升至62.16%,显示出良好的盈利能力。同时,公司在医美和女装领域的全国化布局和品牌建设也获得了市场认可。综合来看,朗姿股份在行业中的竞争地位得到巩固,未来发展潜力值得期待。
研报中提到了哪些风险因素?
研报中提到了几个关键风险因素。首先,消费意愿下行可能影响公司业绩增长,尤其是在经济不确定性增加的背景下。其次,新品开发若不及预期,可能削弱公司在医美和女装市场的竞争力。此外,公司对营销的过度依赖也可能带来费用率上升的压力。最后,市场竞争加剧,特别是来自新兴品牌的挑战,可能对公司市场份额和盈利能力构成威胁。这些风险因素需要投资者密切关注,以便及时调整投资策略。