猜你想问
报告核心内容是什么?
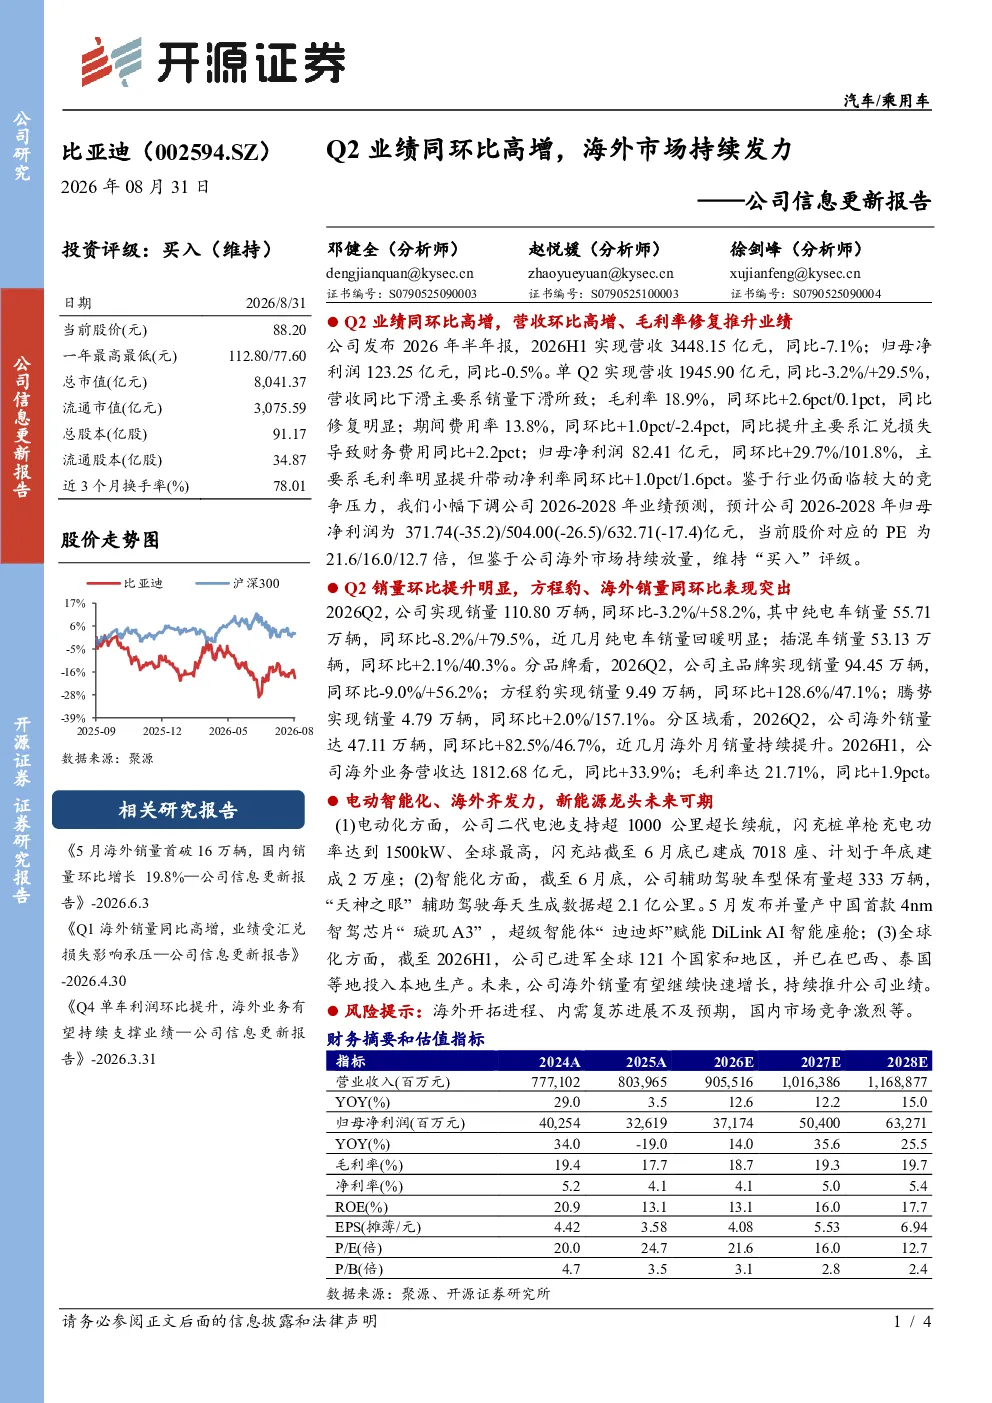
该报告显示,2026年Q2公司营收1945.90亿元,环比增长29.5%,归母净利润82.41亿元,同环比增长29.7%/101.8%。毛利率提升至18.9%,同比修复明显,但期间费用率受汇兑损失影响略有上升至13.8%。销量方面,Q2销量110.80万辆,环比增长58.2%,其中纯电车销量55.71万辆,环比增长79.5%;插混车销量53.13万辆,环比增长40.3%。海外市场表现突出,Q2销量47.11万辆,同环比增长82.5%/46.7%
行业发展趋势如何?
报告指出,公司海外业务表现强劲,2026H1海外营收达1812.68亿元,同比增长33.9%,毛利率达21.71%。公司已进入全球121个国家和地区,并在巴西、泰国等地建立本地生产。未来,二代电池技术支持超1000公里续航,闪充桩功率达1500kW,智驾芯片“璇玑A3”的发布也显示行业在技术创新上持续进步。海外市场有望成为行业增长的重要驱动力
报告重点分析了哪些方向?
报告重点分析了公司Q2业绩的高增长,特别是海外市场的持续发力。Q2海外销量同环比增长82.5%/46.7%,成为主要增长点。报告还详细拆解了各品牌销量数据,如方程豹销量同环比增长128.6%/47.1%,腾势销量同环比增长157.1%。此外,报告对海外业务营收、毛利率及全球布局进行了深入分析,并预测海外销量将持续快速增长
当前市场现状如何判断?
从市场现状看,公司Q2业绩表现亮眼,营收和利润均实现同环比增长,海外市场成为显著亮点。销量数据中,纯电车和插混车销量均实现环比大幅增长,显示产品市场接受度高。海外市场扩张迅速,营收占比提升明显,但国内市场销量略有下滑。整体来看,公司在技术创新和海外市场开拓方面取得显著进展,但国内市场竞争依然激烈
研报有哪些风险提示?
报告提示的主要风险包括:海外市场开拓进程可能面临挑战,如政策变化、市场竞争加剧等;国内需求复苏进展不及预期可能影响业绩表现;国内市场竞争激烈,可能对公司市场份额和利润率造成压力。此外,汇兑损失对期间费用率的影响也需关注。这些因素可能对公司的长期发展带来不确定性