猜你想问
苏州高新2026年中报核心内容是什么?
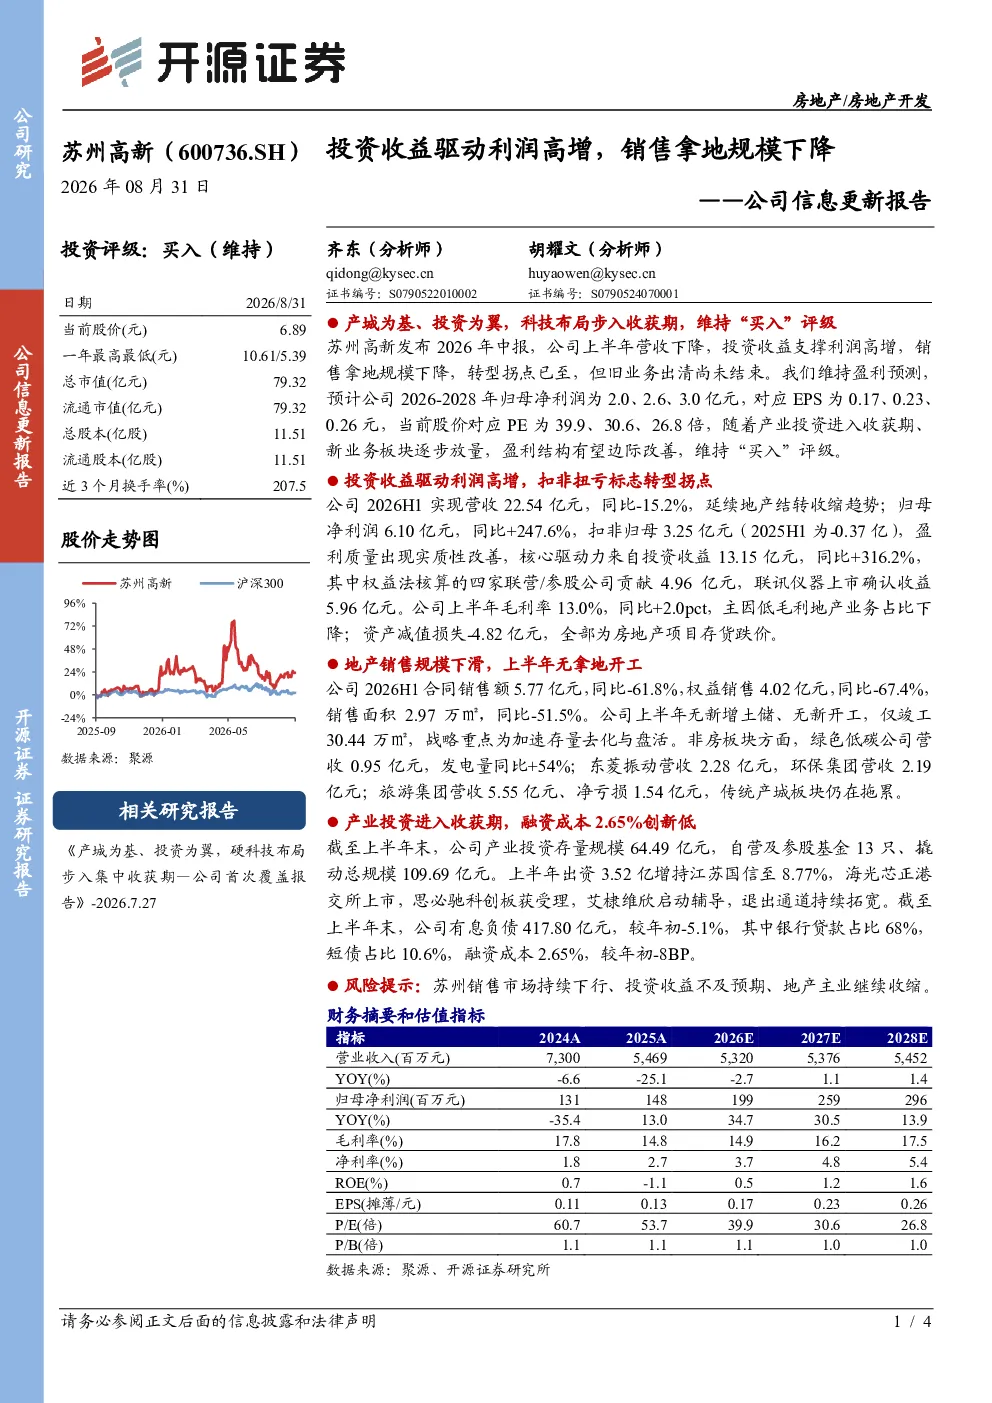
苏州高新2026年中报显示,公司上半年营收下降,但扣非归母净利润大幅增长,主要得益于投资收益显著提升。公司地产销售规模下滑,无新增土储和开工,战略重心转向存量去化和盘活。产业投资进入收获期,融资成本创新低。预计公司2026-2028年归母净利润为2.0、2.6、3.0亿元,对应EPS为0.17、0.23、0.26元,当前股价对应PE为39.9、30.6、26.8倍。
苏州高新地产主业发展趋势如何?
苏州高新地产主业收缩但转型拐点已至。上半年合同销售额同比-61.8%,权益销售同比-67.4%,无新增土储和开工,但扣非归母净利润扭亏为盈。公司战略重心转向存量去化和盘活,产业投资进入收获期,自营及参股基金撬动总规模109.69亿元,退出通道持续拓宽。
研报重点分析了苏州高新的哪些方面?
研报重点分析了苏州高新投资收益驱动利润高增的核心逻辑,包括权益法核算的四家联营/参股公司和联讯仪器上市确认收益贡献显著。同时关注公司地产主业收缩但转型拐点已至的情况,以及产业投资进入收获期和融资成本创新低等积极因素。
苏州高新当前市场现状如何?
苏州高新当前市场现状表现为营收下降但扣非归母净利润大幅增长,主要来自投资收益显著提升。公司地产销售规模下滑,无新增土储和开工,但产业投资进入收获期,融资成本降至2.65%,较年初下降8BP。
研报提示了哪些风险?
研报提示了苏州高新面临的风险,包括苏州销售市场持续下行、投资收益不及预期、地产主业继续收缩等。这些风险可能对公司未来业绩产生不利影响,需密切关注。
你可能感兴趣
公司信息更新报告:投资收益驱动利润高增,现金流同比大幅改善
房地产开源证券2026-08-28
公司信息更新报告:销售规模有所收缩,拿地进一步聚焦核心城市
房地产开源证券2024-09-11
公司信息更新报告:销售规模同比收缩,拿地强度有所提升
房地产开源证券2025-02-11
公司信息更新报告:销售拿地规模下滑,拟发行租赁房REITs盘活资产
房地产开源证券2024-06-12
公司信息更新报告:销售同比下降环比回暖,一季度拿地节奏增强
房地产开源证券2024-04-10
公司信息更新报告:累计销售金额增幅收窄,拿地聚焦高能级城市
房地产开源证券2023-11-20
公司信息更新报告:收入利润稳中有增,拿地强度同比提升
房地产开源证券2025-08-29
公司信息更新报告:购物中心客流和销售额持续高增,拿地力度较大
房地产开源证券2026-04-28
公司信息更新报告:营收增长结转权益比下降,一季度拿地强度偏低
房地产开源证券2024-04-29
港股公司信息更新报告:毛利率有所下降,拿地强度及权益比提升
开源证券2025-08-28